Empresas beneficiarias de Reactiva Perú cancelaron cerca del 90% de la cartera original
El BCRP señala que la exposición residual del programa es mínima y ya no representa un riesgo relevante para la estabilidad del sistema financiero.

8 junio, 2026 / 7:00 am

Seis años después de su implementación como una de las principales medidas económicas para enfrentar los efectos de la pandemia del COVID-19, el programa Reactiva Perú ha dejado de representar un riesgo significativo para el sistema financiero peruano. Así lo revela el más reciente Reporte de Estabilidad Financiera del Banco Central de Reserva del Perú (BCRP), que muestra una reducción sustancial tanto de la cartera Reactiva como de los créditos reprogramados durante los últimos años.
Los resultados reflejan que la gran mayoría de empresas beneficiarias cumplió con sus obligaciones financieras, permitiendo que la exposición del sistema financiero a estos programas extraordinarios sea actualmente mínima.
Un programa clave para enfrentar la crisis sanitaria
El programa Reactiva Perú comenzó a ejecutarse en mayo de 2020, en medio de la paralización económica provocada por la pandemia. Su objetivo fue evitar una ruptura masiva de la cadena de pagos y preservar el empleo mediante el otorgamiento de créditos con garantía estatal y tasas de interés reducidas.

La iniciativa permitió que miles de empresas, especialmente micro, pequeñas y medianas, accedieran a financiamiento en un contexto de fuerte incertidumbre económica y restricciones de liquidez.
El monto total colocado a través del programa alcanzó aproximadamente S/ 60 mil millones, convirtiéndose en una de las mayores intervenciones crediticias implementadas por el Estado peruano.
Más del 99% de la cartera Reactiva ya fue amortizada
Según el BCRP, la cartera Reactiva ha disminuido significativamente gracias al comportamiento de pago de las empresas beneficiarias.
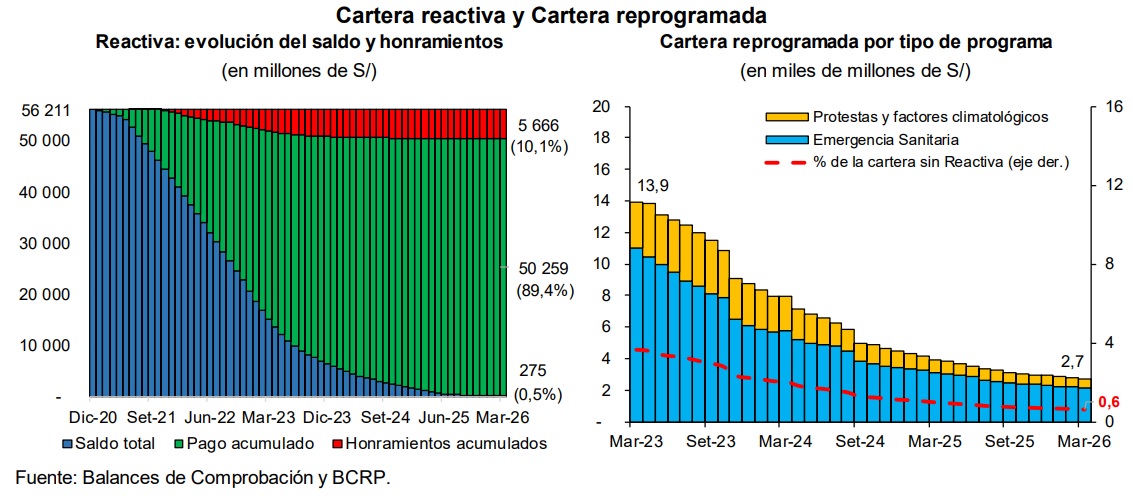
Actualmente, el saldo pendiente asciende a apenas S/ 275 millones, una cifra que representa solamente el 0,5% del monto total desembolsado por el programa y apenas el 0,07% del saldo total de créditos del sistema financiero peruano.
En términos prácticos, esto significa que cerca del 99,5% de los recursos colocados mediante Reactiva Perú ya fueron recuperados por las entidades financieras.
El Banco Central destaca que aproximadamente el 90% de la cartera original fue cancelada directamente por las empresas beneficiarias, mientras que el porcentaje restante corresponde a créditos que fueron honrados mediante las garantías estatales o continúan en proceso de recuperación.

Incluso bajo un escenario extremo en el que toda la cartera pesada actualmente vigente sea ejecutada por las garantías del Estado, el monto total honrado alcanzaría apenas el 10,5% de la cartera original del programa, lo que evidencia un desempeño de pago favorable a lo largo de toda la vigencia de Reactiva Perú.
La mayor parte del saldo pendiente presenta atrasos
El informe precisa que gran parte del saldo residual que permanece vigente corresponde a créditos con problemas de pago.
En efecto, la mayoría de la cartera Reactiva remanente se encuentra atrasada y forma parte de los segmentos considerados de mayor riesgo dentro de la clasificación crediticia.
Sin embargo, debido a su reducido tamaño respecto al total de colocaciones del sistema financiero, el impacto potencial sobre la estabilidad financiera es considerado muy limitado.
Disminuye también la cartera reprogramada
La reducción del riesgo asociado a los programas extraordinarios no se limita a Reactiva Perú.
El BCRP señala que la exposición a la cartera reprogramada —que incluye créditos refinanciados durante la emergencia sanitaria, las protestas sociales y los eventos climáticos registrados en 2023— también ha disminuido de forma importante.
Actualmente, el saldo total de esta cartera asciende a S/ 2.700 millones, equivalente a apenas el 0,6% de las colocaciones totales del sistema financiero.
De acuerdo con el Banco Central, este nivel de exposición resulta bajo y no tendría un impacto significativo sobre la evolución futura del riesgo crediticio.
La reducción observada responde principalmente a dos factores. Por un lado, la normalización gradual de la actividad económica permitió que muchos deudores retomaran sus pagos regulares. Por otro, parte de los créditos que presentaban mayores dificultades ya fueron reclasificados oportunamente según su verdadera calidad crediticia, reflejando de manera más transparente su nivel de riesgo.

La cartera pesada se mantiene controlada
Aunque la cartera reprogramada presenta un componente de mayor riesgo, el BCRP considera que su impacto potencial permanece acotado.
Actualmente, los créditos clasificados como cartera pesada representan el 34% del total de la cartera reprogramada.
Dentro de este grupo, aproximadamente un tercio corresponde a créditos hipotecarios, que cuentan con garantías reales y, por tanto, presentan menores pérdidas esperadas para las entidades financieras en caso de incumplimiento.
El resto se concentra principalmente en créditos de consumo y financiamientos otorgados a pequeñas empresas.
El informe destaca que una parte importante de estos créditos ya se encuentra provisionada por las entidades financieras, lo que reduce significativamente el riesgo de afectar los resultados y la solvencia del sistema.
Los datos presentados por el Banco Central muestran que los mecanismos extraordinarios implementados durante los últimos años han ido perdiendo relevancia dentro de los balances de las entidades financieras.
La casi total recuperación de los créditos Reactiva Perú y la disminución sostenida de la cartera reprogramada sugieren que el sistema financiero ha logrado absorber progresivamente los efectos de los choques provocados por la pandemia, los conflictos sociales y los fenómenos climáticos recientes.
Asimismo, la baja participación de estas carteras dentro del total de créditos permite que las preocupaciones sobre la calidad de los activos se concentren cada vez más en el comportamiento normal del mercado financiero y no en los programas de apoyo implementados durante las etapas de crisis.
Vea Tambien:






Más leídas





Últimas Noticias

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.