Emisiones de deuda corporativa decrecen 16% en el primer semestre y suman nuevos emisores
Hasta junio se registraron alrededor de 30 emisiones, con una participación preponderante del sector financiero, que representó el 87% del total, mientras empresas como Total Factoring y Caja Cusco debutaron en el mercado público, subrayó Daniel Lastra.

4 julio, 2025 / 11:32 am
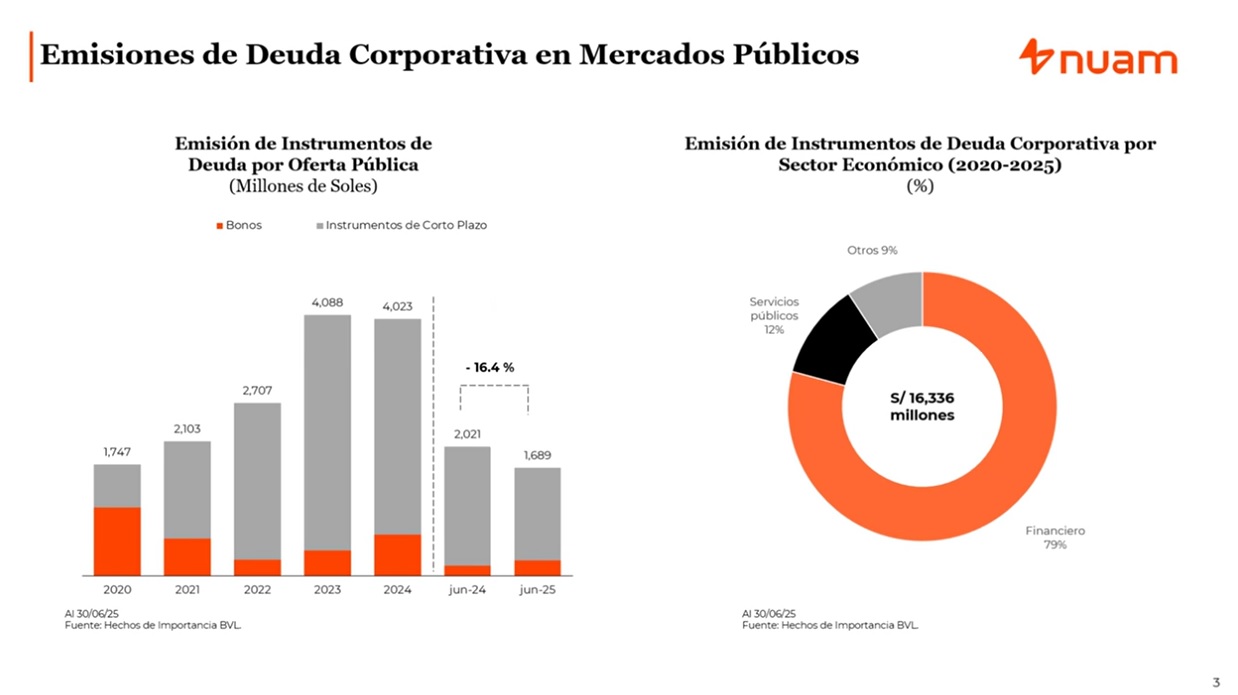
Durante el primer semestre de 2025, las emisiones de deuda corporativa en el mercado público peruano registraron una caída del 16% respecto al mismo periodo del año anterior, debido a una menor actividad en junio, mes en el que muchos emisores optaron por esperar mejores condiciones de tasas, ante la expectativa de ajustes por parte del Banco Central. Así lo explicó Daniel Lastra Preciado, gerente comercial de nuam, durante una presentación sobre el desempeño reciente del mercado de capitales, en el marco del evento online desarrollado esta mañana por la BVL.

Según precisó, hasta junio se registraron alrededor de 30 emisiones, con una participación preponderante del sector financiero, que representó el 87% del total. En particular, bancos, cajas municipales y entidades financieras orientadas al consumo protagonizaron las operaciones más relevantes del semestre.
La actividad fue liderada por el BCP, que estructuró el 44.6% de las emisiones en ese periodo, seguido por BBVA, Interbank y Credicorp Capital como colocadores. En tanto, la mayoría de instrumentos colocados fueron de corto plazo y denominados en soles, aunque también se evidenció una reactivación parcial de emisiones a largo plazo, que representaron el 14% del total.
Nuevos emisores y demanda sólida impulsan el mercado
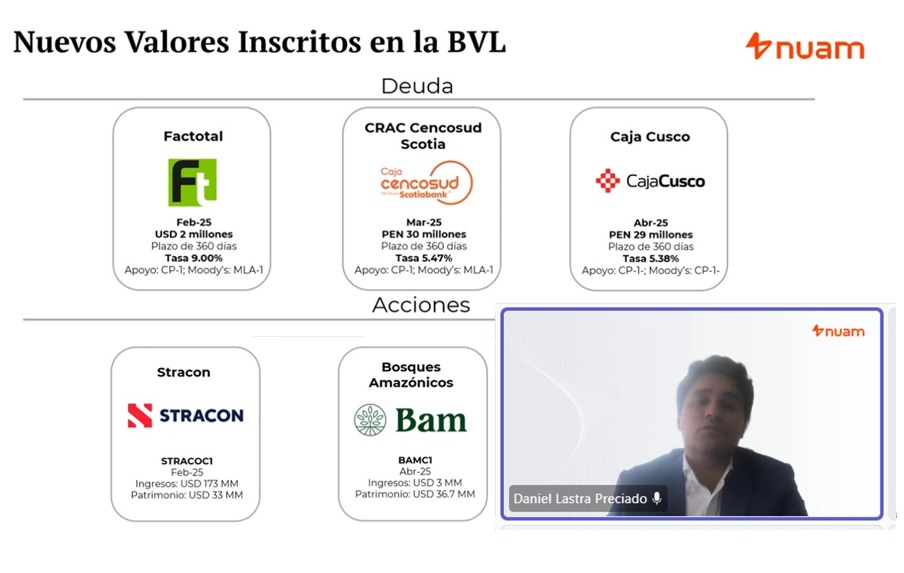
Uno de los aspectos más destacados del semestre fue la incorporación de nuevos emisores al mercado. Entre ellos se encuentran Total Factoring, que se convirtió en la segunda empresa de su tipo en emitir deuda en el mercado público, así como Caja Rural 5 Sud del grupo Scotiabank y Caja Cusco, que realizaron sus primeras colocaciones en febrero, marzo y mayo, respectivamente.
Lastra subrayó que la demanda por estos instrumentos ha sido sólida, con una sobredemanda promedio de 1.9 veces en las colocaciones realizadas. Esto refleja, según explicó, la buena acogida por parte de inversionistas institucionales como fondos, compañías de seguros y AFPs, especialmente en emisiones de corto plazo.

Repunte en spreads y retos de percepción de riesgo
En cuanto al costo de financiamiento, se observó un aumento en los spreads respecto a 2024. Mientras el año pasado los diferenciales llegaron a mínimos históricos de alrededor de 14 puntos básicos, en lo que va del 2025 han subido a niveles cercanos a los 40 puntos básicos. Este repunte responde tanto a una mayor percepción de riesgo país como al incremento de tasas internacionales.
No obstante, el ejecutivo consideró que las condiciones siguen siendo atractivas para los emisores, dada la buena respuesta del mercado y el interés por diversificar fuentes de financiamiento.

Mayor participación institucional y evolución en el mercado accionario
En términos de participación de inversionistas, se registró una ligera contracción en la presencia de las AFPs, mientras que los fondos y las aseguradoras incrementaron su actividad, en línea con las emisiones de mayor plazo.
Además de los instrumentos de deuda, se destacó el ingreso de nuevas empresas al mercado accionario. Entre ellas se encuentra Stratcom, del rubro de ingeniería, y Bosques Amazónicos, una firma mediana con enfoque en sostenibilidad que decidió listar sus acciones, abriendo su accionariado a nuevos inversionistas.
Perspectivas para el segundo semestre
Consultado por Ga@Más sobre las perspectivas para el resto del año, Lastra señaló que se espera una recuperación en la actividad emisora, conforme las condiciones de tasas se estabilicen y se mantenga el apetito del mercado. No obstante, advirtió que factores como el contexto político y la evolución de los mercados internacionales seguirán influyendo en las decisiones de los emisores.
En ese sentido, reiteró la necesidad de seguir fortaleciendo el ecosistema regional, en el marco del proceso de integración entre Perú, Chile y Colombia, con el objetivo de construir un mercado de capitales más robusto, líquido y atractivo para emisores e inversionistas a nivel global.
Vea Tambien:






Más leídas





Últimas Noticias
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026

Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025

Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac

Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas

Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros

Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes

Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026
Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025
Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac
Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas
Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros
Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.