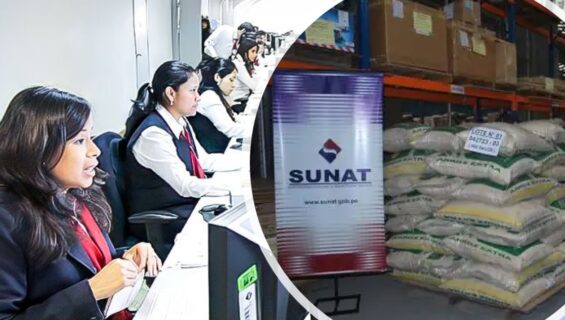
Donaciones del exterior tendrán facilidades para ingresar al país en situaciones de emergencia
Sunat modifica el procedimiento aduanero para agilizar el despacho de mercancías destinadas a ayuda humanitaria y garantizar su atención fuera del horario habitual ante desastres, epidemias y siniestros.

7 noviembre, 2026 / 9:05 am
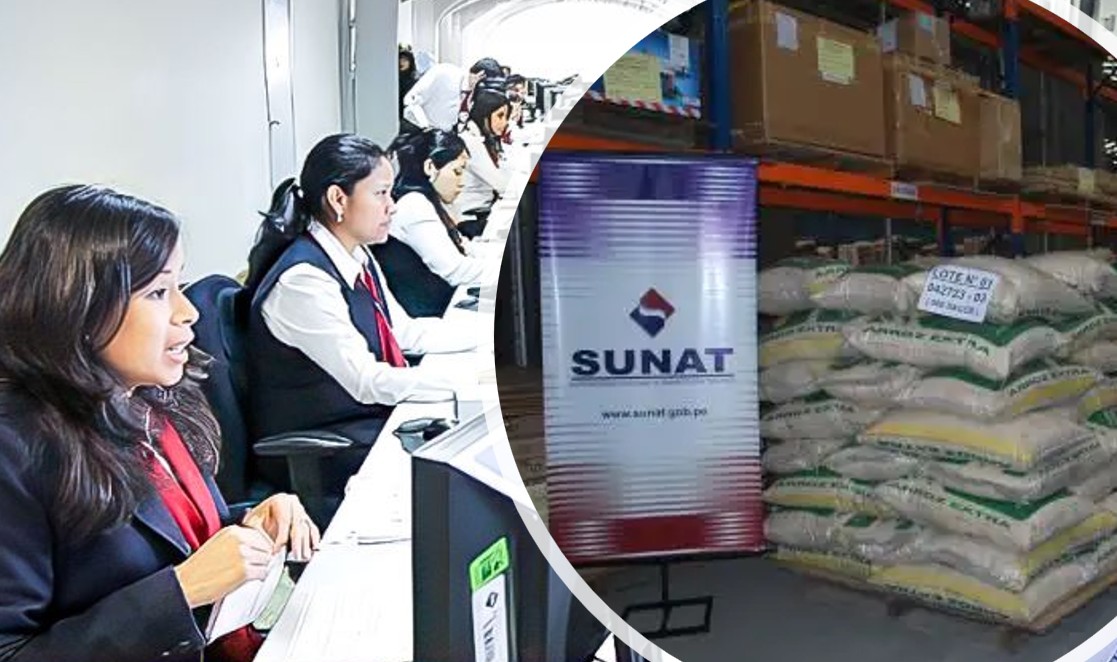
La Superintendencia Nacional de Aduanas y de Administración Tributaria (Sunat) modificó el procedimiento específico denominado “Donaciones provenientes del exterior” DESPA-PE.01.02 (versión 3), con el propósito de facilitar y agilizar el ingreso al país de mercancías donadas, así como asegurar que estos bienes puedan ser atendidos oportunamente por las autoridades aduaneras, especialmente cuando se requieran para responder a situaciones de emergencia.
La modificación fue aprobada mediante la Resolución de Superintendencia N° 000220-2026/SUNAT, publicada el sábado 7 de noviembre de 2026 en el diario oficial El Peruano. La norma actualiza diversas disposiciones del procedimiento aprobado originalmente mediante la Resolución de Intendencia Nacional N° 18-2017-SUNAT/5F0000.
De acuerdo con los considerandos de la resolución, la actualización responde a la necesidad de incorporar disposiciones legales relacionadas con la inafectación de tributos para determinados bienes destinados a ayuda humanitaria, así como las reglas aplicables a las donaciones de vehículos usados que recibe el sector público.
Asimismo, busca establecer condiciones que permitan garantizar una atención permanente, ágil y prioritaria de los despachos aduaneros de mercancías donadas cuando se presenten desastres naturales, catástrofes naturales, epidemias y siniestros.
Atención aduanera fuera del horario administrativo durante emergencias
Uno de los aspectos más importantes de la modificación es la disposición que obliga a las intendencias de aduana de todo el país a adoptar las medidas necesarias para garantizar la atención de los despachos aduaneros fuera del horario administrativo e incluso durante días inhábiles cuando exista un estado de emergencia por desastre natural, catástrofe natural, epidemias o siniestros.
Esta disposición busca evitar que las mercancías donadas permanezcan pendientes de despacho por razones relacionadas con los horarios habituales de funcionamiento de las dependencias aduaneras, particularmente cuando se trate de bienes necesarios para atender a poblaciones afectadas por situaciones de emergencia.
La medida cobra especial importancia porque las donaciones provenientes del exterior pueden comprender productos destinados a cubrir necesidades urgentes de las personas damnificadas, por lo que la oportunidad de su ingreso y distribución puede resultar determinante para atender las consecuencias de estos acontecimientos.
En ese sentido, la Sunat incorpora expresamente la obligación de adoptar medidas operativas para asegurar la continuidad de la atención aduanera, sin limitarla a los días y horarios ordinarios de funcionamiento.
Se podrá utilizar una declaración simplificada independientemente del valor de la donación
Otro cambio relevante está relacionado con las modalidades que pueden utilizarse para realizar el despacho aduanero de las mercancías donadas.
La resolución establece que el despacho debe efectuarse ante la intendencia de aduana por donde ingresan los bienes, mediante una de las siguientes modalidades:
La primera es la Declaración Simplificada de Importación (DSI), que podrá utilizarse independientemente del valor de la mercancía. Para ello, se deberá seguir el procedimiento específico DESPA-PE.01.01, consignando en la casilla 1, correspondiente al tipo de operación, el código 11, que identifica a las donaciones.
La segunda alternativa es la Declaración Aduanera de Mercancías (DAM), de acuerdo con el procedimiento general de Importación para el Consumo DESPA-PG.01. En este caso, se deberá consignar el código 4, correspondiente al tratamiento de donación.
La posibilidad de utilizar la DSI independientemente del valor de los bienes constituye una precisión importante para el trámite, pues permite recurrir a esta modalidad sin que el monto de la mercancía sea un factor que limite su utilización, siempre que se cumplan las demás condiciones aplicables.
Documentos que deberán presentar los beneficiarios de las donaciones
La Sunat también precisa los documentos que deben transmitirse digitalmente para la numeración de la Declaración Aduanera de Mercancías (DAM).
Entre los principales requisitos figura la carta o certificado de donación dirigido al beneficiario, suscrito por el titular o representante legal de la entidad donante. Este documento debe acreditar la voluntad de efectuar la donación y precisar el destino de los bienes.
Además, deberá contener información específica sobre la operación, entre ella:
– Identificación del donante.
– Lugar de origen o procedencia de la donación.
– Descripción y características de las mercancías.
– Cantidad y valor estimado de los bienes.
– Finalidad de la donación.
– Estado en el que se encuentran las mercancías.
– Información adicional que se considere relevante, como la identificación del beneficiario final y su ubicación geográfica.
En este último punto, la resolución menciona como posibles beneficiarios finales a comunidades, asociaciones, organizaciones, comedores populares, juntas y programas o proyectos registrados en la Agencia Peruana de Cooperación Internacional (APCI), entre otros.
Para facilitar este trámite, el beneficiario podrá utilizar el anexo 3 del procedimiento. Asimismo, cuando la carta o el certificado de donación esté redactado en un idioma distinto del castellano, deberá acompañarse de una traducción simple que tendrá carácter de declaración jurada.
Otro documento requerido es la aceptación de la donación emitida por el sector correspondiente. Sin embargo, la norma contempla procedimientos específicos para aquellos casos en los que el beneficiario todavía no cuente con dicho documento, permitiendo continuar con el trámite bajo las condiciones establecidas en el procedimiento.
También deberá presentarse la autorización correspondiente cuando se trate de mercancías restringidas. Si el beneficiario aún no cuenta con esta autorización, podrá presentar una declaración jurada conforme al anexo 1, acompañada de la constancia de recepción que acredite la fecha de presentación de la solicitud de autorización. Si existen observaciones, deberá adjuntarse el cargo de subsanación correspondiente.
Finalmente, deberán presentarse los demás documentos exigidos para el régimen de importación para el consumo.
Requisitos diferenciados para fundaciones y entidades religiosas
La resolución establece disposiciones particulares para las fundaciones y las entidades religiosas, considerando su naturaleza y las condiciones bajo las cuales reciben donaciones.
En el caso de las fundaciones, además de la documentación general correspondiente a la carta o certificado de donación, las autorizaciones para mercancías restringidas y los demás documentos exigidos para la importación, deberán presentar una copia simple de su inscripción en la Superintendencia Nacional de los Registros Públicos (Sunarp).
Este documento deberá acreditar que la fundación tiene entre sus fines alguno de los siguientes: educación, cultura, ciencia, beneficencia, asistencia social o asistencia hospitalaria.
Para las entidades religiosas católicas, se exige la presentación de la carta o certificado de donación, las autorizaciones correspondientes cuando se trate de mercancías restringidas y los demás documentos requeridos para la importación.
En el caso de las entidades religiosas distintas de la católica, se establecen los mismos requisitos documentarios, pero adicionalmente el funcionario aduanero deberá verificar que la entidad se encuentre inscrita en el registro de entidades religiosas del Ministerio de Justicia y Derechos Humanos.
Esta verificación se realizará mediante el registro público habilitado por dicho ministerio.
¿Qué ocurre cuando no se cuenta con toda la documentación?
La modificación también contempla mecanismos para continuar con el despacho de las donaciones cuando el beneficiario todavía no dispone de todos los documentos exigidos.
Para las operaciones realizadas mediante una Declaración Aduanera de Mercancías (DAM), cuando no se cuente con toda la documentación, el agente de aduanas o despachador oficial deberá transmitir en el campo correspondiente el código 07, denominado impugnación total donación.
En este escenario, el código liberatorio correspondiente se consignará posteriormente durante la regularización de la donación. Una vez efectuada la transmisión, el sistema registrará la DAM con el tipo de cancelación denominado impugnada sin garantía – donación.
Un mecanismo similar se establece para las operaciones realizadas mediante una Declaración Simplificada de Importación (DSI). Cuando no se disponga de toda la documentación, el agente de aduanas o despachador oficial deberá transmitir el código 2, correspondiente a la impugnación total de donación.
El código liberatorio se consignará durante la regularización de la operación y el sistema registrará la declaración con el tipo de cancelación impugnada sin garantía donación.
La resolución también contempla el supuesto en que el propio beneficiario presente la DSI sin intervención de un agente de aduanas o despachador oficial. En ese caso, deberá ingresar los documentos digitalizados que correspondan a través de la Mesa de Partes Virtual de la Sunat (MPV-SUNAT).
La autoridad aduanera evaluará la documentación y registrará en el Módulo de Despacho Simplificado de Importación los códigos correspondientes a la operación de donación y a la impugnación total. La regularización posterior permitirá consignar el código liberatorio que corresponda.
De esta manera, la norma contempla que la falta de algún documento no necesariamente impida continuar con el procedimiento, aunque el beneficiario deberá cumplir con la regularización correspondiente.
Tratamiento particular cuando el beneficiario es una fundación
La resolución establece un mecanismo diferenciado para las fundaciones que no cuenten con toda la documentación al momento de numerar la declaración aduanera.
En estos casos, cuando se utilice una DAM, el agente de aduanas o despachador oficial deberá transmitir el código 06, correspondiente a la impugnación parcial de donación. Si se utiliza una DSI, deberá consignarse el código 1, también correspondiente a la impugnación parcial.
A diferencia de la impugnación total, este mecanismo permite que la autoridad aduanera evalúe la documentación y emita una liquidación de cobranza tipo 0006 por los tributos no impugnados.
Una vez cancelada dicha liquidación, el sistema registrará automáticamente en la DAM el tipo de cancelación impugnada sin garantía donación.
Cuando la fundación presente directamente una DSI, sin intervención de un agente de aduanas o despachador oficial, deberá adjuntar mediante la MPV-SUNAT los documentos digitalizados correspondientes.
En este supuesto, la autoridad aduanera evaluará la documentación y emitirá una liquidación de cobranza tipo 006 por los tributos no inafectos. También registrará los códigos correspondientes a la operación de donación y a la impugnación parcial.
Después de cancelar la liquidación, el sistema registrará la declaración con el tipo de cancelación impugnada sin garantía donación.
Este tratamiento permite distinguir las situaciones en las que la documentación pendiente afecta a la totalidad de la operación de aquellas en las que corresponde una impugnación parcial, considerando además el tratamiento específico de las fundaciones.
La modificación incorpora disposiciones sobre ayuda humanitaria y vehículos donados
Entre los fundamentos legales que sustentan la actualización del procedimiento, la Sunat incorpora expresamente las disposiciones de la Ley N° 29081, que establece la inafectación de los tributos a la importación de bienes destinados a ayuda humanitaria como consecuencia de la declaración de un estado de emergencia por desastre natural.
Este beneficio comprende los bienes importados por misiones diplomáticas, oficinas consulares, organizaciones y organismos internacionales acreditados en el Perú que arriben con esa finalidad. Su reglamento, aprobado mediante el Decreto Supremo N° 155-2007-EF, establece los requisitos mínimos para tramitar la declaración aduanera.
Asimismo, se incorpora como sustento normativo el artículo 2 del Decreto Legislativo N° 843, que establece que las donaciones de vehículos automotores usados de transporte terrestre recibidas por el sector público no están comprendidas en los alcances de las exigencias de requisitos mínimos de calidad previstas en el artículo 1 de dicha norma.
De esta manera, la actualización del procedimiento recoge disposiciones que buscan facilitar el ingreso de bienes destinados a fines humanitarios y precisa el marco normativo aplicable a determinadas donaciones recibidas por entidades públicas.
Se actualizan las responsabilidades y el marco normativo del procedimiento
La resolución también modifica las disposiciones relacionadas con las responsabilidades institucionales para la aplicación, cumplimiento y seguimiento del procedimiento.
Esta responsabilidad recae en los intendentes de aduana de la República, el Intendente Nacional de Control Aduanero, el Intendente Nacional de Sistemas de Información y el Intendente Nacional de Desarrollo e Innovación Aduanera.
Asimismo, se actualiza la base legal del procedimiento, incorporando referencias a las principales normas que regulan las donaciones, la importación de mercancías, los beneficios tributarios, la libertad religiosa y la atención aduanera durante estados de emergencia.
Entre estas disposiciones figuran la Ley N° 28905, Ley de facilitación del despacho de mercancías donadas provenientes del exterior; la Ley N° 29077, relacionada con el despacho de mercancías durante estados de emergencia por desastres naturales; la Ley N° 29081, sobre inafectación de tributos a bienes destinados a ayuda humanitaria; y la Ley General de Aduanas, aprobada mediante el Decreto Legislativo N° 1053.
También se incorpora la referencia a la Mesa de Partes Virtual de la Sunat, creada mediante la Resolución de Superintendencia N° 077-2020/SUNAT, que constituye uno de los canales para presentar la documentación digitalizada requerida en estos procedimientos.
¿Qué operaciones quedan fuera de este procedimiento?
La Sunat también precisa que no están comprendidos en el procedimiento específico de donaciones provenientes del exterior los despachos aduaneros amparados en tratados o convenios de cooperación técnica internacional.
Tampoco se encuentran comprendidas las operaciones realizadas al amparo de la Ley N° 30479, correspondiente al mecenazgo deportivo.
Esta precisión permite delimitar el ámbito de aplicación del procedimiento y diferenciar las donaciones que deben tramitarse bajo estas disposiciones de aquellas que cuentan con un marco normativo particular.
Con esta modificación, la Sunat busca mejorar el procedimiento para el ingreso de mercancías donadas desde el extranjero, tanto en lo relacionado con los requisitos documentarios como en los mecanismos de despacho y regularización.
Uno de los aspectos de mayor relevancia es la obligación de garantizar atención aduanera fuera del horario administrativo y durante días inhábiles cuando se presenten situaciones de emergencia. A ello se suma la posibilidad de utilizar la declaración simplificada independientemente del valor de los bienes y la incorporación de mecanismos para continuar con el trámite cuando todavía no se dispone de toda la documentación.
En conjunto, las disposiciones apuntan a facilitar el ingreso de donaciones destinadas a instituciones y poblaciones que requieren asistencia, especialmente cuando se producen acontecimientos que demandan una respuesta rápida de las autoridades.
Vea Tambien:
Más leídas
Últimas Noticias
Actualidad
7 Nov, 2026 / 9:05 am
Donaciones del exterior tendrán facilidades para ingresar al país en situaciones de emergencia
Educación
6 Nov, 2026 / 11:35 am
UTP Ica fue sede de la Réplica de CADE Educación 2026

Finanzas
6 Nov, 2026 / 8:02 am
BCRP establece el Estándar QR Perú para impulsar la interoperabilidad de los pagos digitales
Marketing
6 Nov, 2026 / 7:10 am
Las regiones redefinen el consumo en el Perú y plantean nuevas exigencias a las marcas

Economía
6 Nov, 2026 / 7:00 am
Empresas muestran cautela para el corto plazo, pero mantienen optimismo hacia el 2027
Educación
5 Nov, 2026 / 5:18 pm
Escolares de Cajamarca y Ayacucho ganan concurso nacional de cuentos y ensayos sobre turismo
Startup
5 Nov, 2026 / 4:40 pm
COFIDE impulsa a 21 startups peruanas y genera 96 conexiones con potenciales inversionistas
Economía
5 Nov, 2026 / 4:20 pm
CTS: ¿En qué casos puede ser embargada, retenida o utilizada como garantía?
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Actualidad
7 Nov, 2026 / 9:05 am
Donaciones del exterior tendrán facilidades para ingresar al país en situaciones de emergencia
Educación
6 Nov, 2026 / 11:35 am
UTP Ica fue sede de la Réplica de CADE Educación 2026
Finanzas
6 Nov, 2026 / 8:02 am
BCRP establece el Estándar QR Perú para impulsar la interoperabilidad de los pagos digitales
Marketing
6 Nov, 2026 / 7:10 am
Las regiones redefinen el consumo en el Perú y plantean nuevas exigencias a las marcas
Economía
6 Nov, 2026 / 7:00 am
Empresas muestran cautela para el corto plazo, pero mantienen optimismo hacia el 2027
Educación
5 Nov, 2026 / 5:18 pm
Escolares de Cajamarca y Ayacucho ganan concurso nacional de cuentos y ensayos sobre turismo
Startup
5 Nov, 2026 / 4:40 pm
COFIDE impulsa a 21 startups peruanas y genera 96 conexiones con potenciales inversionistas
Economía
5 Nov, 2026 / 4:20 pm
CTS: ¿En qué casos puede ser embargada, retenida o utilizada como garantía?
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.