Compartamos Banco duplica sus utilidades a mayo impulsado por el crecimiento de su cartera crediticia
La entidad elevó su ganancia neta 101.9% hasta S/ 145.7 millones, favorecida por mayores ingresos financieros y menores provisiones.

17 junio, 2026 / 7:00 am
Compartamos Banco cerró los primeros cinco meses de 2026 con una fuerte mejora en sus resultados financieros, impulsada por el crecimiento de su cartera de créditos, una reducción en el costo del fondeo y un menor gasto en provisiones para créditos incobrables. De acuerdo con los estados financieros comparados a mayo de 2026 y 2025, la entidad logró duplicar su utilidad neta, consolidando un desempeño favorable en un contexto de expansión de sus operaciones.
Sin embargo, el reporte también evidencia algunos desafíos que deberán ser monitoreados en los próximos meses, entre ellos el incremento de la cartera en cobranza judicial, el mayor gasto administrativo derivado del crecimiento del negocio y la necesidad de mantener la calidad del portafolio crediticio ante el acelerado aumento de las colocaciones.

La rentabilidad supera el ritmo de crecimiento del negocio
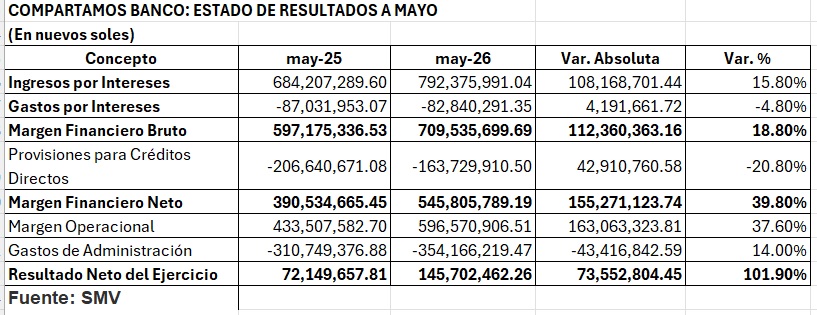
Entre enero y mayo de 2026, Compartamos Banco obtuvo una utilidad neta de S/ 145.7 millones, cifra que representa un incremento de 101.9% respecto a los S/ 72.1 millones registrados en el mismo periodo del año anterior.
Este resultado estuvo respaldado principalmente por el crecimiento del margen financiero y una menor presión por provisiones, factores que permitieron absorber el incremento de los gastos operativos y fortalecer la rentabilidad de la entidad.
Los ingresos por intereses ascendieron a S/ 792.4 millones, un crecimiento de 15.8% frente a mayo de 2025, impulsados por una mayor colocación de créditos, especialmente en su cartera principal. En contraste, los gastos por intereses disminuyeron 4.8%, pasando de S/ 87 millones a S/ 82.8 millones, lo que refleja una gestión más eficiente del costo de financiamiento.
Como consecuencia, el margen financiero bruto aumentó 18.8%, alcanzando los S/ 709.5 millones.
Menores provisiones impulsan las ganancias
Uno de los factores con mayor incidencia en el crecimiento de la utilidad fue la reducción del gasto por provisiones para créditos directos.
Durante el periodo analizado, este rubro disminuyó 20.8%, pasando de S/ 206.6 millones a S/ 163.7 millones. La reducción permitió liberar recursos que fortalecieron el margen financiero neto, el cual creció 39.8% hasta situarse en S/ 545.8 millones.
Esta evolución está alineada con una mejora en la calidad de la cartera de créditos, reflejada principalmente en la disminución de los créditos vencidos y refinanciados.
El margen operacional también mostró un desempeño favorable al crecer 37.6%, alcanzando los S/ 596.6 millones.

Los gastos administrativos aumentan por expansión del negocio
El crecimiento de la operación también implicó mayores costos administrativos.
Los gastos de administración ascendieron a S/ 354.2 millones, lo que representa un incremento de 14% respecto al mismo periodo de 2025.
No obstante, este aumento fue inferior al crecimiento del margen financiero neto, lo que evidencia que la entidad logró mantener una adecuada eficiencia operativa pese a la expansión de sus actividades.

Expansión de la cartera de créditos
El balance general refleja un importante crecimiento del negocio crediticio.
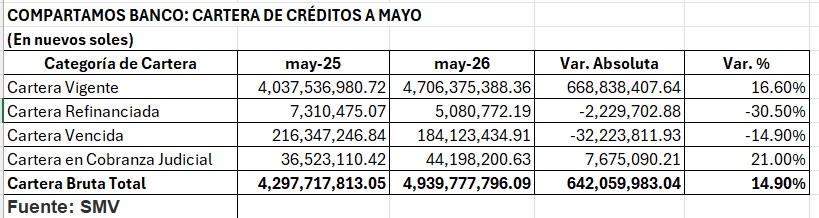
La cartera bruta de créditos alcanzó los S/ 4,939.8 millones, equivalente a un incremento de 14.9% frente al año anterior.
El principal motor fue la cartera vigente, que aumentó 16.6% hasta superar los S/ 4,706 millones, confirmando una mayor actividad de colocaciones.
En paralelo, la cartera refinanciada disminuyó 30.5%, mientras que la cartera vencida retrocedió 14.9%, indicadores que contribuyen a explicar la menor necesidad de constituir provisiones durante el periodo.
Sin embargo, la cartera en cobranza judicial registró un crecimiento de 21%, pasando de S/ 36.5 millones a S/ 44.2 millones, un comportamiento que constituye uno de los principales aspectos a seguir en la evolución futura del riesgo crediticio.
Para acompañar el crecimiento del portafolio, el saldo acumulado de provisiones aumentó desde S/ 348.9 millones hasta S/ 386.5 millones, fortaleciendo la cobertura sobre una cartera de mayor tamaño.
Balance muestra mayor solidez patrimonial
Los estados financieros también reflejan un fortalecimiento de la posición financiera del banco.
El total de activos creció 14.6%, alcanzando S/ 5,812.2 millones, impulsado principalmente por la expansión de la cartera de créditos.
Por su parte, las obligaciones con el público aumentaron 16.5%, llegando a S/ 3,532 millones, con las cuentas a plazo como el principal componente del fondeo.
Asimismo, el patrimonio registró un crecimiento de 21.4%, al pasar de S/ 1,031.7 millones a S/ 1,252.2 millones, favorecido tanto por la generación de utilidades como por la acumulación de resultados, fortaleciendo la capacidad financiera de la entidad para sostener su crecimiento.

Retos para mantener el desempeño
Si bien los resultados muestran una evolución favorable de la rentabilidad, el banco enfrenta algunos desafíos que serán determinantes para sostener este desempeño en los próximos trimestres.
Uno de ellos es contener el incremento de la cartera en cobranza judicial, que avanzó 21% durante el periodo y podría traducirse en mayores requerimientos de provisiones si la recuperación de esos créditos no evoluciona favorablemente.
Otro reto será controlar el crecimiento de los gastos administrativos conforme continúe la expansión de las colocaciones, preservando los niveles de eficiencia operativa alcanzados hasta ahora.
Finalmente, el fuerte crecimiento de la cartera vigente exigirá mantener una adecuada evaluación del riesgo crediticio para evitar un deterioro en la calidad de los activos y preservar los niveles de rentabilidad observados en el primer tramo del año.
Vea Tambien:







Más leídas





Últimas Noticias

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.