Compartamos Banco alcanza los S/ 3,000 millones en depósitos y marca un nuevo hito en su crecimiento
Adolfo Peniche y César Sanguineti explicaron que la conversión de financiera a banco respondió a una estrategia de mayor solidez y expansión, y precisaron que no evalúan ingresar al mercado previsional, pese a la apertura anunciada por la SBS.

27 noviembre, 2025 / 11:27 am
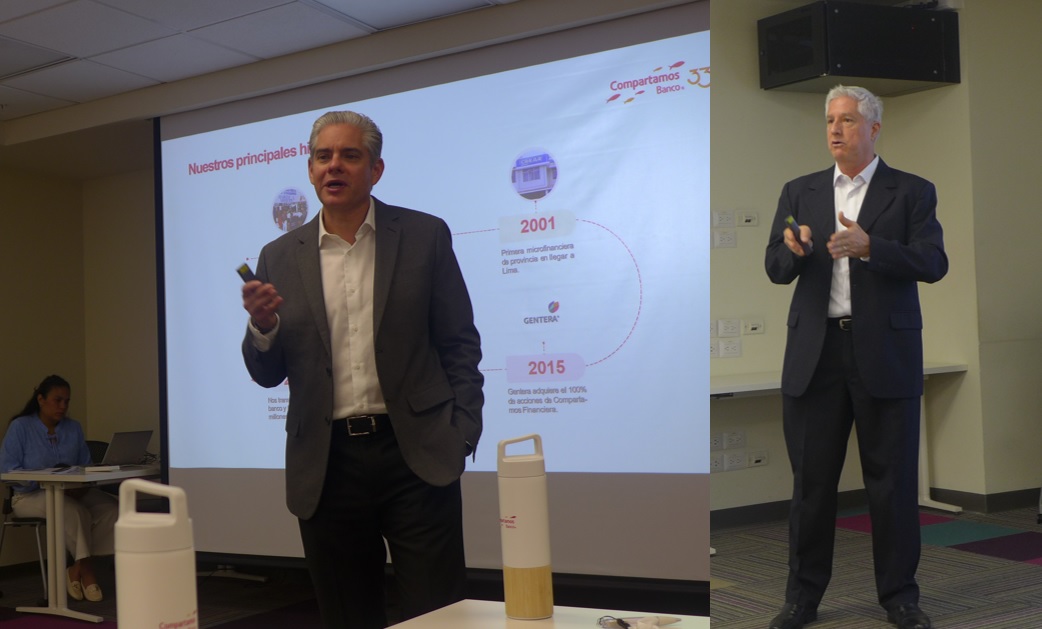
Adolfo Peniche, gerente general de Compartamos Banco y César Sanguineti, gerente central de Administración y Finanzas.
Compartamos Banco realizó hoy una conferencia de prensa en la que su gerente general, Adolfo Peniche, y su gerente central de Administración y Finanzas, César Sanguineti, detallaron la evolución institucional, los resultados financieros más recientes y la estrategia de crecimiento del banco en Perú. Ambos ejecutivos también respondieron preguntas de la prensa, entre ellas las planteadas por Gan@Más.
Adolfo Peniche inició la presentación recordando el origen de la organización, fundada hace 33 años como una ONG con vocación social dedicada a atender a personas excluidas del sistema financiero. Desde sus inicios, dijo, la misión de Compartamos se resume en dos palabras: impulsar sueños. Ese propósito se refleja en el perfil de sus clientes, emprendedores y trabajadores de sectores populares que, sin esta oferta financiera, tendrían pocas opciones formales para financiar sus proyectos.
Peniche repasó los hitos principales de la institución. Recordó que en 1992 iniciaron actividades como ONG y que en 2001 fueron la primera microfinanciera de provincia en llegar a Lima. En ese mismo año, el grupo financiero mexicano Gentera adquirió el 100 % de las acciones, integrando a Compartamos al mayor ecosistema especializado en microfinanzas de la región. Más adelante, en 2020 se convirtieron en accionistas mayoritarios de Pagos Digitales Peruanos (PDP) para potenciar su presencia en medios digitales, y en 2025 obtuvieron la licencia para operar como banco.

Hoy, Compartamos Banco atiende a más de 1.4 millones de clientes en el país, ofreciendo créditos individuales y grupales, cuentas de ahorro, microseguros, la billetera BIM y nuevos productos de consumo como Creditienda. Peniche destacó que el 70 % de sus clientes crediticios pertenece al crédito grupal, una metodología que llegó al Perú gracias al intercambio de prácticas con la operación de México.
Ecosistema Gentera y productos digitales
El gerente general explicó también la estructura del grupo Gentera, conformado por empresas financieras, digitales y de seguros. Entre ellas se encuentran ConCrédito, plataforma fintech de México; Yastás, red de corresponsales; Aterna, broker de seguros; y las operaciones bancarias de México y Perú.
Peniche enfatizó que su ecosistema de productos está alineado con su enfoque social: generar valor humano y social para luego obtener valor económico. Además, resaltó la digitalización de los procesos, señalando que la originación de créditos en campo es completamente digital y que BIM procesa actualmente cerca de 8 millones de transacciones mensuales.

Crecimiento sostenido en el sistema microfinanciero
César Sanguineti, CFO del banco, presentó los principales indicadores financieros y operativos. Informó que la cartera de créditos alcanza los 4,400 millones de soles, con un crecimiento anual sostenido del 10 % durante los últimos cinco años, por encima del promedio del sistema de microfinanzas, que crece alrededor de 3 %. Este avance se ha logrado a través de los productos individuales y grupales, siendo este último el principal motor de inclusión financiera.
Detalló que el banco ya supera el millón de clientes de crédito, cifra que se eleva a 1.4 millones si se consideran las cuentas pasivas. En términos de expansión territorial, Compartamos cuenta con 127 agencias a nivel nacional, con recientes aperturas en regiones más alejadas como Chachapoyas, Pichanaki, Abancay y Bambamarca. Solo Lima y Arequipa concentran el 55 % de los saldos de colocaciones.
Mejora en la calidad de cartera
Sanguineti explicó que la institución ha logrado reducir su morosidad por debajo del promedio del sistema microfinanciero, luego de un año de gestión intensiva de recuperación y acompañamiento al cliente. El CFO subrayó que los asesores cumplen tres roles fundamentales: captar nuevos clientes, gestionar la renovación y crecimiento del portafolio, y realizar la contención y seguimiento para evitar atrasos en los pagos.
En la actualidad, la morosidad del banco se ubica en torno al 5 % y continúa en tendencia descendente. Asimismo, la cobertura de cartera atrasada y refinanciada es una de las más altas del sector, lo que fortalece la solidez del balance. El costo del riesgo también muestra mejoras, habiendo bajado de niveles de 12.8 % a cifras de un dígito.
Depósitos en expansión
El ejecutivo destacó el crecimiento de los fondos por depósitos del público, que ya se acercaban a los 3,000 millones de soles. En ese momento, Peniche intervino para anunciar una primicia: el banco alcanzó ayer los 3,000 millones de soles en depósitos, un hito que aún no había sido comunicado internamente. Este crecimiento contribuye a un fondeo más diversificado y a una reducción gradual del costo de financiamiento.
Los indicadores de solvencia, liquidez, eficiencia y rentabilidad muestran una evolución positiva y coherente con el crecimiento sostenido del portafolio y la mejora en la gestión del riesgo.
Respuestas a la prensa y perspectivas
Al cierre de la presentación, ambos ejecutivos respondieron preguntas de los medios, entre ellas de Gan@Más. Señalaron que los principales desafíos para los próximos meses son seguir profundizando la inclusión financiera, consolidar la calidad de cartera y acelerar la digitalización de los procesos para llegar a más clientes con soluciones de bajo costo y alto impacto social.
Durante la conferencia, Gan@Más consultó a los directivos de Compartamos Banco sobre la estrategia detrás de su reciente conversión de financiera a banco, proceso que entró en vigencia en los primeros meses del año.
Al respecto Peniche explicó que la decisión respondió principalmente a la necesidad de seguir creciendo con mayor solidez institucional. Señalaron que obtener la licencia bancaria les permite ampliar su base de clientes, fortalecer la confianza del público y proyectarse hacia la posibilidad de ofrecer nuevos productos en el futuro.
“Más allá de un tema comercial, la transformación obedece a una visión de expansión y sostenibilidad. Buscamos consolidarnos como una empresa sólida y con capacidad de generar empleo”, indicaron. Sanguineti añadió que, en términos de percepción, los clientes suelen asociar a un banco con mayor fortaleza que a una entidad financiera, lo que contribuye directamente a la fidelidad y confianza del usuario.
¿Compartamos Banco ingresará al negocio previsional?
La segunda consulta de Gan@Más se centró en la reciente decisión de la SBS de permitir que bancos y financieras puedan administrar fondos de pensiones.
Peniche señaló que, por ahora, esta opción no se encuentra en su radar. Afirmaron que su foco estratégico continúa centrado en los segmentos C, D y E de la población, donde ya han desarrollado productos y soluciones específicas.
“No estamos pensando en ingresar a segmentos distintos ni en productos que se alejen de nuestro core actual. Preferimos seguir ampliando la oferta dirigida a nuestro público objetivo”, precisaron.
Competencia y proyecciones en el mercado de billeteras electrónicas
La tercera pregunta abordó el panorama de las billeteras electrónicas, especialmente de BIM —la billetera ligada a Compartamos Banco— considerando que otras billeteras ya concentra la mayoría de usuarios, en un contexto donde nuevas alternativas, como la próxima billetera de la Federación de Cajas Municipales, empiezan a ganar espacio.
Los ejecutivos destacaron que BIM está en una etapa de crecimiento sostenido y que uno de los hitos recientes fue la actualización de su core tecnológico, lo que permite ampliar funcionalidades y capacidad operativa. Actualmente procesa alrededor de 8 millones de transacciones mensuales, y la entidad prevé un desarrollo aún mayor en los próximos meses.
Agregaron que el ecosistema de pagos digitales en Perú evoluciona aceleradamente, impulsado por el cambio de hábitos de los usuarios, que reducen el uso de efectivo principalmente por motivos de seguridad y practicidad.
“La competencia es bienvenida. Obliga a todas las organizaciones a ser más eficientes y a ofrecer mejores funcionalidades. La gran batalla hoy es contra el efectivo, y eso termina beneficiando al usuario”, subrayaron.
Vea Tambien:






Más leídas





Últimas Noticias
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026

Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025

Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac

Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas

Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros

Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes

Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026
Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025
Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac
Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas
Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros
Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.