Caja Trujillo fortalece su rentabilidad pese al aumento de gastos operativos
La entidad ganó S/ 26,4 millones a abril, un 72,9% más que un año atrás, aunque los gastos administrativos crecieron por encima del ritmo de sus ingresos.

10 junio, 2026 / 7:00 am
Caja Municipal de Ahorro y Crédito de Trujillo registró un importante fortalecimiento de sus resultados financieros durante los primeros cuatro meses de 2026, reforzando una recuperación de su rentabilidad gracias a una combinación de mayores ingresos, menores costos de fondeo y una significativa reducción de las provisiones destinadas a cubrir riesgos crediticios.
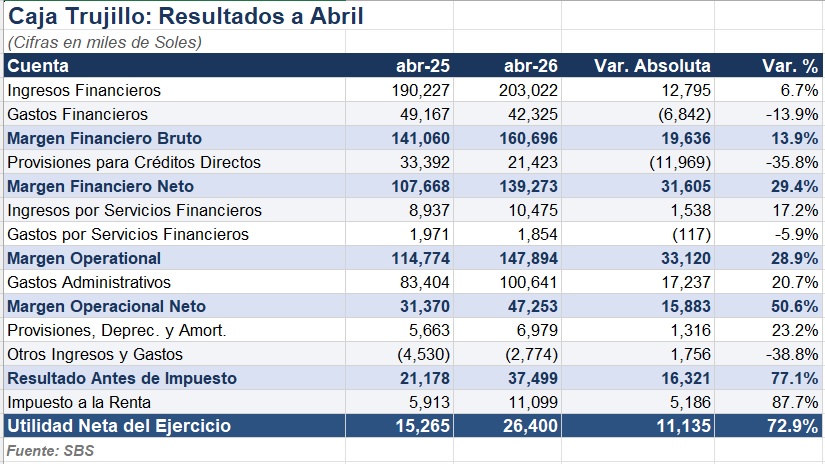
Según información financiera reportada a la Superintendencia de Banca, Seguros y AFP (SBS), la entidad obtuvo una utilidad neta acumulada de S/ 26,4 millones entre enero y abril de 2026, cifra que representa un incremento de 72,9% respecto a los S/ 15,3 millones alcanzados en el mismo período del año anterior.
El desempeño refleja una mejora en los indicadores de eficiencia financiera y gestión de riesgos, en un contexto donde las entidades microfinancieras continúan enfrentando desafíos asociados a la competencia por depósitos, la evolución de la calidad de cartera y la necesidad de mantener adecuados niveles de rentabilidad.

Mejora del margen financiero impulsa los resultados
Uno de los factores más relevantes detrás del crecimiento de las ganancias fue la evolución favorable del margen financiero de la entidad.
Los ingresos financieros ascendieron a S/ 203 millones al cierre de abril de 2026, lo que representó un crecimiento de 6,7% frente a los S/ 190,2 millones registrados en igual período de 2025. Sin embargo, el avance de la rentabilidad fue impulsado principalmente por la reducción de los gastos financieros, que descendieron de S/ 49,2 millones a S/ 42,3 millones, equivalente a una disminución de 13,9%.
Esta reducción permitió que el margen financiero bruto creciera 13,9%, pasando de S/ 141,1 millones a S/ 160,7 millones, un avance que prácticamente duplicó el ritmo de expansión de los ingresos financieros.
La evolución de este indicador evidencia una mejora en la estructura de fondeo de la institución, favorecida por menores costos de captación de recursos y una gestión más eficiente de sus obligaciones financieras.
Fuerte reducción de provisiones fortalece la rentabilidad
El principal motor del crecimiento de las utilidades fue la significativa disminución de las provisiones para créditos directos.
Durante los primeros cuatro meses de 2026, Caja Trujillo destinó S/ 21,4 millones a provisiones, monto inferior en S/ 12 millones respecto a los S/ 33,4 millones registrados en el mismo período del año anterior. La reducción fue de 35,8%.
Como consecuencia, el margen financiero neto se expandió 29,4%, alcanzando S/ 139,3 millones frente a los S/ 107,7 millones obtenidos un año antes.
Este comportamiento sugiere una mejora en la calidad de la cartera crediticia, una mayor efectividad en los procesos de cobranza o una menor necesidad de constituir reservas para cubrir eventuales deterioros en los préstamos otorgados.
El menor peso de las provisiones permitió que una mayor proporción de los ingresos financieros se trasladara directamente a los resultados finales de la entidad.

Ingresos por servicios también muestran crecimiento
La evolución positiva de los resultados también estuvo respaldada por el desempeño de los ingresos provenientes de servicios financieros.
Estos ingresos aumentaron 17,2%, pasando de S/ 8,9 millones a S/ 10,5 millones, mientras que los gastos asociados a dichos servicios se redujeron ligeramente en 5,9%.
Gracias a ello, el margen operacional avanzó 28,9%, alcanzando S/ 147,9 millones frente a los S/ 114,8 millones obtenidos en abril de 2025.
Este crecimiento refleja una mayor diversificación de las fuentes de ingresos de la institución, más allá de la actividad tradicional de intermediación financiera.

Gastos administrativos crecen por encima de los ingresos
A pesar de los sólidos resultados obtenidos, el reporte financiero también evidencia algunos factores que podrían convertirse en desafíos para la entidad en los próximos trimestres.
Uno de ellos es el fuerte incremento de los gastos administrativos, que crecieron 20,7%, pasando de S/ 83,4 millones a S/ 100,6 millones.
Este crecimiento fue considerablemente superior al avance de los ingresos financieros, que aumentaron solo 6,7%.
Dentro de este rubro destaca especialmente el incremento de los gastos de personal, que pasaron de S/ 57,9 millones a S/ 72,9 millones, registrando un crecimiento de 25,8%.
El comportamiento podría estar asociado a procesos de expansión comercial, fortalecimiento de la red de atención o incorporación de nuevas capacidades operativas. Sin embargo, especialistas suelen advertir que incrementos sostenidos en los gastos estructurales pueden afectar la eficiencia operativa si no vienen acompañados por una expansión similar de los ingresos.
Margen operativo neto mantiene crecimiento sólido
A pesar del aumento de los costos administrativos, Caja Trujillo logró mantener una evolución favorable de sus principales indicadores operativos.
El margen operacional neto alcanzó S/ 47,3 millones, cifra superior en 50,6% a los S/ 31,4 millones registrados en abril de 2025.
Asimismo, el resultado antes de impuestos ascendió a S/ 37,5 millones, registrando un crecimiento de 77,1% frente a los S/ 21,2 millones obtenidos en el mismo período del año anterior.
Tras el pago del Impuesto a la Renta, que ascendió a S/ 11,1 millones, la utilidad neta final se ubicó en S/ 26,4 millones.

Inversiones tecnológicas elevan amortizaciones
Otro aspecto observado en los estados financieros es el incremento de los gastos por amortización de activos intangibles.
Este rubro pasó de S/ 2,1 millones a S/ 4,2 millones, registrando un crecimiento de 100%.
La evolución podría estar vinculada a inversiones realizadas en sistemas informáticos, plataformas tecnológicas o proyectos de transformación digital que comenzaron a reflejarse con mayor intensidad en los resultados de 2026.
Si bien estos gastos reducen temporalmente la rentabilidad contable, suelen estar asociados a mejoras en la eficiencia operativa y competitividad de largo plazo.
Atención sobre créditos indirectos
El análisis también muestra un aumento en las provisiones vinculadas a créditos indirectos, como avales y cartas fianza.
Mientras que en abril de 2025 la entidad registraba una reversión de provisiones por S/ 4 mil, en abril de 2026 reportó un gasto de S/ 478 mil por este concepto.
Aunque el monto sigue siendo reducido en comparación con el tamaño total de la operación, la tendencia podría reflejar un incremento en los riesgos asociados a este segmento específico de negocios.
Los resultados de Caja Trujillo al cierre de abril de 2026 muestran una entidad que ha fortalecido su rentabilidad gracias a una mejor gestión del riesgo crediticio y a una reducción de sus costos financieros. No obstante, la evolución de los gastos administrativos, el crecimiento de los costos laborales y algunos indicadores relacionados con créditos indirectos serán aspectos que el mercado seguirá observando en los próximos meses.
Vea Tambien:







Más leídas




Últimas Noticias

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.