Caja Piura deja atrás fase más costosa de la absorción de Sullana y empieza a monetizar su integración
La Caja empezó a reflejar en sus resultados los beneficios del saneamiento de cartera, la optimización del fondeo y una estructura de costos más ordenada. Sepa por qué la microfinanciera lideró el ranking de utilidades de las cajas municipales a febrero del 2026.

10 abril, 2026 / 9:16 am
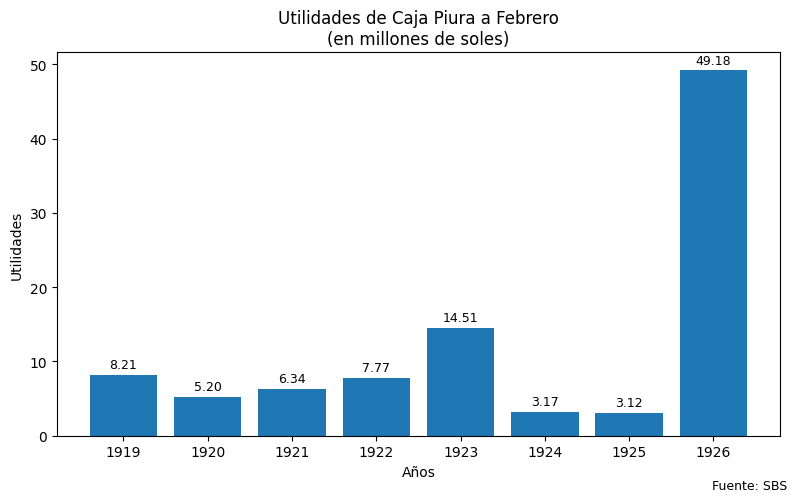
Como informámos, Caja Piura lideró el ranking de utilidades del sistema de cajas municipales al cierre de febrero de 2026, al registrar una utilidad neta de S/ 49.2 millones, la más alta del sector y muy por encima de los S/ 3.1 millones reportados en el mismo periodo del año anterior y de su historia para ese período. El salto no solo representa un crecimiento de 1,473.7% interanual, sino que además marca un punto de inflexión para la caja norteña, que empieza a mostrar los beneficios financieros de haber superado la etapa más compleja de la absorción del bloque patrimonial de la extinta Caja Sullana.
Utilidades de las cajas municipales se disparan 195.9% a febrero del 2026
El resultado cobra especial relevancia en un contexto en el que el sistema de cajas municipales viene recuperando rentabilidad, pero con desempeños todavía heterogéneos entre entidades. En ese escenario, Caja Piura no solo destacó por el tamaño de su utilidad, sino por la velocidad con la que revirtió un periodo de presión operativa, costos extraordinarios y altos requerimientos de provisiones asociados a la integración de Sullana. Lo que muestran sus cifras a febrero es que la entidad ha logrado transformar un proceso de rescate e integración en una palanca concreta de rentabilidad.

Hay que indicar que el 12 de julio del 2024, Caja Piura se adjudicó el bloque patrimonial de activos y pasivos provenientes del balance general de la Caja Sullana en Régimen Especial Transitorio, que incluye la totalidad de los depósitos, cubiertos y no cubiertos, por el Fondo de Seguro de Depósitos. Asimismo, a diciembre del 2025, la materialización de la integración del bloque patrimonial como consecuencia del reconocimiento de la valorización de Ex Caja Sullana permitió la transferencia del Fondo de Seguro de Depósitos por S/533.40 millones para el equilibrio contable de los saldos, así como el fortalecimiento ratio de solvencia de Caja Piura a 15.17% desde 12.58% a fines del 2024.
El mayor resultado del sistema no vino por crecer más, sino por ganar eficiencia
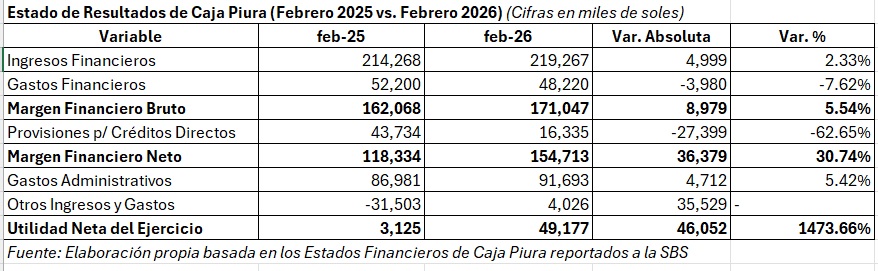
En ese sentido, a diferencia de lo que podría suponerse, el liderazgo de Caja Piura en utilidades no se explica por una expansión agresiva de ingresos, sino por una mejora sustancial en la calidad de sus resultados. Los ingresos financieros crecieron apenas 2.3% interanual, al pasar de S/ 214.3 millones a S/ 219.3 millones, una variación moderada para una entidad de su tamaño.
Ese dato es clave porque revela que el extraordinario aumento de utilidades no estuvo impulsado por un crecimiento acelerado de colocaciones ni por una expansión desbordada del balance, sino por una combinación de menor costo financiero, fuerte reducción del gasto en provisiones y normalización de cuentas extraordinarias que en 2025 todavía estaban afectadas por la absorción de Sullana.
En otras palabras, Caja Piura no ganó mucho más porque prestó mucho más, sino porque empezó a administrar mejor el negocio que ya tenía, con una estructura de costos y riesgos mucho más ordenada que la del año previo.

La caída de provisiones fue el principal motor del salto en utilidades
El factor más determinante del resultado fue, sin duda, la fuerte reducción del gasto por provisiones para créditos directos. En febrero de 2025, Caja Piura destinó S/ 43.7 millones a cubrir riesgos de incobrabilidad. Un año después, esa cifra cayó a S/ 16.3 millones.
La reducción de S/ 27.4 millones equivale a un desplome de 62.6%, y fue el principal impulsor del salto en la utilidad neta. Técnicamente, esto significa que el costo del riesgo se alivió de manera sustancial y liberó recursos que antes se absorbían en cobertura de deterioro para que ahora impacten directamente en la última línea del estado de resultados.
Esta mejora tiene una explicación muy concreta: la cartera heredada de la extinta Caja Sullana ya no está generando el mismo nivel de presión que en 2025. Durante la fase inicial de absorción, era esperable que la entidad asumiera mayores provisiones por la necesidad de clasificar, depurar y sanear créditos con mayor deterioro o con visibilidad aún incompleta. A febrero de 2026, esa etapa parece haber quedado mayormente atrás.
El mercado puede leer este cambio como una señal de que Caja Piura ya está dejando de cargar el mayor peso del rescate y empieza a capturar beneficios reales de la integración. Si en 2025 el bloque absorbido drenaba resultados, en 2026 empieza a dejar de hacerlo.
La absorción de CMAC Sullana dejó de ser una carga y empieza a convertirse en ventaja
Uno de los hallazgos más relevantes del análisis financiero es que la integración de la extinta Caja Sullana está mucho más avanzada y ordenada que hace un año. Esto se refleja con claridad en la cuenta de “Otros activos”, donde se registraban temporalmente los activos y pasivos migrados mientras culminaba el proceso de incorporación a las cuentas definitivas.
En febrero de 2025, esa cuenta ascendía a S/ 1,935 millones. Para febrero de 2026, el saldo se redujo drásticamente a solo S/ 243 millones. La caída de casi S/ 1,692 millones equivale a una reducción cercana al 87.4%, lo que indica que la mayor parte del bloque patrimonial ya fue reclasificada, absorbida o integrada dentro de la estructura ordinaria del balance.
Este dato no es solo contable. Tiene una lectura operativa y estratégica muy relevante: mientras más rápido se completa la migración, mayor capacidad tiene la caja para gestionar esos activos con criterios normales de originación, seguimiento, cobranza y rentabilidad. Es decir, deja de administrar una “cartera en transición” y empieza a administrarla como parte de su negocio regular.
Eso explica por qué Caja Piura logró mejorar de forma tan marcada sus resultados. La integración de Sullana ya no aparece como un evento extraordinario que genera costos, sino como una base adicional de escala que empieza a producir sinergias.

El giro de “otros ingresos y gastos” aportó más de S/ 35 millones al resultado
Si la reducción de provisiones fue el principal motor, el segundo factor clave estuvo en la normalización de la cuenta de “Otros ingresos y gastos”, que mostró uno de los cambios más abruptos del estado de resultados.
En febrero de 2025, esta cuenta arrojaba una pérdida neta de S/ 31.5 millones. Un año después, pasó a registrar una ganancia neta de S/ 4.0 millones. El giro total fue de S/ 35.5 millones.
Ese cambio tuvo un impacto directo y decisivo sobre la utilidad neta. Aunque no se detalla en los estados financieros de la Caja cada componente exacto de esta cuenta, la lectura más razonable es que en 2025 todavía concentraba costos asociados a la absorción de Sullana, castigos, ajustes de valoración, reordenamientos contables o gastos extraordinarios propios de un proceso de integración forzada. En 2026, con la migración más avanzada y el saneamiento más maduro, esos impactos desaparecen o incluso se revierten.
Es así, que este es uno de los elementos que mejor explica por qué Caja Piura pudo despegar tan rápido frente al resto del sistema. No solo mejoró el negocio ordinario; además dejó atrás pérdidas extraordinarias que distorsionaban sus resultados.
Mejor margen financiero con menor costo de fondeo
Otro factor que fortaleció el desempeño fue la mejora del margen financiero bruto, que subió de S/ 162.1 millones a S/ 171.0 millones, un crecimiento de 5.5%. Aunque los ingresos financieros avanzaron de manera moderada, la mejora del margen fue favorecida por una reducción en los gastos financieros.
Estos últimos bajaron de S/ 52.2 millones a S/ 48.2 millones, una caída de 7.6%. Lo más llamativo es que esa reducción se produjo pese a que las obligaciones con el público —es decir, los depósitos captados— crecieron de S/ 5,854 millones a S/ 6,120 millones.
En términos prácticos, esto sugiere que Caja Piura logró abaratar su costo de fondeo incluso con una base mayor de depósitos, ya sea porque captó recursos a tasas más competitivas, porque reconfiguró mejor el mix de pasivos o porque redujo su dependencia de fuentes más caras.
En esa línea, el dato más revelador es la disminución de los adeudados, que pasaron de S/ 189 millones a S/ 74.5 millones. La fuerte reducción de este componente refuerza la idea de que la caja sustituyó fondeo relativamente más costoso por depósitos o fuentes más eficientes, mejorando así el spread financiero.
Para una caja municipal, este ajuste es especialmente valioso porque el costo del fondeo suele ser una de las variables más sensibles en periodos de alta competencia por depósitos. Caja Piura muestra aquí una señal de gestión de tesorería mucho más fina que la observada un año atrás.

El margen financiero neto se disparó y explicó gran parte del resultado récord
Como resultado de un mejor margen bruto y, sobre todo, de una menor carga de provisiones, el margen financiero neto subió de S/ 118.3 millones a S/ 154.7 millones. El incremento de S/ 36.4 millones equivale a un crecimiento de 30.7%.
Ese avance es muy superior al crecimiento de los ingresos financieros y resume con claridad el cambio de fondo en la estructura de resultados de Caja Piura: la caja no solo genera ingresos, sino que ahora retiene una porción mucho mayor de esos ingresos después de cubrir el costo del dinero y el riesgo crediticio.
En el negocio microfinanciero, este indicador es uno de los más sensibles para medir calidad de rentabilidad. Que el margen financiero neto crezca más de 30% con ingresos avanzando solo 2.3% revela que el negocio se volvió más eficiente, menos costoso y menos presionado por deterioro.
La escala creció, pero los gastos administrativos siguieron bajo control
Un aspecto que también ayudó a explicar la utilidad récord fue el control del gasto operativo. Los gastos administrativos subieron de S/ 87.0 millones a S/ 91.7 millones, un aumento de S/ 4.7 millones o 5.4%.
Aunque se trata de un incremento, la cifra luce bastante contenida frente a la magnitud del salto en la utilidad neta y al mayor tamaño operativo de la entidad tras la absorción de Sullana. En términos relativos, Caja Piura logró incorporar una mayor escala sin disparar sus costos administrativos, lo que es una señal importante de captura de sinergias.
En procesos de integración, uno de los mayores riesgos suele ser que el aumento de tamaño venga acompañado de duplicidades, sobrecostos y una estructura pesada que termine neutralizando el beneficio esperado. En este caso, las cifras sugieren lo contrario: Caja Piura está absorbiendo mayor volumen con disciplina en gastos, lo que le permite convertir escala en rentabilidad.
Ese punto es especialmente relevante porque diferencia a Caja Piura de otras entidades que, aun creciendo, todavía no logran traducir esa expansión en una mejora proporcional de resultados.
Por qué fue la caja con mayor utilidad del sistema
La utilidad neta de S/ 49.2 millones no solo fue un buen resultado, sino la más alta entre todas las cajas municipales al cierre de febrero de 2026. En un sistema donde varias entidades mejoraron de forma importante su rentabilidad, Caja Piura logró posicionarse en la cima porque combinó cuatro factores que pocas cajas pudieron alinear al mismo tiempo.
Primero, completó gran parte del saneamiento de la cartera heredada de Sullana, lo que desplomó las provisiones. Segundo, dejó atrás los efectos extraordinarios que golpeaban la cuenta de otros ingresos y gastos. Tercero, mejoró su estructura de fondeo y redujo el costo financiero incluso con más depósitos. Y cuarto, mantuvo bajo control sus gastos administrativos, evitando que la mayor escala consumiera el beneficio de la recuperación.
Esa combinación hizo que el salto en utilidad fuera mucho más pronunciado que el del resto del sistema. Mientras otras cajas mejoraron porque el entorno se volvió algo más favorable o porque bajaron parcialmente sus provisiones, Caja Piura tuvo además un efecto adicional de “normalización postintegración”, que le permitió partir desde una base 2025 muy castigada y mostrar una recuperación extraordinaria en 2026.
En ese sentido, su liderazgo sectorial es real, pero también tiene un componente excepcional: no solo responde a una buena gestión operativa, sino al hecho de que 2026 es el primer periodo en el que se empiezan a ver claramente los beneficios financieros de haber absorbido Sullana.
Un resultado extraordinario, pero con el reto de demostrar sostenibilidad
La gran pregunta que deja este desempeño es si una utilidad de esta magnitud puede sostenerse en los próximos trimestres. La respuesta, por ahora, es que parte importante del salto responde a un proceso de normalización que difícilmente volverá a repetirse con la misma intensidad.
La caída de provisiones, el giro de más de S/ 35 millones en otros ingresos y gastos y la desaparición progresiva de costos extraordinarios asociados a la integración son factores que tuvieron un peso muy fuerte en esta comparación interanual. Eso significa que el crecimiento de 1,473% es extraordinario, pero no necesariamente extrapolable a la misma velocidad hacia adelante.
Sin embargo, eso no le quita mérito al resultado. Al contrario, confirma que Caja Piura logró atravesar la fase más delicada de la absorción sin comprometer su posición y ahora está en condiciones de operar sobre una base mucho más limpia y rentable.
La sostenibilidad dependerá de que mantenga el control del riesgo crediticio, preserve el menor costo de fondeo y siga capturando eficiencias de la mayor escala. Si esos tres elementos se mantienen, la caja podría cerrar 2026 con un resultado históricamente alto, aunque probablemente sin repetir tasas de crecimiento tan extremas como las observadas en este primer bimestre.
Los riesgos siguen concentrados en el norte y en el entorno macroeconómico
A pesar del buen momento financiero, el entorno no está exento de riesgos. Caja Piura mantiene una exposición estructural importante al norte del país, una zona particularmente sensible a eventos climáticos y a ciclos económicos regionales.
El Fenómeno de El Niño sigue siendo una amenaza latente para actividades como agricultura, comercio y servicios, que son precisamente algunas de las principales fuentes de ingresos de buena parte de su base de clientes. Un evento climático severo podría deteriorar la capacidad de pago y presionar nuevamente las provisiones.
A ello se suma el ruido preelectoral, que suele traducirse en mayor cautela en inversión, desaceleración del consumo y episodios de volatilidad financiera. En un negocio tan vinculado al comportamiento de pequeños empresarios y hogares, esos factores pueden afectar la dinámica de originación y cobranza.
Por eso, aunque el resultado a febrero es muy sólido, el verdadero examen para Caja Piura será sostener la calidad de cartera y evitar que el alivio de provisiones observado este año se revierta más adelante.
Vea Tambien:







Más leídas




Últimas Noticias

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.