Utilidades de las cajas municipales se disparan 195.9% a febrero del 2026
El fuerte repunte del sistema microfinanciero respondió a la caída del costo del riesgo, el avance de los ingresos financieros y una mejora en la rentabilidad operativa.

7 abril, 2026 / 9:22 am

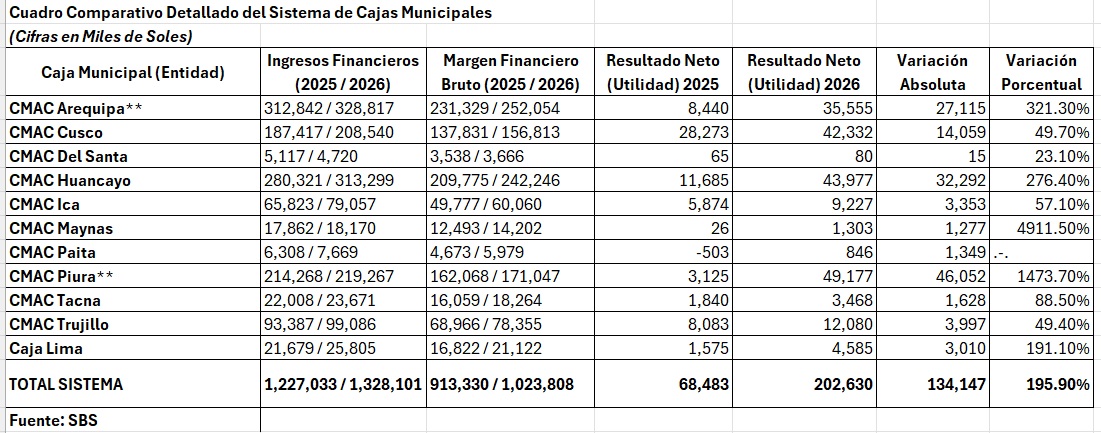
El sistema de Cajas Municipales de Ahorro y Crédito (CMAC) arrancó el 2026 con una mejora contundente en sus resultados financieros y con señales claras de haber dejado atrás la etapa más exigente del ciclo de saneamiento de cartera. Al cierre de febrero, las utilidades netas agregadas del sistema alcanzaron los S/ 202.6 millones, casi tres veces más que los S/ 68.5 millones reportados en el mismo mes del año anterior, lo que representa un crecimiento de 195.9% o un avance absoluto de S/ 134.1 millones.
La magnitud del salto no solo refleja una recuperación contable, sino una transformación más estructural en la rentabilidad del negocio microfinanciero municipal. El sector ha logrado combinar una expansión de ingresos, una mejora en la eficiencia del fondeo y, sobre todo, una reducción significativa en el costo del riesgo, en un contexto en el que la capacidad de pago de los clientes comenzó a estabilizarse tras varios trimestres de presión sobre la cartera.

El resultado es un sistema que, al menos en el arranque del año, exhibe una posición financiera mucho más sólida y con mejores condiciones para volver a crecer con mayor agresividad en colocaciones durante los próximos meses.
Un salto en utilidades que marca un cambio de etapa
La principal señal de la mejora del sistema está en la última línea del estado de resultados. Las utilidades netas agregadas de las cajas municipales pasaron de S/ 68.5 millones en febrero de 2025 a S/ 202.6 millones en febrero de 2026, en un avance que prácticamente triplica las ganancias del sector en términos anuales.
Este desempeño se apoya en una expansión del margen operacional, que creció de S/ 635.3 millones a S/ 852.8 millones. El aumento, equivalente a S/ 217.5 millones, muestra que las cajas no solo generaron más ingresos, sino que lograron capturar un mayor rendimiento desde su negocio principal luego de un periodo en el que gran parte de los recursos se destinaban a cubrir deterioros crediticios.

En términos técnicos, la mejora del margen operacional confirma que el sistema ha empezado a capitalizar mejor su escala, con una estructura más eficiente para transformar colocaciones en resultados. En otras palabras, las cajas están ingresando a una fase en la que el negocio vuelve a generar rentabilidad más estable, después de varios ejercicios marcados por ajustes, provisiones elevadas y una presión importante sobre la calidad de cartera.
Más ingresos y menor costo financiero impulsan el margen
El desempeño del sistema también se explica por una mejora simultánea en los ingresos financieros y en el costo del fondeo. Los ingresos financieros totales crecieron de S/ 1,227 millones a S/ 1,328.1 millones entre febrero de 2025 y febrero de 2026, lo que equivale a un incremento de 8.2%. Este avance evidencia que, pese a un entorno competitivo y a una demanda todavía selectiva, las cajas mantuvieron dinamismo comercial y lograron sostener la expansión de su negocio crediticio.
El principal motor siguió siendo el negocio de créditos directos. Los ingresos provenientes de esta línea subieron de S/ 1,172.5 millones a S/ 1,282.9 millones, lo que confirma que el núcleo del negocio retail y microfinanciero sigue siendo el principal generador de rentabilidad del sistema.
Sin embargo, uno de los factores más relevantes del periodo fue la mejora en la gestión del costo de fondeo. A pesar del crecimiento de las colocaciones y del mantenimiento de una operación intensiva en recursos, los gastos financieros totales disminuyeron de S/ 313.7 millones a S/ 304.3 millones. Esta reducción de S/ 9.4 millones adquiere especial importancia porque se produjo en paralelo a una expansión de ingresos, elevando el spread financiero del sistema.

Buena parte de esta mejora se explica por una administración más eficiente de las obligaciones con el público, que a nivel agregado bajaron de S/ 217 millones a S/ 209.7 millones, así como por un manejo más estratégico de adeudos y otras obligaciones financieras. En la práctica, las cajas lograron financiarse mejor y a menor costo, un cambio relevante frente al escenario de tasas más exigentes que predominó en periodos previos.
Como resultado, el margen financiero bruto del sistema escaló de S/ 913.3 millones a S/ 1,023.8 millones. El dato refleja una mejora de más de S/ 110 millones y confirma que las entidades están logrando extraer más rentabilidad de sus activos sin elevar proporcionalmente su costo financiero.
La menor necesidad de provisiones explica buena parte de la recuperación
Si hay un factor que explica el fuerte repunte de las utilidades, ese es la reducción del gasto por provisiones para créditos directos. Este rubro cayó de S/ 311.6 millones en febrero de 2025 a S/ 222.5 millones en febrero de 2026, lo que supone una disminución de 28.6% o un ahorro de S/ 89.1 millones frente al mismo periodo del año anterior.
Esta caída en el costo del riesgo es clave para entender el cambio de tendencia. Durante los últimos años, las cajas municipales habían tenido que destinar una parte sustancial de sus ingresos a fortalecer coberturas, limpiar cartera y absorber el deterioro crediticio acumulado en segmentos más sensibles. La menor presión en provisiones indica ahora una estabilización de la cartera crítica y una mejora gradual en los indicadores de mora, lo que libera recursos que antes se consumían en saneamiento y hoy se transforman en utilidades.
Desde una lectura macrofinanciera, el entorno cambiario también jugó a favor. El fortalecimiento del sol frente al dólar, con un tipo de cambio contable que pasó de 3.677 a 3.355, contribuyó a aliviar la presión sobre deudores con ingresos en moneda local y obligaciones dolarizadas, además de favorecer la valoración de ciertos portafolios. Aunque no es el único factor, sí ayudó a reducir tensiones sobre la capacidad de pago en algunos segmentos expuestos a moneda extranjera.
En conjunto, la menor necesidad de provisiones sugiere que el sistema ya superó la fase más aguda del deterioro y está entrando en una etapa de normalización de riesgo, algo especialmente relevante para un sector cuya rentabilidad suele depender fuertemente de la calidad de cartera.

Piura lidera en utilidades, pero Huancayo resalta por eficiencia operativa
A nivel individual, el desempeño de las cajas municipales mostró dinámicas heterogéneas, con casos de crecimiento orgánico, procesos de integración y recuperaciones puntuales. En términos de utilidad neta, CMAC Piura se convirtió en la entidad más rentable del sistema al alcanzar S/ 49.2 millones, muy por encima de los S/ 3.1 millones registrados un año antes. El salto equivale a un incremento de 1,473.7% y responde, en buena medida, a la absorción del bloque patrimonial de CMAC Sullana, proceso que ha redefinido su escala y su posicionamiento en el norte del país.
No obstante, desde una mirada más técnica, CMAC Huancayo destacó por la fortaleza de su negocio core. La entidad elevó su utilidad de S/ 11.7 millones a S/ 44 millones, un crecimiento de 276.4%, pero además registró un margen operacional de S/ 184.7 millones, superior incluso al de Piura, que se ubicó en S/ 162.3 millones. Ese dato sugiere que Huancayo está mostrando una de las estructuras operativas más eficientes del sistema para generar valor desde su actividad principal, sin depender de manera determinante de un evento inorgánico.
CMAC Cusco, por su parte, volvió a consolidarse como uno de los casos más consistentes del sector. Su utilidad neta pasó de S/ 28.3 millones a S/ 42.3 millones, con un crecimiento de 49.7%. Aunque el avance es menos explosivo que el de otras entidades, el resultado refuerza su perfil de expansión sostenida y orgánica, con una trayectoria de mayor estabilidad relativa en el largo plazo.
Arequipa cuadruplica ganancias en plena integración y Piura capitaliza la absorción de Sullana
CMAC Arequipa fue otro de los nombres destacados del periodo. La caja elevó su utilidad neta de S/ 8.4 millones a S/ 35.6 millones, lo que representa un crecimiento de 321.3%. El resultado es particularmente relevante porque se da en paralelo al proceso de integración de Financiera Credinka, del cual fue adjudicataria por resolución de la SBS.
El mercado suele observar con cautela este tipo de absorciones, ya que los procesos de migración de activos, pasivos y sistemas pueden generar distorsiones temporales en el balance y presión sobre la gestión operativa. Sin embargo, el desempeño de Arequipa sugiere que la entidad ha logrado avanzar en la integración sin sacrificar rentabilidad y manteniendo una evolución positiva de su negocio financiero.
En el caso de Piura, la mejora estuvo claramente asociada a la absorción de CMAC Sullana, una operación que ha fortalecido su presencia regional y ampliado su base operativa. En ambos casos, tanto los activos como los pasivos vinculados a estas integraciones se vienen reportando temporalmente en rubros de “otros activos” y “otros pasivos” mientras culmina la migración informática, lo que implica que parte de la lectura financiera todavía puede presentar ajustes en los próximos meses.
Más allá del efecto puntual, el hecho de que el sistema haya absorbido estas operaciones sin generar desequilibrios visibles es una señal positiva para el regulador y para el mercado, porque evidencia capacidad institucional para consolidaciones ordenadas en el segmento microfinanciero.

Paita revierte pérdidas y Maynas multiplica resultados, aunque desde una base baja
Entre las entidades de menor tamaño también se observaron mejoras importantes, aunque con impactos distintos por escala. CMAC Paita logró revertir una pérdida de S/ 503 mil y cerró febrero de 2026 con una utilidad de S/ 846 mil, marcando un retorno al terreno positivo. Aunque el monto es reducido frente a las líderes del sistema, el dato tiene relevancia porque muestra una recuperación financiera concreta y una corrección de la tendencia negativa previa.
CMAC Maynas también destacó por la magnitud de su variación porcentual. Su utilidad pasó de apenas S/ 26 mil a S/ 1.3 millones, lo que equivale a un incremento de 4,911.5%. Sin embargo, en términos analíticos, este tipo de tasas debe interpretarse con cautela, ya que parte de una base extremadamente baja. Aun así, el resultado confirma una mejora operativa relevante y un mayor aprovechamiento de su margen financiero.
CMAC Del Santa, CMAC Tacna, CMAC Trujillo, Caja Lima e Ica también registraron avances, aunque más moderados en comparación con los casos de mayor impacto. Ica elevó su utilidad en 57.1%, Tacna en 88.5%, Trujillo en 49.4% y Caja Lima en 191.1%, mientras Del Santa creció 23.1%. En todos los casos, la señal de fondo es similar: una recuperación de rentabilidad que se extiende a casi todo el sistema, más allá de las diferencias de tamaño y estructura.
Un sistema más rentable, pero todavía con desafíos de consolidación
Aunque el balance a febrero es claramente positivo, el desempeño del sistema también plantea una lectura más estratégica. El crecimiento de las utilidades ha sido muy fuerte, pero no todos los avances responden al mismo tipo de mejora. En algunos casos, como Cusco o Huancayo, la evolución parece estar asociada principalmente a eficiencia operativa, crecimiento orgánico y mejor control del riesgo. En otros, como Piura o Arequipa, el factor inorgánico ligado a adquisiciones y absorciones ha tenido un peso importante en la expansión de resultados.
Eso significa que el reto hacia adelante será distinguir qué parte de esta recuperación es estructural y qué parte responde a efectos transitorios o de integración. Si bien la mejora del margen financiero y la reducción de provisiones sugieren una base más sólida, la verdadera prueba estará en la capacidad de las cajas para sostener esta rentabilidad cuando el efecto extraordinario de las integraciones se normalice y el crecimiento del crédito vuelva a ser el principal impulsor.
Otro punto clave será la evolución de la calidad de cartera en los próximos meses. El alivio observado en provisiones es una buena noticia, pero el segmento microfinanciero sigue siendo particularmente sensible al empleo informal, al consumo de los hogares, al comportamiento del comercio minorista y a la volatilidad de sectores como transporte, agricultura y pequeña empresa. Si el entorno macroeconómico se mantiene estable, el sistema debería conservar una senda favorable; pero cualquier deterioro en ingresos familiares o en actividad regional podría volver a tensionar la mora.
Vea Tambien:







Más leídas




Últimas Noticias

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.