Caja Los Andes eleva sus utilidades en 66,8% y fortalece su desempeño financiero
La entidad alcanzó ganancias por S/ 3,5 millones a mayo, impulsada por menores provisiones y una cartera más saludable, pese al aumento de los gastos operativos.

15 junio, 2026 / 7:01 am

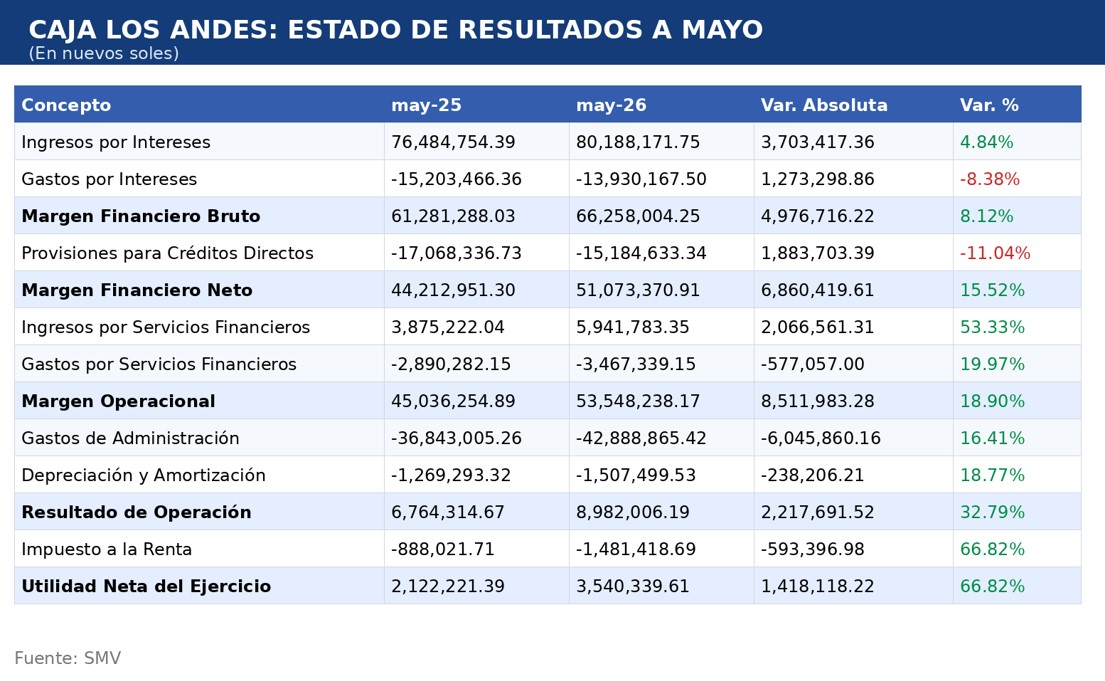
La Caja Rural de Ahorro y Crédito Los Andes cerró los primeros cinco meses de 2026 con una mejora significativa en sus resultados financieros, reflejando avances en rentabilidad, eficiencia operativa y calidad de cartera. La entidad reportó una utilidad neta de S/ 3,54 millones al cierre de mayo, cifra que representa un crecimiento de 66,8% respecto a los S/ 2,12 millones registrados en el mismo periodo del año anterior.
El desempeño estuvo respaldado por una combinación de factores favorables, entre ellos una reducción en los gastos financieros, menores requerimientos de provisiones para créditos y un importante crecimiento de los ingresos por servicios financieros. Estos resultados permitieron compensar el aumento de los gastos administrativos y fortalecer la posición financiera de la institución.

Utilidades crecen impulsadas por una mejor eficiencia financiera
Uno de los principales factores que explica el crecimiento de las ganancias fue la mejora en la eficiencia del fondeo. Mientras los ingresos por intereses aumentaron 4,8%, pasando de S/ 76,5 millones a S/ 80,2 millones, los gastos por intereses se redujeron 8,4%, situándose en S/ 13,9 millones.
Esta combinación permitió que el margen financiero bruto creciera 8,1%, alcanzando S/ 66,3 millones.
A ello se sumó una reducción de 11% en las provisiones para créditos directos, que descendieron de S/ 17,1 millones a S/ 15,2 millones. Este comportamiento refleja una mejora en la gestión del riesgo crediticio y permitió que el margen financiero neto aumentara 15,5%, hasta llegar a S/ 51,1 millones.
La mejora de estos indicadores evidencia una mayor capacidad de la entidad para convertir sus ingresos financieros en resultados efectivos.
Los ingresos por servicios ganan protagonismo
Otro aspecto relevante del desempeño de Caja Los Andes fue el crecimiento de los ingresos provenientes de servicios financieros.
Entre enero y mayo de 2026 estos ingresos alcanzaron S/ 5,94 millones, registrando un incremento de 53,3% respecto al mismo periodo de 2025.
El avance estuvo asociado principalmente a mayores ingresos por comisiones y otros servicios, lo que muestra una progresiva diversificación de las fuentes de ingresos de la entidad.
Gracias a ello, el margen operacional creció 18,9%, pasando de S/ 45 millones a S/ 53,5 millones.
Aunque los gastos por servicios financieros aumentaron cerca de 20%, el crecimiento de los ingresos fue suficiente para sostener una mejora importante en la rentabilidad operativa.

Gastos administrativos aumentan por expansión de operaciones
La expansión de la actividad también se reflejó en mayores gastos operativos.
Los gastos de administración crecieron 16,4%, alcanzando S/ 42,9 millones al cierre de mayo. Este incremento estuvo asociado principalmente a mayores gastos de personal y contratación de servicios de terceros.
Asimismo, la depreciación y amortización aumentaron 18,8%.
Sin embargo, el crecimiento de los ingresos y la mejora del margen financiero permitieron absorber estas mayores erogaciones, impulsando el resultado operativo en 32,8%, hasta S/ 8,98 millones.
Después del pago del impuesto a la renta, la utilidad neta alcanzó los S/ 3,54 millones.

La cartera de créditos supera los S/ 700 millones
La actividad crediticia continuó expandiéndose durante el periodo analizado.
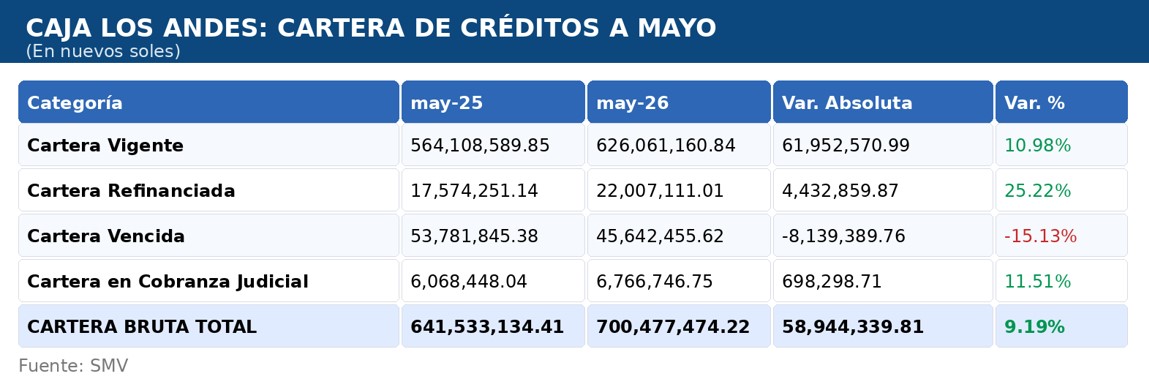
La cartera bruta total pasó de S/ 641,5 millones en mayo de 2025 a S/ 700,5 millones en mayo de 2026, registrando un crecimiento de 9,2%.
El principal impulso provino de la cartera vigente, que aumentó cerca de 11% y alcanzó los S/ 626,1 millones.
Este comportamiento refleja una mayor colocación de créditos y una expansión sostenida de las operaciones de financiamiento.
La cartera neta, descontando provisiones, se ubicó en S/ 638,6 millones al cierre del periodo.
Mejora la calidad de cartera, aunque persisten desafíos de recuperación
Uno de los indicadores más positivos del balance fue la reducción de la cartera vencida.
Este segmento disminuyó 15,1%, pasando de S/ 53,8 millones a S/ 45,6 millones, lo que refleja avances en la gestión de recuperación y en el control de la morosidad.
Sin embargo, la cartera refinanciada aumentó 25,2%, mientras que la cartera en cobranza judicial creció 11,5%.
Aunque estos montos continúan representando una proporción relativamente reducida del total de créditos, evidencian que parte de los clientes aún enfrenta dificultades para normalizar completamente sus obligaciones financieras.
Por ello, la evolución de estos indicadores será uno de los aspectos más importantes a monitorear durante los próximos meses.
Captaciones y patrimonio mantienen crecimiento moderado
Las obligaciones con el público, principal fuente de financiamiento de la entidad, alcanzaron los S/ 661,7 millones al cierre de mayo de 2026.
Esta cifra representa un crecimiento de 3,1% respecto al mismo periodo del año anterior.
El comportamiento confirma la estabilidad de las captaciones y el respaldo de los depositantes a la institución.
Por su parte, el patrimonio creció 3,1%, situándose en S/ 114,6 millones.
Este fortalecimiento estuvo impulsado principalmente por las utilidades generadas durante el ejercicio y contribuye a mejorar la capacidad de solvencia de la entidad frente a sus operaciones de crédito.

Activos continúan creciendo
El total de activos de Caja Los Andes ascendió a S/ 790,2 millones al cierre de mayo, registrando un crecimiento anual de 2,8%.
Si bien el avance fue más moderado que el observado en la cartera de créditos, confirma la continuidad de la expansión de la entidad dentro del sistema financiero rural.
La evolución del balance muestra una estructura financiera estable, sustentada principalmente en las captaciones del público y en el fortalececimiento gradual del patrimonio.
Los resultados obtenidos por Caja Los Andes muestran una mejora integral de su desempeño financiero durante los primeros cinco meses de 2026. La entidad logró incrementar significativamente sus utilidades gracias a una combinación de menores costos financieros, reducción de provisiones y mayores ingresos por servicios.
Al mismo tiempo, mantuvo el crecimiento de su cartera de créditos y redujo la morosidad vencida, fortaleciendo la calidad de sus activos. No obstante, el aumento de la cartera refinanciada y de los créditos en cobranza judicial evidencia que aún existen desafíos en materia de recuperación y gestión de riesgo que requerirán seguimiento permanente.
Vea Tambien:







Más leídas




Últimas Noticias

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.