Caja Ica eleva sus utilidades en 78,6% al cierre de abril impulsada por su negocio crediticio
El crecimiento de los ingresos financieros y la reducción de provisiones fortalecieron la rentabilidad de la entidad, que alcanzó ganancias por S/ 19,2 millones.

8 junio, 2026 / 7:00 am
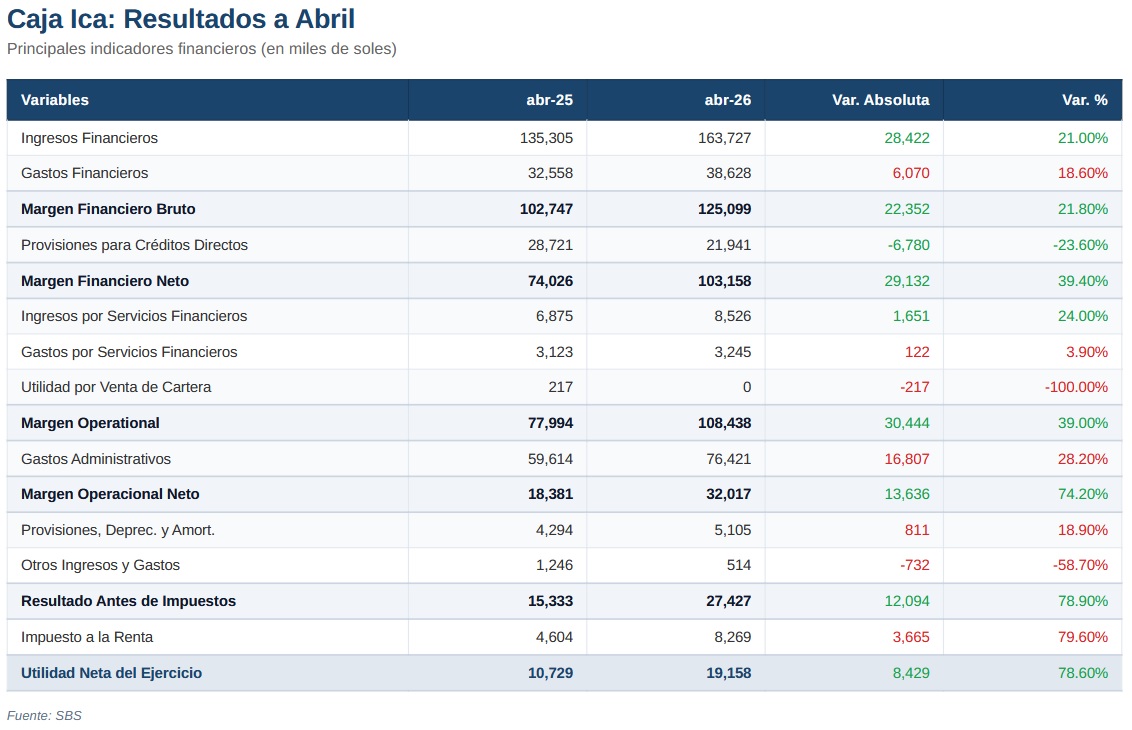
La Caja Municipal de Ahorro y Crédito (CMAC) Ica registró un buen desempeño financiero al cierre de abril de 2026. De acuerdo con información de la Superintendencia de Banca, Seguros y AFP (SBS), la entidad obtuvo una utilidad neta de S/ 19,16 millones, cifra que representa un incremento de 78,6% frente a los S/ 10,73 millones alcanzados en el mismo periodo de 2025.
El resultado estuvo impulsado principalmente por el crecimiento de la actividad crediticia, una mejora en el margen financiero y una significativa reducción de las provisiones destinadas a cubrir posibles pérdidas por créditos, factores que compensaron el incremento de los gastos operativos.

Mayor actividad crediticia fortalece los ingresos
El principal motor de crecimiento de Caja Ica durante los primeros cuatro meses de 2026 fue la expansión de sus ingresos financieros. Estos alcanzaron los S/ 163,73 millones, superando en 21% los S/ 135,31 millones registrados en abril del año anterior.
La mayor parte de este incremento provino de los ingresos generados por créditos directos, que crecieron de S/ 130,89 millones a S/ 157,78 millones. Este comportamiento refleja una mayor colocación de préstamos y un incremento en el volumen de operaciones crediticias, consolidando la presencia de la entidad en el segmento de microfinanzas.
Al mismo tiempo, los gastos financieros también aumentaron, pasando de S/ 32,56 millones a S/ 38,63 millones, lo que representó un crecimiento de 18,6%. Sin embargo, esta expansión fue menor a la observada en los ingresos financieros, permitiendo una mejora en el margen financiero bruto.
Como resultado, el margen financiero bruto ascendió a S/ 125,10 millones, registrando un incremento de 21,8% respecto a los S/ 102,75 millones obtenidos en abril de 2025.
Menores provisiones impulsan la rentabilidad
Uno de los factores más importantes detrás del fuerte crecimiento de las utilidades fue la reducción de las provisiones para créditos directos.
Esta partida disminuyó de S/ 28,72 millones a S/ 21,94 millones, equivalente a una reducción de 23,6%. Las provisiones son reservas que las entidades financieras constituyen para cubrir eventuales pérdidas derivadas del incumplimiento de pagos por parte de sus clientes.
La menor necesidad de provisiones permitió que una mayor proporción de los ingresos financieros se trasladara directamente a los resultados, impulsando significativamente la rentabilidad de la institución.
Gracias a ello, el margen financiero neto aumentó 39,4%, pasando de S/ 74,03 millones a S/ 103,16 millones.
Este comportamiento podría estar asociado a una mejora en la calidad de la cartera crediticia, una recuperación más eficiente de los préstamos o a condiciones económicas que favorecieron la capacidad de pago de los clientes durante el periodo analizado.

Los servicios financieros también aportan al crecimiento
Además del negocio crediticio, Caja Ica registró un crecimiento importante en los ingresos provenientes de servicios financieros.
Estos ingresos pasaron de S/ 6,88 millones a S/ 8,53 millones, reflejando un incremento de 24%. En contraste, los gastos asociados a estos servicios crecieron apenas 3,9%, situándose en S/ 3,25 millones.
Este desempeño evidencia una mayor diversificación de las fuentes de ingresos de la entidad, reduciendo parcialmente su dependencia exclusiva de la intermediación financiera tradicional.
Como consecuencia de la evolución favorable de los ingresos y de la reducción de provisiones, el margen operacional aumentó 39%, alcanzando S/ 108,44 millones.

El crecimiento de los gastos administrativos genera alertas
A pesar de los sólidos resultados obtenidos, el reporte financiero también muestra algunos elementos que requieren seguimiento.
El más importante es el incremento de los gastos administrativos, que ascendieron a S/ 76,42 millones, frente a los S/ 59,61 millones registrados un año antes. Esto representa un crecimiento de 28,2%, superior al aumento de los ingresos financieros.
Si bien una mayor inversión en recursos humanos puede responder a estrategias de expansión comercial y fortalecimiento operativo, el crecimiento sostenido de estos costos podría presionar la rentabilidad futura si no viene acompañado por una expansión equivalente de los ingresos.
No obstante, pese al incremento de gastos, el margen operacional neto logró aumentar 74,2%, pasando de S/ 18,38 millones a S/ 32,02 millones.
Mayor presencia de bienes adjudicados
Otro aspecto que llamó la atención en los resultados fue el incremento de las provisiones asociadas a bienes realizados y adjudicados.
Estas provisiones aumentaron de S/ 197 mil a S/ 348 mil, lo que representa un crecimiento de 76,6%.
Este comportamiento suele estar vinculado a procesos de recuperación de créditos mediante la adjudicación de activos entregados como garantía por clientes que incumplen sus obligaciones financieras.
Aunque el monto continúa siendo relativamente pequeño dentro del conjunto de operaciones de la entidad, el aumento puede reflejar una mayor utilización de este mecanismo de recuperación de cartera, lo que implica costos adicionales de administración, mantenimiento y eventual venta de dichos activos.

Menor aporte de ingresos extraordinarios
El reporte también muestra una reducción de los ingresos extraordinarios.
La cuenta denominada “Otros ingresos y gastos” disminuyó de S/ 1,25 millones a S/ 514 mil, registrando una caída de 58,7%.
Asimismo, durante 2026 la entidad no registró ingresos por venta de cartera crediticia, mientras que en el mismo periodo de 2025 había obtenido S/ 217 mil por este concepto.
Esta situación implica que el crecimiento de las utilidades provino principalmente del desempeño propio del negocio financiero y no de ingresos extraordinarios o transacciones puntuales, lo que fortalece la calidad de los resultados obtenidos.
Tras descontar las provisiones adicionales, depreciaciones, amortizaciones y el impuesto a la renta, el resultado antes de impuestos alcanzó S/ 27,43 millones, lo que representa un crecimiento de 78,9% respecto al año anterior.
El impuesto a la renta aumentó en línea con la mejora de los resultados, pasando de S/ 4,60 millones a S/ 8,27 millones.
Finalmente, la utilidad neta llegó a S/ 19,16 millones, superando en S/ 8,43 millones el resultado de abril de 2025.
Los resultados de Caja Ica al cierre de abril de 2026 muestran una entidad que continúa fortaleciendo su capacidad de generación de ingresos y mejorando su rentabilidad, apoyada principalmente en la expansión de su cartera crediticia y en una menor necesidad de provisiones.
Vea Tambien:







Más leídas




Últimas Noticias

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.