Banco de la Nación cierra el 2024 con menor utilidad, pero fortalece su cartera de créditos
A pesar de una caída del 15.7% en su utilidad neta, la entidad estatal incrementó su cartera de créditos en 42.1%, consolidando su rol en la intermediación financiera y manteniendo su solvencia.

10 febrero, 2025 / 7:00 am

Al cierre de diciembre de 2024, la utilidad neta del Banco de la Nación alcanzó los S/ 1 393 millones, lo que representa una disminución de S/ 259 millones (-15.7%) en comparación con el resultado obtenido en 2023, cuando la entidad reportó S/ 1 652 millones. Este descenso se atribuye principalmente al aumento de los gastos administrativos, mayores provisiones de créditos y litigios, el registro de pérdidas operacionales y un incremento en el impuesto a la renta.
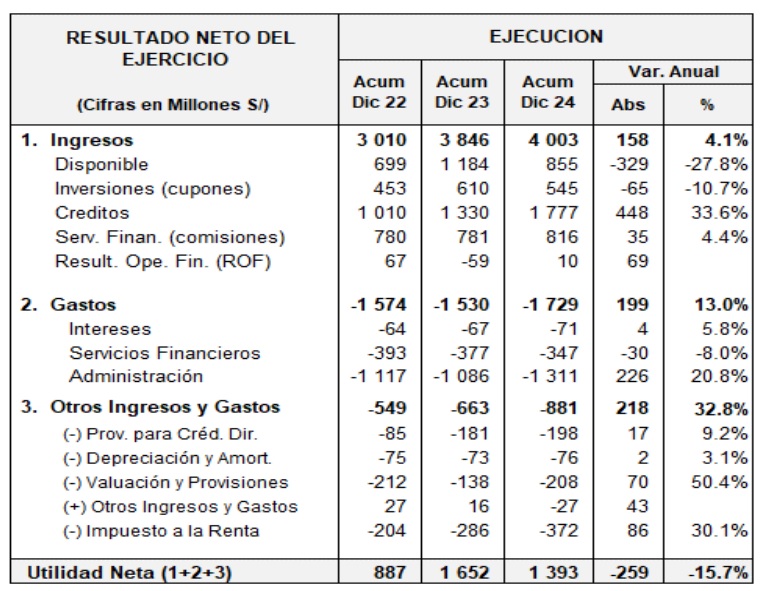

Cartera de créditos se expande en 42.1%
A pesar de la menor utilidad neta, la cartera de créditos del Banco de la Nación mostró un crecimiento significativo. Al cierre del 2024, los créditos ascendieron a S/ 17,723 millones, un aumento del 42.1% en comparación con los S/ 12,475 millones reportados en 2023. Este crecimiento refleja una mayor colocación de préstamos en el mercado y un fortalecimiento en la intermediación financiera de la entidad estatal.
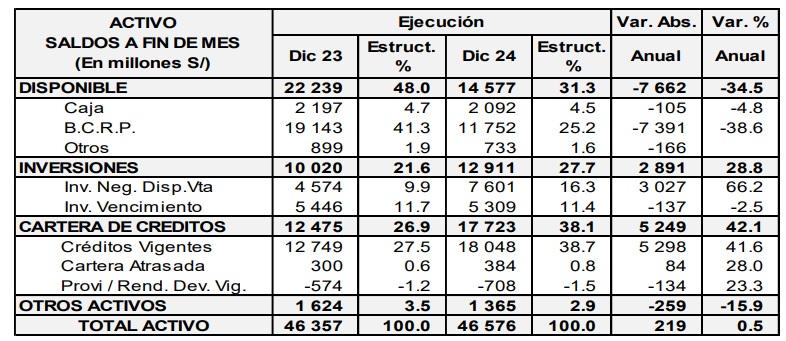

Transformación en la estructura del activo
El activo total del Banco de la Nación creció en S/ 219 millones respecto al 2023. Sin embargo, se observó un cambio significativo en su estructura. La participación de la cartera de créditos en el total del activo pasó del 27% en diciembre de 2023 al 38% en diciembre de 2024. Por otro lado, los fondos disponibles se redujeron del 48% al 31%, mientras que las inversiones aumentaron del 22% al 28%, reflejando un mayor enfoque en la colocación de créditos y optimización de inversiones.

Fortalecimiento patrimonial y solvencia
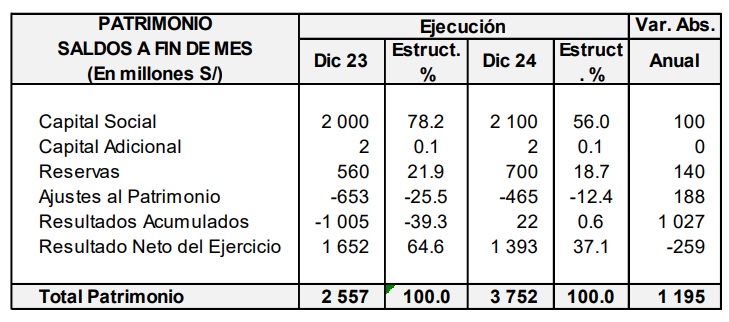
El patrimonio del Banco de la Nación también mostró un crecimiento significativo, aumentando en S/ 1 195 millones respecto al 2023. Este fortalecimiento patrimonial, junto con una estructura de activos optimizada, permite al banco mantener un ratio de solvencia superior al requerimiento normativo, garantizando estabilidad financiera y respaldo para futuras operaciones.
A pesar de la caída en la utilidad neta, el Banco de la Nación concluyó el 2024 con indicadores favorables en rentabilidad, eficiencia y solvencia. La fuerte expansión de la cartera de créditos contribuyó a sostener un elevado nivel de ingresos, mientras que la liquidez se mantuvo por encima de los requerimientos normativos. Con estas cifras, la entidad se mantiene como un actor clave en el sistema financiero peruano, con capacidad para seguir impulsando el acceso al crédito y la inclusión financiera en el país.
Vea Tambien:






Más leídas




Últimas Noticias
Economía
19 Sep, 2026 / 8:56 am
BCRP advierte que gran parte de obras de prevención de un Niño Costero severo sigue inconclusa

Actualidad
19 Sep, 2026 / 8:42 am
SBS plantea nuevas reglas para la licitación del seguro de invalidez y sobrevivencia
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026

Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025

Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac

Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas

Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros

Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Economía
19 Sep, 2026 / 8:56 am
BCRP advierte que gran parte de obras de prevención de un Niño Costero severo sigue inconclusa
Actualidad
19 Sep, 2026 / 8:42 am
SBS plantea nuevas reglas para la licitación del seguro de invalidez y sobrevivencia
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026
Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025
Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac
Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas
Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros
Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.