Caja Cencosud Scotia eleva 6.6% sus tarjetas activas y alcanza 354 mil al primer semestre
El crédito promedio se redujo de S/2,011 a S/1,933 en un año, mientras la producción mensual llegó a 11.9 mil tarjetas, impulsada por una mayor apertura de clientes prospectados.

5 octubre, 2026 / 7:00 am
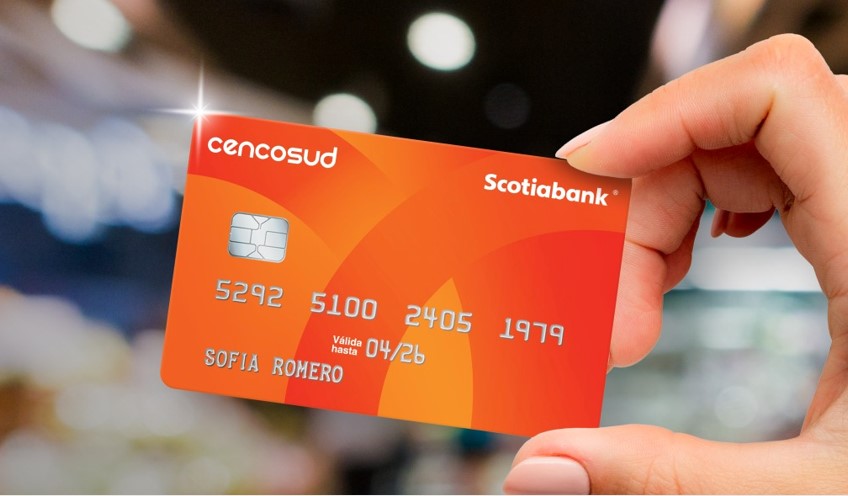
Apoyo & Asociados ratificó la clasificación de fortaleza financiera de CRAC Cencosud Scotia Perú en A-, con perspectiva estable, así como las clasificaciones CP-1(pe) para sus depósitos de corto plazo y para la primera emisión de su Programa de Certificados de Depósito Negociables. La evaluación destaca el respaldo de sus accionistas, la mejora de sus indicadores de capitalización y liquidez, y la recuperación de la calidad de su cartera.
La entidad, sin embargo, todavía enfrenta algunos desafíos para consolidar esta evolución. Entre ellos figuran la recuperación gradual del volumen de colocaciones, el fortalecimiento de la cobertura de la cartera pesada y la generación de retornos acordes con el riesgo del negocio. A ello se suma la necesidad de monitorear los eventuales efectos del Fenómeno El Niño (FEN), que podrían afectar la capacidad de pago de los clientes y elevar la morosidad y el costo del riesgo.
Respaldo de Scotiabank y Cencosud
Uno de los principales fundamentos de las clasificaciones es el respaldo que recibe la Caja de sus accionistas. Scotiabank Perú, accionista mayoritario, cuenta con una clasificación internacional de A- con perspectiva estable otorgada por Fitch Ratings y mantiene con la Caja una línea de crédito de hasta S/650 millones.
Este respaldo no se limita al financiamiento. Scotiabank Perú también proporciona soporte en gestión financiera, tecnología y administración de riesgos, incluyendo la incorporación de mejores prácticas de business intelligence y risk analytics.
A su vez, Scotiabank Perú forma parte de The Bank of Nova Scotia, grupo financiero internacional clasificado en AA- con perspectiva estable por Fitch Ratings. Esta vinculación constituye un elemento relevante para la capacidad financiera y de gestión de la Caja.
La entidad también cuenta con el respaldo de Cencosud, uno de los principales conglomerados de retail de América Latina, que tiene una clasificación de BBB con perspectiva estable de Fitch Ratings.
Potencial de crecimiento a través de la red Wong y Metro
La relación con Cencosud también le proporciona a la Caja un importante potencial comercial. Cencosud es propietario de Wong y Metro, la tercera cadena de supermercados más grande del Perú, con 90 tiendas, de las cuales 62 cuentan con operaciones de Caja Cencosud Scotia.
A ello se suma Puntos Bonus, uno de los principales programas de fidelización del país, con una base aproximada de 4 millones de clientes.
La Caja alcanzó 354 mil clientes con tarjetas activas a junio de 2026, un crecimiento de 5.7% frente al primer semestre de 2025. La diferencia entre esta base y la cantidad de clientes de Bonus representa un espacio potencial para ampliar la penetración de sus productos financieros.
En ese sentido, la institución viene desarrollando estrategias comerciales conjuntas con las tiendas vinculadas para aumentar el uso de sus tarjetas, al mismo tiempo que utiliza herramientas analíticas para aprovechar mejor la información disponible sobre el comportamiento de sus clientes.
Ratio de capital global sube a 17.5%
La posición patrimonial también mostró una mejora. Al cierre del primer semestre de 2026, Caja Cencosud Scotia registró un ratio de capital global de 17.5%, superior al 15.2% de junio de 2025 y al 15.8% de diciembre de 2025.
La mejora estuvo favorecida por la reducción de los activos ponderados por riesgo, asociada a la contracción de las colocaciones, y por el fortalecimiento del patrimonio efectivo derivado de la generación de utilidades.
La Caja cuenta además con antecedentes de respaldo patrimonial de sus accionistas. En febrero de 2024, estos realizaron un aporte de capital de S/20 millones para contribuir a absorber pérdidas acumuladas.
Actualmente, Apoyo & Asociados señala que los niveles de capitalización y la generación reciente de utilidades no hacen necesario un nuevo aporte. No obstante, los accionistas han manifestado su disposición a brindar soporte adicional si fuera requerido.
Un aspecto destacado es que la Caja no mantiene deuda subordinada. Por ello, su capital CET1 es prácticamente equivalente a su ratio de capital global, lo que evidencia una estructura patrimonial de elevada calidad y una mayor capacidad para absorber eventuales pérdidas.
El RCG mantiene además una holgura de 4.9 puntos porcentuales respecto del ratio de capital interno de 12.6% requerido a la entidad en función de los riesgos asumidos.
Depósitos ganan peso y reducen dependencia de Scotiabank
La estructura de financiamiento de la Caja también ha experimentado cambios. A junio de 2026, los depósitos del público representaron 50.1% de los activos, seguidos por los recursos propios, con 26.2%; los adeudados, con 8.0%; y los valores en circulación, con 4.8%.
La evolución muestra una reducción importante de la dependencia de los financiamientos obtenidos de Scotiabank Perú. Los adeudados pasaron de representar 17.3% de los activos en el primer semestre de 2025 a 8.0% en junio de 2026.
La Caja mantiene, de todos modos, la línea de crédito para capital de trabajo de hasta S/650 millones con Scotiabank, equivalente a 1.4 veces sus pasivos.
Paralelamente, la entidad viene diversificando sus fuentes de financiamiento y fortaleciendo su acceso al mercado de capitales. En el primer trimestre de 2025 realizó su primera emisión de instrumentos de corto plazo, con lo que los valores en circulación pasaron de representar 0% de los activos en 2024 a 4.7% en 2025 y 4.8% al cierre del primer semestre de 2026.
La mayor captación de depósitos, junto con la contracción de las colocaciones, permitió mantener holgados niveles de liquidez. Los fondos disponibles crecieron 33.1% interanual, mientras que el Ratio de Cobertura de Liquidez llegó a 128.2%.
El ratio promedio de liquidez en moneda nacional alcanzó 30.3%, ampliamente por encima del mínimo regulatorio de 10%.
Cartera se reduce 5.8%, pero mejora su calidad
El principal reto operativo de la Caja está relacionado con la recuperación de sus colocaciones. Durante el primer semestre de 2026, la cartera alcanzó S/452 millones, monto 5.8% inferior al registrado un año antes y 11.0% por debajo de lo previsto en el plan.
Esta evolución respondió a una combinación de políticas de originación prudentes y una menor demanda de financiamiento, asociada parcialmente a una mayor liquidez temporal de los hogares.
Aunque la reducción del portafolio limita la generación de economías de escala, también permitió preservar la calidad de las nuevas cosechas crediticias, que se mantuvieron dentro del apetito de riesgo establecido por la institución.
La composición de la cartera también ha venido cambiando. Los productos en efectivo, que presentan un mayor rendimiento pero también un mayor riesgo, alcanzaron S/229 millones en el primer semestre de 2026, frente a S/246 millones un año antes.
Su participación en el portafolio se redujo de 57% antes de la pandemia, en febrero de 2020, a 50.6% en junio de 2026.
En contraste, el financiamiento de compras alcanzó S/224 millones y aumentó su participación de 44% a 49.4% durante el mismo periodo.
La mayor facturación en establecimientos afiliados, que representa aproximadamente 54% del total de compras con tarjeta, ha permitido mantener un buen rendimiento del portafolio, considerando que las compras de electrodomésticos o textiles suelen tener plazos mayores que las compras de abarrotes en supermercados.
Tarjetas activas crecen 6.6%
A pesar de la contracción de la cartera total, la base de tarjetas mantiene una trayectoria positiva. El número de tarjetas activas llegó a 354 mil al cierre del primer semestre de 2026, un incremento de 6.6% interanual.
La producción mensual alcanzó aproximadamente 11.9 mil tarjetas y el crecimiento estuvo asociado a una mayor apertura de leads o clientes prospectados.
El crédito promedio se ubicó en S/1,933, por debajo de los S/2,011 registrados en el primer semestre de 2025.
Estos datos muestran que la estrategia de la Caja no se ha concentrado únicamente en incrementar el volumen de financiamiento, sino también en ampliar la base de usuarios y mejorar la calidad de las nuevas colocaciones.
Cartera de alto riesgo cae a 5.7%
Uno de los avances más importantes está en la calidad de la cartera. La cartera de alto riesgo disminuyó desde un máximo de 9.3% registrado en junio de 2024 hasta 5.7% al cierre del primer semestre de 2026.
La cartera pesada también mostró una mejora importante, pasando de 15.6% en junio de 2024 a 10.5% en junio de 2026.
Apoyo & Asociados atribuye esta evolución a la recuperación de la actividad económica, la inflación contenida y la mejora del empleo, factores que favorecieron la capacidad de pago de los hogares. A ello se sumaron el fortalecimiento de los modelos de evaluación, políticas de originación más prudentes y una gestión de cobranza más intensa.
La Caja también implementó medidas de derisking, una mayor intensidad en la cobranza temprana y facilidades de solución para clientes con dificultades de pago.
El saneamiento del portafolio permitió además reducir los castigos de los últimos 12 meses, que pasaron de representar 20.9% de las colocaciones en junio de 2024 a 14.0% en junio de 2026.
Al incorporar los castigos de los últimos 12 meses por S/63.4 millones, la cartera pesada ajustada disminuyó de 30.5% en junio de 2024 a 21.0% en junio de 2026.
Si bien la mejora es significativa, este indicador todavía se encuentra por encima del registrado por algunos de sus principales competidores.
Cobertura de cartera de alto riesgo sube a 166.4%
La mejora de la calidad crediticia también se reflejó en los niveles de cobertura. La cobertura de la cartera de alto riesgo aumentó de 145.9% en el primer semestre de 2025 a 166.4% en el mismo periodo de 2026.
Este nivel se encuentra entre los más elevados dentro del grupo de principales competidores considerados por la clasificadora.
En el caso de la cartera pesada, la cobertura mejoró de 85.2% a 89.7%. Aunque todavía permanece por debajo del 100%, la tendencia es positiva.
Asimismo, las provisiones constituidas representaron 131.4% de las provisiones requeridas.
El stock de provisiones disminuyó 15.2% interanual, debido principalmente a los castigos efectuados, la contracción de las colocaciones y los menores requerimientos derivados de la mejora del perfil de riesgo. Sin embargo, esta reducción no debilitó los niveles de cobertura, debido a que los créditos deteriorados disminuyeron a un ritmo mayor que las provisiones.
Rentabilidad mejora con utilidad de S/7 millones
La mejora de la cartera también contribuyó a la recuperación de los resultados. A junio de 2026, Caja Cencosud Scotia registró una utilidad de S/7 millones, frente a S/4 millones en junio de 2025 y S/10 millones al cierre de diciembre de 2025.
El ROA promedio aumentó de 1.2% en junio de 2025 a 2.1% en junio de 2026, mientras que el ROE promedio pasó de 5.2% a 8.3%.
La reducción de la prima por riesgo, asociada a la mejora de la calidad de cartera, constituye uno de los principales factores detrás de esta recuperación de la rentabilidad.
No obstante, Apoyo & Asociados considera que uno de los desafíos pendientes es alcanzar retornos acordes con el riesgo asumido por el negocio y lograr mayores economías de escala mediante la recuperación gradual del volumen de colocaciones.
El FEN aparece como un riesgo a monitorear
Entre los riesgos que podrían afectar la evolución futura de Caja Cencosud Scotia se encuentran los posibles efectos del Fenómeno El Niño.
De acuerdo con Apoyo & Asociados, un evento climático adverso podría afectar indirectamente la capacidad de pago de los clientes mediante una menor generación de ingresos, presiones inflacionarias y afectaciones sobre las actividades económicas de las zonas más expuestas.
La clasificadora advierte que estos efectos podrían materializarse con cierto rezago, generando presiones sobre la morosidad y el costo del riesgo durante los próximos periodos.
Sin embargo, la Caja cuenta con elementos que podrían permitirle absorber un eventual deterioro, entre ellos la mejora registrada en la calidad de cartera, el fortalecimiento de los procesos de originación y cobranza y sus holgados niveles de capitalización y liquidez.
El ratio de capital global de 17.5% y la elevada cobertura de la cartera de alto riesgo constituyen colchones importantes frente a eventuales presiones.
Vea Tambien:

Más leídas
Últimas Noticias

Finanzas
5 Oct, 2026 / 9:00 am
SBS propone las reglas que marcarán el desarrollo de las Finanzas Abiertas en Perú
Microfinanzas
5 Oct, 2026 / 7:00 am
Caja Trujillo aumenta 8.5% su número de deudores mientras el crédito promedio baja a S/13,611

Finanzas
5 Oct, 2026 / 7:00 am
Caja Cencosud Scotia eleva 6.6% sus tarjetas activas y alcanza 354 mil al primer semestre
Microfinanzas
5 Oct, 2026 / 7:00 am
Caja Huancayo tiene S/ 2,080 millones de cartera expuesta al Fenómeno El Niño

Economía
4 Oct, 2026 / 12:21 pm
Expectativas de inflación para 2026 suben hasta 4,20% y superan el rango meta del BCRP

Comercio exterior
4 Oct, 2026 / 9:31 am
Exportaciones generan 1.51 millones de empleos, pero 73.1% se concentra en la costa
Educación
3 Oct, 2026 / 8:19 am
Así funcionarán las nuevas reglas para el uso de celulares en los colegios
Negocios
3 Oct, 2026 / 8:00 am
Nuevas reglas del BCRP obligan a transparentar tarifas y acelerar pagos a comercios
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
5 Oct, 2026 / 9:00 am
SBS propone las reglas que marcarán el desarrollo de las Finanzas Abiertas en Perú
Microfinanzas
5 Oct, 2026 / 7:00 am
Caja Trujillo aumenta 8.5% su número de deudores mientras el crédito promedio baja a S/13,611
Finanzas
5 Oct, 2026 / 7:00 am
Caja Cencosud Scotia eleva 6.6% sus tarjetas activas y alcanza 354 mil al primer semestre
Microfinanzas
5 Oct, 2026 / 7:00 am
Caja Huancayo tiene S/ 2,080 millones de cartera expuesta al Fenómeno El Niño
Economía
4 Oct, 2026 / 12:21 pm
Expectativas de inflación para 2026 suben hasta 4,20% y superan el rango meta del BCRP
Comercio exterior
4 Oct, 2026 / 9:31 am
Exportaciones generan 1.51 millones de empleos, pero 73.1% se concentra en la costa
Educación
3 Oct, 2026 / 8:19 am
Así funcionarán las nuevas reglas para el uso de celulares en los colegios
Negocios
3 Oct, 2026 / 8:00 am
Nuevas reglas del BCRP obligan a transparentar tarifas y acelerar pagos a comercios
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.