MEF impulsa diálogo público-privado para acompañar la evolución del ecosistema fintech
Oscar Orcón destacó que las reglas deben actualizarse de manera permanente y considerar las diferencias de tamaño y operación entre los nuevos participantes del mercado.

1 octubre, 2026 / 11:44 am
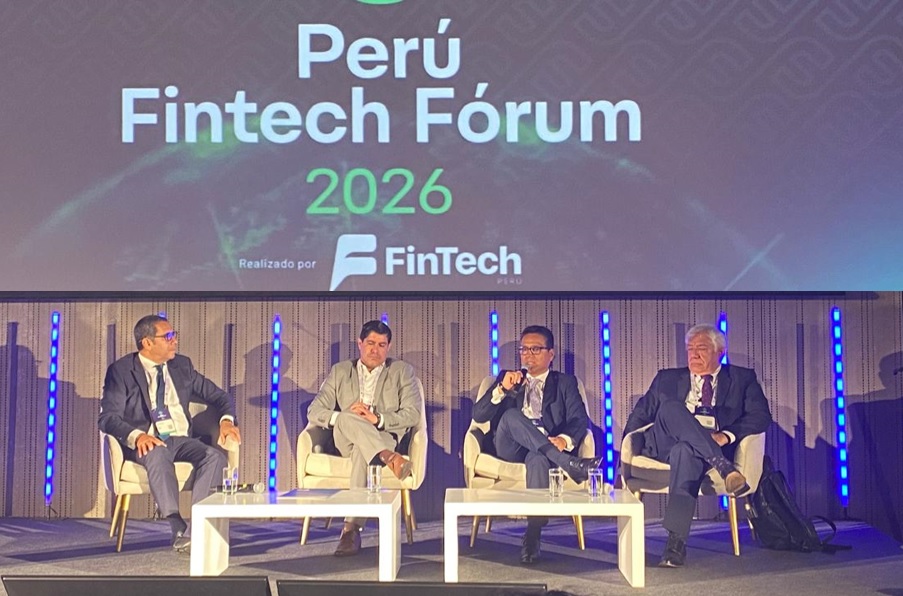
La regulación financiera enfrenta el desafío de acompañar un proceso de innovación tecnológica que avanza cada vez con mayor rapidez. Para Óscar Orcón Hinojosa, director de la Dirección General de Mercados Financieros y Previsional Privado del Ministerio de Economía y Finanzas (MEF), el objetivo de los reguladores debe ser establecer reglas que permitan el desarrollo de los nuevos modelos de negocio, pero teniendo siempre al ciudadano como centro de atención.
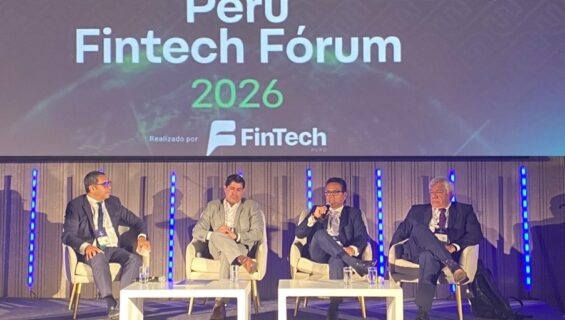
Durante su participación en el panel “Regulación Pro-Innovación Panel de Reguladores”, realizado en el segundo día del Perú Fintech Forum, Orcón explicó que la tecnología ha acompañado históricamente la evolución de las sociedades y que su función principal ha sido facilitar la vida de las personas y mejorar su bienestar.
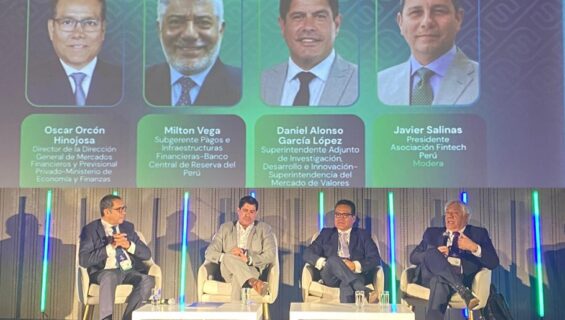
En el panel también participaron Milton Vega, subgerente de Pagos e Infraestructuras Financieras del Banco Central de Reserva del Perú (BCRP), y Daniel Alonso García López, superintendente adjunto de Investigación, Desarrollo e Innovación de la Superintendencia del Mercado de Valores (SMV). La sesión fue moderada por Javier Salinas, presidente de la Asociación Fintech Perú.
Una regulación que pueda adaptarse
Orcón señaló que uno de los principales aprendizajes de la experiencia internacional es que la regulación debe tener capacidad de adaptación. Explicó que una ley puede establecer un marco general, pero difícilmente puede anticipar todos los cambios que ocurrirán en un sector marcado por una evolución tecnológica acelerada.
“La ley es como que toma una foto de algo que va a pasar rápidamente y la regulación siempre va a estar detrás de cualquier hecho social que podamos tener”, sostuvo.
Por ello, consideró que la regulación debe actualizarse de manera permanente. A su juicio, cuanto más elevado es el nivel normativo, mayor puede ser la certeza jurídica, pero también pueden aumentar los costos y las limitaciones para adaptarse rápidamente a nuevos modelos de negocio.
En ese contexto, destacó la importancia de utilizar mecanismos regulatorios que permitan acompañar la evolución del mercado sin generar barreras innecesarias para la innovación.
Crecimiento del ecosistema fintech
El funcionario destacó además el crecimiento que ha experimentado el ecosistema fintech peruano en los últimos años.
Según explicó, en 2017 existían poco más de 40 empresas fintech en el país, mientras que actualmente la cifra supera las 200. Asimismo, señaló que cerca del 40% de estas empresas cuenta con participación de inversión extranjera.
Para Orcón, este crecimiento refleja el atractivo que mantiene el Perú para el desarrollo de soluciones tecnológicas vinculadas con los servicios financieros y muestra también la evolución que ha experimentado el propio mercado.
Al mismo tiempo, indicó que el ecosistema viene mostrando señales de maduración. Mencionó que la proporción de empresas fintech que salen del mercado se habría reducido desde alrededor de 17% en los primeros años del periodo analizado hasta aproximadamente 12% actualmente.
Estos cambios, explicó, forman parte de la evolución natural de un mercado en expansión, donde algunas iniciativas logran consolidarse y otras dejan de operar.
Diálogo permanente entre reguladores y sector privado
Orcón resaltó el trabajo que viene realizando el Ministerio de Economía y Finanzas a través de un comité consultivo en el que participan diferentes actores del ecosistema.
Para el funcionario, mantener un diálogo permanente entre el sector público y el privado resulta especialmente importante en una industria que cambia con rapidez.
“Soy un firme creyente de que el diálogo público-privado es importantísimo y más aún en este sector, que es muy dinámico”, afirmó.
A través de este espacio se vienen canalizando propuestas y evaluando las necesidades regulatorias que surgen a medida que aparecen nuevos modelos de negocio y servicios.
El funcionario explicó que, en el caso peruano, varias de las respuestas regulatorias iniciales se han desarrollado mediante normas de carácter infralegal, lo que permite realizar ajustes con mayor rapidez conforme evoluciona el mercado.
Según Orcón, esta dinámica ha permitido que el marco regulatorio vaya acompañando el desarrollo de los pagos digitales y de otros servicios financieros innovadores.
El beneficio concreto de los pagos digitales
El director del MEF también destacó el impacto que han tenido los servicios digitales sobre las actividades cotidianas de las personas y los pequeños negocios.
Explicó que antes de la expansión de los pagos digitales, un pequeño empresario o una persona que prestaba un servicio podía dedicar una o dos horas a realizar cobranzas, con las dificultades adicionales que implicaba recibir efectivo.
Actualmente, una transferencia o un pago digital puede permitir que la operación se concrete en pocos segundos, reduciendo el tiempo destinado a las cobranzas.
También mencionó el caso de los servicios de taxi, donde el uso de pagos digitales permite reducir los riesgos asociados al manejo de efectivo y evita problemas relacionados con el vuelto.
Para Orcón, estos ejemplos muestran cómo la tecnología puede generar beneficios concretos para los ciudadanos y las empresas al reducir tiempos y facilitar las transacciones.
El salto de los pagos digitales desde 2020
El funcionario señaló que el proceso de digitalización de los pagos se intensificó de manera importante a partir de 2020.
La pandemia aceleró la utilización de herramientas digitales y permitió que muchas personas y empresas conocieran servicios que anteriormente tenían una utilización más limitada.
Posteriormente, una parte importante de los usuarios mantuvo estos hábitos debido a los beneficios que encontraron en términos de rapidez, comodidad y seguridad.
En ese sentido, consideró que la expansión de los pagos digitales ha generado cambios que van más allá de la coyuntura que inicialmente impulsó su crecimiento.
Regulación y costos para las fintech
Orcón también puso sobre la mesa uno de los aspectos más sensibles de la regulación: los costos que genera para las empresas.
Señaló que toda regulación implica determinados costos asociados a los mecanismos de control, supervisión y seguridad. Sin embargo, consideró necesario evaluar estos costos de acuerdo con el tamaño y las características de cada empresa.
En el caso del ecosistema fintech, explicó que existen compañías con escalas de operación muy diferentes, por lo que establecer exactamente las mismas exigencias y costos para todos los participantes podría generar dificultades para los actores más pequeños.
La discusión, por tanto, pasa por encontrar mecanismos que permitan mantener adecuados niveles de seguridad y protección sin generar cargas que terminen limitando innecesariamente el ingreso de nuevos participantes.
“Tenemos distintos tamaños de actividad empresarial y no podrías establecer una regulación estándar, un costo estándar, porque algunos no van a poder”, explicó.
Nuevos modelos de supervisión
El funcionario destacó también que el sistema financiero peruano está incorporando nuevos modelos de negocio y nuevos participantes digitales.
Mencionó el ingreso de instituciones y operadores con modelos digitales y señaló que este proceso viene acompañado de cambios en la manera en que se entiende la supervisión financiera.
Según explicó, los modelos actuales requieren mecanismos distintos a los utilizados hace dos décadas, cuando la obtención de una licencia podía tomar varios años y representar un costo operativo considerable.
En este contexto, destacó la utilización de mecanismos como los sandboxes y otras herramientas que permiten evaluar nuevos modelos antes de su implementación a mayor escala.
La idea, explicó, es que la regulación pueda acompañar el proceso de innovación sin convertirse en una barrera para la entrada de nuevos servicios.
“La regulación tiene éxito cuando funciona en la práctica”, sostuvo Orcón, al explicar la importancia de evaluar permanentemente cómo funcionan las reglas en el mercado.
Ciberseguridad y confianza
Otro aspecto central de su intervención estuvo relacionado con los riesgos tecnológicos.
Orcón señaló que así como avanza la tecnología financiera, también evolucionan las amenazas vinculadas con ciberataques y fraudes. Por ello, las empresas y las autoridades deben realizar inversiones permanentes para mantener la seguridad de los servicios.
La finalidad, explicó, no es frenar la innovación tecnológica, sino incorporar mecanismos que permitan mantener la confiabilidad de las plataformas y proteger a los usuarios.
En este punto, la regulación cumple una función vinculada con la seguridad y la confianza, pero debe considerar nuevamente las diferencias entre empresas de distintos tamaños y modelos de negocio.
Un sistema financiero que viene fortaleciéndose
En la parte final de su intervención, Orcón abordó la situación del sistema financiero y señaló que, en términos generales, se observa un sistema fortalecido.
Mencionó que en los últimos años se han registrado niveles importantes de utilidades, provisiones y capital, así como una mejora en la calidad de las carteras.
Sin embargo, señaló que cada ciclo económico tiene características particulares y que las autoridades deben analizar de manera permanente las condiciones que podrían presentarse hacia adelante.
En ese sentido, explicó que el MEF viene evaluando las condiciones del sistema financiero y los elementos que podrían requerir atención en el corto y mediano plazo.
Hacia una agenda de innovación más amplia
Orcón adelantó que el MEF viene trabajando en una asistencia técnica vinculada con la innovación, con la finalidad de fortalecer el análisis sobre cómo debe evolucionar el marco institucional y regulatorio.
A su juicio, el crecimiento de la tecnología obliga a mantener una reflexión permanente sobre las reglas que acompañan al mercado.
La tecnología, sostuvo, no se detendrá y continuará incorporando nuevas herramientas y modelos de negocio. Por ello, consideró necesario revisar periódicamente si las normas existentes siguen siendo adecuadas para las nuevas condiciones del mercado.
Más infraestructura digital fuera de las principales ciudades
Finalmente, Orcón puso énfasis en la necesidad de ampliar la infraestructura tecnológica hacia las diferentes regiones del país.
Señaló que buena parte de los avances actuales funciona especialmente bien en las capitales de provincia y en las zonas urbanas, pero que la digitalización debe continuar expandiéndose hacia otras áreas.
En su opinión, la infraestructura tecnológica puede cumplir una función similar a la que históricamente han tenido las carreteras, al permitir conectar a personas, empresas y mercados.
La expansión de estas redes permitiría que los beneficios de los servicios financieros digitales alcancen a una mayor cantidad de personas y empresas fuera de los principales centros urbanos.
Vea Tambien:
Más leídas
Últimas Noticias
Microfinanzas
1 Oct, 2026 / 12:51 pm
Caja Ica fortalece su gestión de personas y recibe reconocimiento de Kudert
Fintech
1 Oct, 2026 / 11:44 am
MEF impulsa diálogo público-privado para acompañar la evolución del ecosistema fintech
Fintech
1 Oct, 2026 / 11:06 am
BCRP prepara nuevas reglas para impulsar un ecosistema de pagos más seguro e interoperable

Economía
1 Oct, 2026 / 8:02 am
Inflación de Lima sube 0,12% en setiembre y acumula 4,28% en lo que va de 2026
Economía
1 Oct, 2026 / 7:21 am
Produce declara en emergencia al sector Textil y Confecciones por 120 días
Finanzas
30 Sep, 2026 / 8:52 am
SBS exigirá a entidades financieras evaluar cada año si tienen capital suficiente
Actualidad
30 Sep, 2026 / 8:38 am
SBS fija reglas para que afiliados elijan cómo pagar la comisión de su AFP
Finanzas
29 Sep, 2026 / 3:02 pm
ProEmpresa consolida recuperación financiera y apunta a superar S/13 millones de utilidad en 2026
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Microfinanzas
1 Oct, 2026 / 12:51 pm
Caja Ica fortalece su gestión de personas y recibe reconocimiento de Kudert
Fintech
1 Oct, 2026 / 11:44 am
MEF impulsa diálogo público-privado para acompañar la evolución del ecosistema fintech
Fintech
1 Oct, 2026 / 11:06 am
BCRP prepara nuevas reglas para impulsar un ecosistema de pagos más seguro e interoperable
Economía
1 Oct, 2026 / 8:02 am
Inflación de Lima sube 0,12% en setiembre y acumula 4,28% en lo que va de 2026
Economía
1 Oct, 2026 / 7:21 am
Produce declara en emergencia al sector Textil y Confecciones por 120 días
Finanzas
30 Sep, 2026 / 8:52 am
SBS exigirá a entidades financieras evaluar cada año si tienen capital suficiente
Actualidad
30 Sep, 2026 / 8:38 am
SBS fija reglas para que afiliados elijan cómo pagar la comisión de su AFP
Finanzas
29 Sep, 2026 / 3:02 pm
ProEmpresa consolida recuperación financiera y apunta a superar S/13 millones de utilidad en 2026
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.