Moody’s cambia a negativa la perspectiva de Caja Maynas por riesgos de gestión y control interno
La entidad elevó su Ratio de Capital Global a 15.46% y registra utilidades desde 2025, pero mantiene una morosidad elevada y una rotación de personal comercial cercana al 80%.

28 septiembre, 2026 / 7:00 am
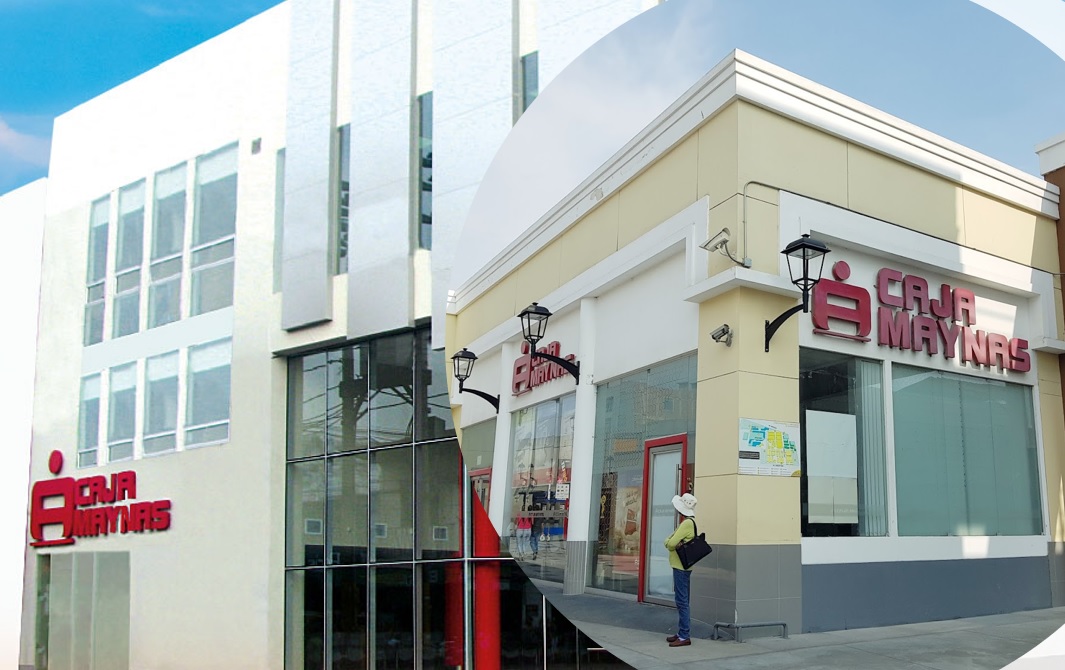
Moody’s Local Perú mantuvo las clasificaciones de riesgo de la Caja Municipal de Ahorro y Crédito de Maynas, pero modificó su Perspectiva de Estable a Negativa, en una evaluación que pone énfasis tanto en los avances registrados por la entidad como en los riesgos que podrían dificultar la consolidación de su recuperación financiera.
La clasificadora mantuvo en B- la categoría otorgada como Entidad y en BBB-.pe la clasificación como Emisor. Ambas categorías tienen ahora Perspectiva Negativa.
El informe reconoce como uno de los principales avances el fortalecimiento de la solvencia de Caja Maynas mediante la obtención de deuda subordinada. Este mecanismo permitió elevar el Ratio de Capital Global (RCG) hasta 15.46%, frente al 12.96% registrado al cierre de 2024.
La mejora del capital ha permitido a la entidad respaldar el crecimiento de sus colocaciones durante el primer semestre de 2026. Sin embargo, Moody’s considera que la sostenibilidad de esta recuperación dependerá de la capacidad de Caja Maynas para generar resultados positivos de manera recurrente y fortalecer su patrimonio de forma orgánica.
Retorno a las utilidades fortalece el patrimonio
Uno de los elementos favorables identificados por Moody’s es que Caja Maynas registra utilidades desde el ejercicio 2025. La generación de resultados positivos viene permitiendo recomponer gradualmente su estructura patrimonial y contar con un mayor respaldo para financiar el crecimiento de sus operaciones.
No obstante, la clasificadora considera que todavía constituye un desafío consolidar una generación sostenida de resultados. La Caja mantiene una participación reducida dentro del Sistema de Cajas Municipales, de apenas 1.11% en términos de créditos vigentes.
Esta limitada escala de operaciones constituye una de las debilidades estructurales señaladas por Moody’s, debido a que restringe las posibilidades de generar economías de escala y limita la capacidad de absorber determinados costos operativos y financieros.
Además, la Municipalidad Provincial de Maynas, accionista de la Caja, no cuenta actualmente con una partida presupuestal que le permita realizar aportes de capital. Por ello, la capacidad de fortalecimiento patrimonial dependerá en mayor medida de los propios resultados que genere la institución.
En este escenario, Moody’s considera positivo el acuerdo de la Junta General de Accionistas que permite capitalizar hasta el 75% de las utilidades anuales. Esta medida podría contribuir a fortalecer progresivamente el patrimonio si la Caja mantiene una generación positiva de resultados.
Reenfoque hacia créditos de menor tamaño
Otro de los cambios relevantes en la estrategia de Caja Maynas está relacionado con su modelo de negocio. La entidad dejó de otorgar créditos no minoristas y viene reenfocando sus operaciones hacia créditos de menor tamaño.
Según Moody’s, esta estrategia podría contribuir a ampliar la base de clientes, reducir la concentración por deudor y mejorar la tasa promedio de rendimiento de las colocaciones.
El crédito promedio de Caja Maynas se encuentra por debajo del promedio del Sistema de Cajas Municipales, característica que la clasificadora identifica como una fortaleza.
La estrategia también busca aprovechar la experiencia que mantiene la entidad en el financiamiento de micro y pequeñas empresas, segmentos considerados como parte de su negocio principal.
El objetivo es que el nuevo enfoque permita desarrollar una cartera más diversificada y con una mayor cantidad de clientes, reduciendo la exposición individual y fortaleciendo progresivamente los ingresos derivados de las colocaciones.
La perspectiva negativa incorpora riesgos de gestión
El principal cambio introducido por Moody’s en esta evaluación es la modificación de la Perspectiva de Estable a Negativa.
La clasificadora atribuye este cambio a deficiencias observadas en los mecanismos de control interno y gobierno corporativo durante los últimos periodos, además de los cambios registrados en la Gerencia Mancomunada y en otros cargos ejecutivos de primera línea.
Estos cambios se producen en un momento en que Caja Maynas está intentando transformar su estructura de negocios, recuperar sus resultados y mejorar la calidad de su cartera.
Moody’s considera que la alta rotación de ejecutivos y funcionarios puede generar riesgos de ejecución, continuidad y estabilidad en la gestión, particularmente mientras la institución busca consolidar una nueva estrategia comercial.
Rotación del personal comercial alcanza alrededor de 80%
Uno de los datos más relevantes señalados en el informe corresponde a la rotación del personal comercial. Según información proporcionada por la propia Caja, esta habría alcanzado aproximadamente el 80% durante el último año.
Moody’s vincula esta elevada rotación con una menor productividad de la fuerza de ventas, una menor capacidad para generar nuevas colocaciones y dificultades para realizar un seguimiento adecuado de la cartera.
El problema adquiere mayor relevancia debido a que Caja Maynas busca precisamente incrementar sus colocaciones mediante una estrategia enfocada en créditos de menor tamaño.
Una fuerza comercial con elevada rotación puede afectar la continuidad de las relaciones con los clientes y la capacidad de seguimiento de los créditos, aspectos especialmente relevantes en el negocio microfinanciero.
A ello se suman observaciones relacionadas con los controles internos en algunas agencias, que Moody’s considera un elemento que podría afectar la ejecución de la estrategia comercial.
Morosidad continúa por encima del promedio
La calidad de la cartera constituye otro de los principales desafíos para Caja Maynas. Moody’s señala que los indicadores de morosidad permanecen en niveles elevados y continúan por encima del promedio registrado tanto por las cajas municipales como por las entidades especializadas en microfinanzas.
La clasificadora indica que todavía no se observa una tendencia clara de recuperación en estos indicadores.
Esta situación representa un factor particularmente relevante para la entidad, debido a que un deterioro de la cartera podría afectar simultáneamente sus resultados, sus necesidades de provisiones y sus indicadores de solvencia.
Por ello, entre los factores que podrían contribuir a una mejora de la clasificación se encuentra una reducción sostenida de los indicadores de morosidad y cartera problema, acompañada de una cobertura de provisiones que se mantenga consistentemente por encima de la registrada por sus pares.
Deuda subordinada fortalece el Ratio de Capital Global
La obtención de deuda subordinada ha tenido un papel importante en la recuperación de la solvencia de Caja Maynas.
El RCG alcanzó 15.46%, frente al 12.96% registrado al cierre de 2024. Este fortalecimiento permitió a la entidad respaldar el crecimiento de las colocaciones observado durante el primer semestre de 2026.
Sin embargo, Moody’s advierte que futuros requerimientos de fondeo subordinado para acompañar la expansión de las operaciones podrían incrementar el gasto financiero y limitar la capacidad de crecimiento de la utilidad neta.
Por ello, la generación interna de capital adquiere mayor importancia. La capacidad de obtener utilidades recurrentes y capitalizar parte de estos resultados será determinante para reducir la dependencia de mecanismos externos de fortalecimiento patrimonial.

Un negocio de escala todavía reducida
La participación de Caja Maynas en el mercado continúa siendo limitada. La entidad representa apenas 1.11% de los créditos vigentes del Sistema de Cajas Municipales.
Moody’s considera esta reducida escala como una de las debilidades de la institución, aunque reconoce que su experiencia en micro y pequeñas empresas y su crédito promedio inferior al promedio del sistema constituyen elementos favorables.
El reto será lograr un crecimiento sostenido de las colocaciones sin que ello implique un deterioro de la calidad de cartera. Para la clasificadora, un crecimiento acompañado de menores niveles de morosidad y mejores indicadores de rentabilidad podría contribuir a fortalecer el perfil crediticio de la entidad.
El riesgo climático también entra en la evaluación
Moody’s señala que monitoreará el posible impacto sobre Caja Maynas de un eventual Fenómeno El Niño de intensidad extraordinaria, tomando como referencia el escenario señalado por la Comisión Multisectorial del Estudio Nacional del Fenómeno El Niño (ENFEN).
El riesgo resulta relevante debido a la concentración de las operaciones de la Caja en regiones que pueden presentar vulnerabilidad frente a eventos climáticos.
Un evento de esta naturaleza podría afectar la capacidad de pago de determinados clientes y, por tanto, repercutir sobre la calidad de la cartera y el desempeño financiero de la institución.
Factores que podrían mejorar la clasificación
Moody’s identifica varios elementos que podrían favorecer una mejora futura de la clasificación. Entre ellos se encuentran una mayor presencia en zonas con bajos niveles de penetración financiera, una mayor diversificación geográfica, la reducción del crédito promedio y un crecimiento sostenido de las colocaciones.
También sería relevante conseguir una reducción sostenida de la morosidad y la cartera problema, acompañada de una cobertura de provisiones sólida.
La mejora sostenida de los indicadores de rentabilidad y de los márgenes también constituiría un elemento favorable para el perfil crediticio.
Riesgos que podrían presionar la clasificación
En sentido contrario, Moody’s identifica como factores de deterioro un crecimiento sostenido de la cartera problema, un incremento de las pérdidas que afecte significativamente el patrimonio y un deterioro de la cartera de colocaciones que impacte sobre la calidad crediticia, liquidez y morosidad.
También podrían generar presión un deterioro de los indicadores de liquidez, un menor acceso a líneas de fondeo, un deterioro de los estándares de gobierno corporativo y control interno, así como situaciones de injerencia política que afecten negativamente a la institución.
La perspectiva negativa refleja, precisamente, la combinación de estos riesgos con los desafíos que enfrenta la Caja para consolidar su recuperación.
Vea Tambien:
Más leídas
Últimas Noticias
Microfinanzas
28 Sep, 2026 / 7:01 am
Las pérdidas de Pacífico y Ábaco llevan a las COOPAC Nivel 3 a números rojos
Microfinanzas
28 Sep, 2026 / 7:00 am
Caja Rural Incasur reduce su cartera problema y mejora sus indicadores de morosidad
Microfinanzas
28 Sep, 2026 / 7:00 am
Moody’s cambia a negativa la perspectiva de Caja Maynas por riesgos de gestión y control interno
Microfinanzas
28 Sep, 2026 / 7:00 am
CMAC Arequipa y Huancayo concentran casi la mitad del crédito de las cajas municipales

Empresa
27 Sep, 2026 / 12:31 pm
Alicorp distribuirá S/ 215 millones en dividendos con cargo a utilidades de 2019

Microfinanzas
26 Sep, 2026 / 8:38 am
SBS interviene a Coopac Financoop por pérdida total de capital y patrimonio negativo
Mipymes
25 Sep, 2026 / 5:54 pm
Más del 81% de MIPYME aumentó sus ventas tras acceder a financiamiento para digitalización

Microfinanzas
25 Sep, 2026 / 9:00 am
SBS cambia las reglas de liquidez para las Coopac y establece un límite no menor de 10%
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Microfinanzas
28 Sep, 2026 / 7:01 am
Las pérdidas de Pacífico y Ábaco llevan a las COOPAC Nivel 3 a números rojos
Microfinanzas
28 Sep, 2026 / 7:00 am
Caja Rural Incasur reduce su cartera problema y mejora sus indicadores de morosidad
Microfinanzas
28 Sep, 2026 / 7:00 am
Moody’s cambia a negativa la perspectiva de Caja Maynas por riesgos de gestión y control interno
Microfinanzas
28 Sep, 2026 / 7:00 am
CMAC Arequipa y Huancayo concentran casi la mitad del crédito de las cajas municipales
Empresa
27 Sep, 2026 / 12:31 pm
Alicorp distribuirá S/ 215 millones en dividendos con cargo a utilidades de 2019
Microfinanzas
26 Sep, 2026 / 8:38 am
SBS interviene a Coopac Financoop por pérdida total de capital y patrimonio negativo
Mipymes
25 Sep, 2026 / 5:54 pm
Más del 81% de MIPYME aumentó sus ventas tras acceder a financiamiento para digitalización
Microfinanzas
25 Sep, 2026 / 9:00 am
SBS cambia las reglas de liquidez para las Coopac y establece un límite no menor de 10%
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.