Caja Los Andes eleva 64.4% su utilidad y reduce morosidad a agosto de 2026
La Caja registró una utilidad neta de S/ 5.68 millones entre enero y agosto, mientras su cartera de créditos creció 9.9% hasta S/ 714.5 millones. Los depósitos aumentaron 13.4%.

14 septiembre, 2026 / 7:00 am
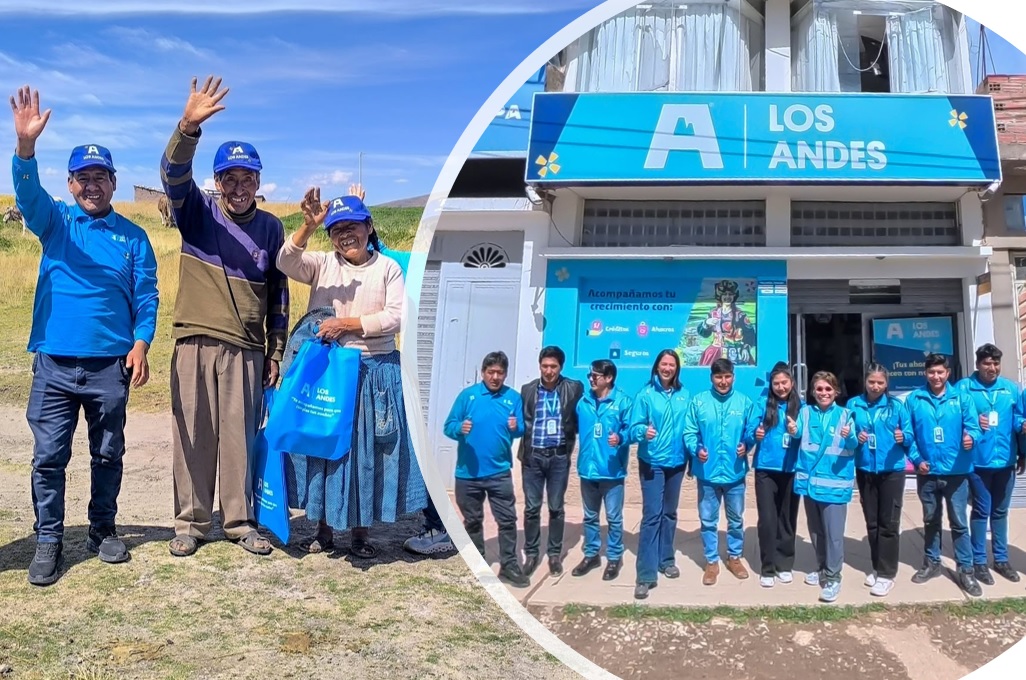
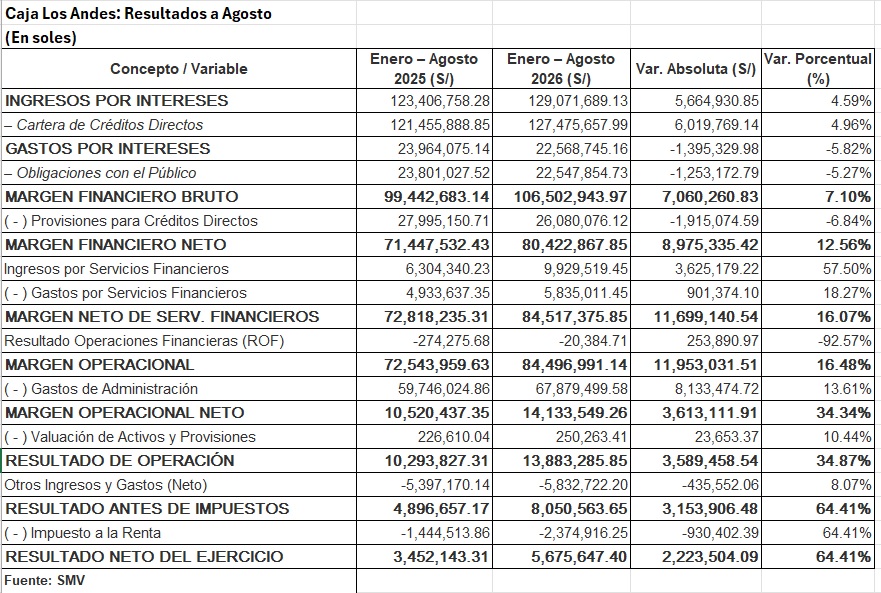
Caja Los Andes obtuvo una utilidad neta de S/ 5.68 millones entre enero y agosto de 2026, frente a los S/ 3.45 millones registrados durante similar periodo de 2025. Esto significó un incremento de S/ 2.22 millones, equivalente a 64.41%.
La mejora de la rentabilidad se produjo en un contexto de crecimiento de los ingresos financieros, menores gastos por intereses y una reducción de las provisiones destinadas a cubrir créditos.
Los ingresos por intereses ascendieron a S/ 129.07 millones, superiores en S/ 5.66 millones, o 4.59%, a los S/ 123.41 millones del mismo periodo del año anterior. El principal aporte provino de los intereses generados por la cartera de créditos directos, que aumentaron 4.96%, al pasar de S/ 121.46 millones a S/ 127.48 millones.
En contraste, los ingresos provenientes del disponible disminuyeron 22.67%, hasta S/ 1.36 millones, mientras que los ingresos por inversiones a vencimiento aumentaron 22.81%, aunque desde una base mucho menor.
Menor costo financiero fortalece el margen
Uno de los factores que contribuyó a la mejora del resultado fue la reducción de los gastos por intereses. Entre enero y agosto de 2026, estos alcanzaron S/ 22.57 millones, 5.82% menos que los S/ 23.96 millones registrados en igual periodo de 2025.
La mayor reducción correspondió a los gastos asociados a adeudos y obligaciones financieras, que disminuyeron 87.19%, desde S/ 163,048 hasta S/ 20,890. Esta evolución está relacionada con la cancelación de las obligaciones financieras que la entidad mantenía con otras instituciones.
Asimismo, los intereses pagados por obligaciones con el público disminuyeron 5.27%, pese al crecimiento de los depósitos, lo que contribuyó a mejorar el margen entre los ingresos y gastos financieros.
Como resultado, el margen financiero bruto alcanzó S/ 106.50 millones, registrando un crecimiento de S/ 7.06 millones, equivalente a 7.10%.
Menores provisiones impulsan el margen financiero neto
Otro elemento importante en la evolución de los resultados fue la reducción del gasto por provisiones para créditos directos.
Las provisiones pasaron de S/ 28.00 millones entre enero y agosto de 2025 a S/ 26.08 millones en el mismo periodo de 2026, una reducción de S/ 1.92 millones, equivalente a 6.84%.
Esta menor necesidad de provisiones, combinada con el crecimiento del margen financiero bruto, permitió que el margen financiero neto aumentara 12.56%, pasando de S/ 71.45 millones a S/ 80.42 millones.
La evolución resulta particularmente relevante considerando que la entidad incrementó su cartera de créditos durante el periodo y, simultáneamente, consiguió reducir el volumen de créditos vencidos.
Servicios financieros muestran fuerte crecimiento
Los ingresos por servicios financieros también tuvieron un comportamiento favorable. Estos pasaron de S/ 6.30 millones en los primeros ocho meses de 2025 a S/ 9.93 millones en similar periodo de 2026, con un crecimiento de S/ 3.63 millones, equivalente a 57.50%.
Si bien los gastos por servicios financieros aumentaron 18.27%, hasta S/ 5.84 millones, el crecimiento de los ingresos fue considerablemente mayor.
En consecuencia, el margen neto de servicios financieros alcanzó S/ 84.52 millones, 16.07% más que los S/ 72.82 millones registrados un año antes.
El resultado de operaciones financieras también mostró una mejora. La pérdida registrada en este rubro se redujo desde S/ 274,276 a S/ 20,385, lo que permitió que el margen operacional aumentara 16.48%, hasta S/ 84.50 millones.
Gastos administrativos crecen 13.6%
El principal elemento que moderó una mayor expansión de la rentabilidad fue el crecimiento de los gastos administrativos.
Estos alcanzaron S/ 67.88 millones entre enero y agosto de 2026, frente a S/ 59.75 millones un año antes, registrando un aumento de S/ 8.13 millones, equivalente a 13.61%.
Los gastos de personal y directorio crecieron 12.06%, hasta S/ 47.55 millones, mientras que los servicios recibidos de terceros aumentaron 17.29%, alcanzando S/ 19.91 millones. También se registró un incremento de 24.65% en impuestos y contribuciones.
A ello se sumó un aumento de 9.06% en depreciaciones y amortizaciones.
Pese a esta mayor presión de costos, el crecimiento de los ingresos y la mejora del margen financiero permitieron que el margen operacional neto aumentara 34.34%, desde S/ 10.52 millones hasta S/ 14.13 millones.
El resultado de operación, por su parte, se incrementó 34.87%, hasta S/ 13.88 millones.
Cartera de créditos crece cerca de 10%
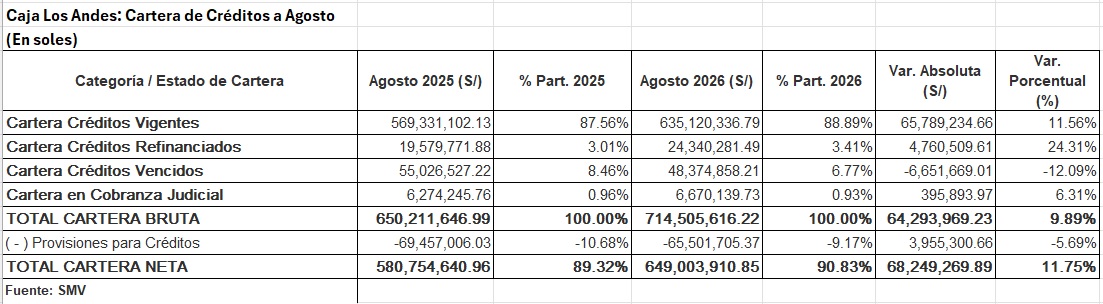
Al cierre de agosto de 2026, la cartera de créditos bruta de Caja Los Andes alcanzó S/ 714.51 millones, frente a S/ 650.21 millones registrados en agosto de 2025.
El incremento fue de S/ 64.29 millones, equivalente a 9.89%, mostrando una expansión importante del negocio crediticio.
La cartera de créditos vigentes fue el principal componente de este crecimiento. Esta pasó de S/ 569.33 millones a S/ 635.12 millones, aumentando S/ 65.79 millones, o 11.56%.
Además, su participación dentro de la cartera total pasó de 87.56% a 88.89%, lo que refleja una mayor concentración de los créditos en situación vigente.
Sin embargo, la cartera refinanciada también aumentó. Pasó de S/ 19.58 millones a S/ 24.34 millones, con un incremento de 24.31%. Su participación dentro de la cartera subió de 3.01% a 3.41%.
Este comportamiento constituye un aspecto que la entidad deberá seguir monitoreando, aun cuando la evolución general de la calidad de cartera fue positiva.
Morosidad baja de 9.43% a 7.70%
Uno de los principales avances observados en el periodo fue la reducción de la morosidad.
La cartera vencida disminuyó de S/ 55.03 millones en agosto de 2025 a S/ 48.37 millones en agosto de 2026, lo que representó una reducción de S/ 6.65 millones, equivalente a 12.09%.
Asimismo, la cartera vencida pasó de representar 8.46% de la cartera bruta a 6.77%.
La cartera en cobranza judicial, en cambio, aumentó 6.31%, desde S/ 6.27 millones hasta S/ 6.67 millones. No obstante, su participación dentro de la cartera total se redujo ligeramente, de 0.96% a 0.93%.
Considerando conjuntamente los créditos vencidos y aquellos en cobranza judicial, el ratio de morosidad se redujo de 9.43% a 7.70%, una mejora de 1.73 puntos porcentuales.
Esta evolución resulta relevante porque el crecimiento de la cartera no estuvo acompañado por un deterioro proporcional de los créditos. Por el contrario, el volumen de cartera vencida se redujo en términos absolutos.
Cobertura de cartera pesada se fortalece
La reducción de los créditos vencidos estuvo acompañada por una mejora en la cobertura mediante provisiones.
La cobertura de la cartera pesada pasó de 113.31% en agosto de 2025 a 118.99% en agosto de 2026. Esto significa que las provisiones constituidas representan aproximadamente S/ 1.19 por cada sol correspondiente a créditos vencidos o en cobranza judicial considerados para este indicador.
Por su parte, las provisiones para créditos registraron un saldo de S/ 65.50 millones, frente a S/ 69.46 millones un año antes.
En términos relativos, las provisiones pasaron de representar 10.68% de la cartera bruta a 9.17%, en línea con la mejora observada en la calidad de los créditos.
Activos crecen 11.6%
El crecimiento de la actividad crediticia y de los recursos líquidos llevó a que los activos totales de Caja Los Andes alcanzaran S/ 800.78 millones en agosto de 2026, frente a S/ 717.51 millones un año antes.
El aumento fue de S/ 83.26 millones, equivalente a 11.60%.
La cartera de créditos neta fue el principal componente de los activos y alcanzó S/ 649.00 millones, 11.75% más que los S/ 580.75 millones registrados en agosto de 2025.
El disponible también mostró una expansión significativa, al pasar de S/ 76.02 millones a S/ 95.69 millones, un incremento de 25.88%.
Mayor posición de liquidez en el BCRP
Dentro del disponible se observa una modificación importante en la composición de los recursos líquidos.
Los fondos mantenidos en el Banco Central de Reserva del Perú aumentaron de S/ 27.17 millones en agosto de 2025 a S/ 77.12 millones en agosto de 2026, lo que representa un crecimiento de S/ 49.95 millones, equivalente a 183.81%.
En sentido contrario, los fondos depositados en bancos del sistema financiero nacional disminuyeron de S/ 31.94 millones a S/ 5.32 millones, una reducción de 83.35%.
Esta recomposición incrementó la participación de los recursos mantenidos en el BCRP dentro del disponible y constituye un cambio relevante en la administración de la liquidez de la entidad.
Depósitos crecen 13.4% y se consolida el fondeo del público
Las obligaciones con el público alcanzaron S/ 671.64 millones en agosto de 2026, superando en S/ 79.46 millones, o 13.42%, el nivel de S/ 592.18 millones registrado un año antes.
El crecimiento estuvo principalmente explicado por las cuentas a plazo, cuyos saldos aumentaron de S/ 552.43 millones a S/ 628.32 millones. Esto significó un incremento de S/ 75.90 millones, equivalente a 13.74%.
Las cuentas de ahorro también aumentaron, aunque a un ritmo menor, pasando de S/ 37.29 millones a S/ 40.71 millones, con un crecimiento de 9.15%.
De esta manera, el crecimiento de los depósitos permitió financiar una parte importante de la expansión de la cartera crediticia y, al mismo tiempo, acompañó la reducción de las obligaciones financieras externas.
Caja Los Andes elimina sus adeudos financieros
Un cambio significativo en la estructura de financiamiento fue la desaparición de los adeudos y obligaciones financieras.
En agosto de 2025, este rubro ascendía a S/ 1.93 millones, mientras que un año después registró saldo cero.
La cancelación de estas obligaciones contribuyó a reducir el costo financiero de la entidad. Esto se refleja en la fuerte caída de los gastos por intereses asociados a adeudos y obligaciones financieras, que disminuyeron 87.19% durante el periodo acumulado.
Desde el punto de vista financiero, la estructura muestra una mayor dependencia del fondeo proveniente de los depósitos del público y una menor utilización de obligaciones financieras externas.
Patrimonio aumenta 3.76%
El patrimonio de Caja Los Andes alcanzó S/ 116.76 millones en agosto de 2026, frente a S/ 112.52 millones un año antes, registrando un crecimiento de S/ 4.24 millones, equivalente a 3.76%.
El capital social se mantuvo estable en S/ 110.23 millones, mientras que el capital adicional permaneció en S/ 34.18 millones.
Un elemento positivo fue la reducción de los resultados acumulados negativos, que pasaron de -S/ 35.34 millones a -S/ 33.33 millones.
Esto implica una disminución de aproximadamente S/ 2.01 millones en el saldo negativo acumulado, contribuyendo a la mejora gradual de la posición patrimonial.
Vea Tambien:





Más leídas



Últimas Noticias

Economía
14 Sep, 2026 / 7:02 am
Indicadores adelantados del BCRP anticipan mayor dinamismo de la economía
Microfinanzas
14 Sep, 2026 / 7:00 am
Caja Los Andes eleva 64.4% su utilidad y reduce morosidad a agosto de 2026
Finanzas
14 Sep, 2026 / 7:00 am
Financiera Confianza casi duplica su utilidad y eleva su cartera a S/ 2,766 millones a agosto

Economía
14 Sep, 2026 / 7:00 am
Analistas y bancos elevan a 4% su expectativa de inflación para 2026
Microfinanzas
13 Sep, 2026 / 2:14 pm
Caja Arequipa fortalece su apuesta por las mujeres emprendedoras con nueva edición de Kallpa Warmi
Finanzas
13 Sep, 2026 / 9:08 am
ONP aprueba reglamento para que afiliados de AFP accedan a pensiones mínima y proporcional

Finanzas
12 Sep, 2026 / 9:28 am
SBS aprueba nuevo reglamento para impulsar seguros paramétricos frente a desastres naturales

Mipymes
12 Sep, 2026 / 9:00 am
Mipymes y startups podrán acceder a más liquidez con órdenes de compra y servicio del Estado
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Economía
14 Sep, 2026 / 7:02 am
Indicadores adelantados del BCRP anticipan mayor dinamismo de la economía
Microfinanzas
14 Sep, 2026 / 7:00 am
Caja Los Andes eleva 64.4% su utilidad y reduce morosidad a agosto de 2026
Finanzas
14 Sep, 2026 / 7:00 am
Financiera Confianza casi duplica su utilidad y eleva su cartera a S/ 2,766 millones a agosto
Economía
14 Sep, 2026 / 7:00 am
Analistas y bancos elevan a 4% su expectativa de inflación para 2026
Microfinanzas
13 Sep, 2026 / 2:14 pm
Caja Arequipa fortalece su apuesta por las mujeres emprendedoras con nueva edición de Kallpa Warmi
Finanzas
13 Sep, 2026 / 9:08 am
ONP aprueba reglamento para que afiliados de AFP accedan a pensiones mínima y proporcional
Finanzas
12 Sep, 2026 / 9:28 am
SBS aprueba nuevo reglamento para impulsar seguros paramétricos frente a desastres naturales
Mipymes
12 Sep, 2026 / 9:00 am
Mipymes y startups podrán acceder a más liquidez con órdenes de compra y servicio del Estado
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.