Banco de la Nación incrementa sus utilidades en 48.4% al primer semestre
La entidad estatal obtuvo ganancias por S/ 943.1 millones debido a una significativa reducción de las provisiones para créditos y litigios, mientras fortaleció su patrimonio y posición de liquidez.

20 julio, 2026 / 7:00 am

El Banco de la Nación cerró el primer semestre de 2026 con un importante crecimiento de sus resultados financieros, consolidando una utilidad neta de S/ 943.1 millones, monto que representa un incremento de 48.4% respecto a los S/ 635.6 millones obtenidos en el mismo periodo del año anterior. Aunque el crecimiento de sus ingresos financieros fue moderado, la mejora en la rentabilidad estuvo impulsada principalmente por una significativa reducción en las provisiones para créditos y litigios, así como por un mayor aporte de los ingresos por servicios financieros.
Los estados financieros muestran que la entidad estatal mantuvo una estrategia conservadora en la administración de sus recursos, fortaleciendo simultáneamente su liquidez, su patrimonio y los niveles de cobertura frente al riesgo crediticio.
Las cifras reflejan un semestre marcado por la eficiencia en la gestión financiera más que por una expansión acelerada de las colocaciones.

Las utilidades crecen cerca de 50%
El resultado más destacado del primer semestre fue el fuerte incremento de la utilidad neta.
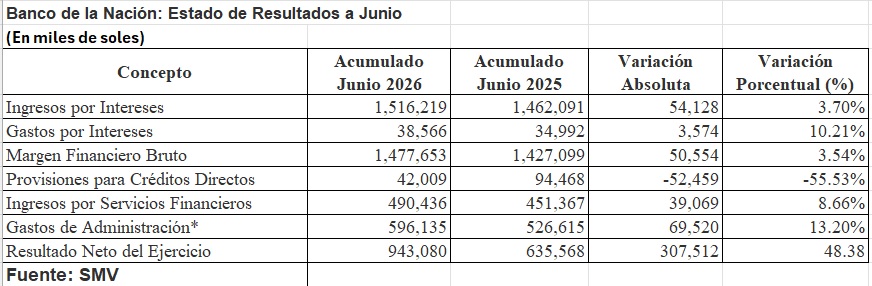
Entre enero y junio de 2026, el Banco de la Nación obtuvo ganancias por S/ 943.1 millones, superando en S/ 307.5 millones las registradas durante el mismo periodo de 2025.
Este crecimiento de 48.4% constituye uno de los mayores avances registrados por la entidad en los últimos años y responde principalmente a una menor carga por provisiones y contingencias legales, más que a un incremento extraordinario de sus ingresos financieros.
Desde una perspectiva operativa, el banco logró mejorar su rentabilidad manteniendo un crecimiento moderado de su actividad principal.
Los ingresos financieros mantienen una evolución positiva
Los ingresos por intereses alcanzaron S/ 1,516.2 millones al cierre de junio, lo que representó un incremento de 3.7% respecto al primer semestre de 2025.
El crecimiento estuvo sustentado principalmente en los intereses generados por la cartera de créditos directos, que aportó aproximadamente S/ 996 millones, y por los rendimientos obtenidos sobre los recursos disponibles, especialmente los fondos mantenidos en el Banco Central de Reserva del Perú (BCRP), que generaron alrededor de S/ 264 millones.
Por su parte, los gastos por intereses aumentaron 10.2%, pasando de S/ 35 millones a S/ 38.6 millones.
A pesar de este incremento en el costo de fondeo, el margen financiero bruto avanzó 3.5%, alcanzando S/ 1,477.7 millones.
El margen financiero neto también mostró una evolución favorable, con un crecimiento de 7.7%, reflejando una adecuada capacidad para mantener la rentabilidad de la intermediación financiera.
La reducción de provisiones explica el fuerte aumento de la rentabilidad
El principal factor que explica el desempeño del banco fue la disminución del costo del riesgo.
Las provisiones para créditos directos descendieron de S/ 94.5 millones a S/ 42 millones, registrando una reducción de 55.5%.
Esta disminución permitió liberar recursos importantes dentro del estado de resultados y mejorar considerablemente la utilidad del periodo.
A ello se sumó una fuerte reducción de las provisiones relacionadas con litigios y demandas judiciales.
Mientras durante el primer semestre de 2025 estas provisiones ascendían a S/ 172.4 millones, en igual periodo de 2026 se redujeron a apenas S/ 26.6 millones.
La combinación de ambos factores permitió compensar ampliamente la disminución registrada en el resultado por operaciones financieras (ROF), que cayó desde S/ 78.9 millones hasta S/ 29.5 millones.

Los servicios financieros continúan ganando protagonismo
Otro componente importante del desempeño fue el crecimiento de los ingresos por servicios financieros.
Durante el semestre estos ascendieron a S/ 490.4 millones, cifra superior en 8.7% respecto al año anterior.
Dentro de este rubro destacó el incremento de los ingresos diversos, que alcanzaron S/ 485.7 millones, consolidándose como una fuente complementaria de ingresos para la entidad.
Este comportamiento permitió diversificar la generación de resultados más allá de la actividad tradicional de intermediación financiera.
Los gastos administrativos aumentan, pero son absorbidos por los ingresos
Los gastos administrativos registraron un incremento de 13.2%, alcanzando S/ 596.1 millones.
El aumento estuvo asociado principalmente a mayores gastos de personal, contratación de servicios de terceros y obligaciones tributarias.
No obstante, el crecimiento de los ingresos operativos permitió absorber estos mayores costos sin afectar la rentabilidad final del banco.
Como resultado, el resultado operativo mostró un crecimiento cercano al 36%, fortaleciendo la capacidad de generación de utilidades.
La cartera de créditos muestra una ligera contracción
A diferencia de otros bancos del sistema financiero, el Banco de la Nación redujo ligeramente el tamaño de su cartera durante el primer semestre.
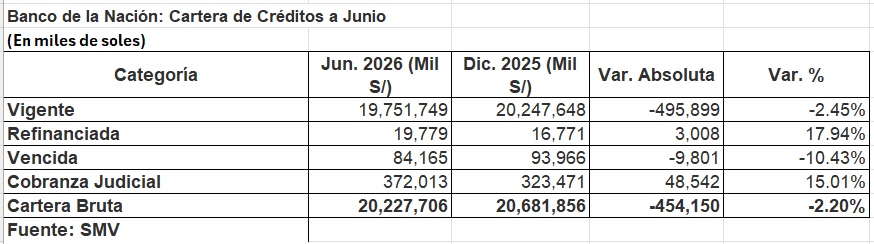
La cartera bruta pasó de S/ 20,681.9 millones en diciembre de 2025 a S/ 20,227.7 millones en junio de 2026, registrando una disminución de 2.2%.
La cartera vigente cayó 2.45%, mientras que la cartera refinanciada aumentó 17.9%.
En cuanto a la calidad de los créditos, la cartera vencida disminuyó 10.4%, reflejando una mejora en los niveles de incumplimiento.
Sin embargo, la cartera en cobranza judicial aumentó 15%, alcanzando S/ 372 millones.
Pese a ello, el banco mantiene una política altamente conservadora en materia de cobertura de riesgos.
Según los estados financieros, el stock acumulado de provisiones alcanza S/ 936.6 millones, equivalente a una cobertura cercana al 197% sobre la cartera refinanciada, vencida y judicial, uno de los niveles más elevados dentro del sistema financiero.
Liquidez se fortalece con mayores recursos en el BCRP
Otro aspecto destacado del balance fue el fortalecimiento de la posición de liquidez.
El disponible alcanzó S/ 17,983.5 millones, incrementándose en aproximadamente S/ 1,146 millones respecto al cierre de 2025.
La mayor parte de estos recursos permanece depositada en el Banco Central de Reserva del Perú.
Los fondos mantenidos en el BCRP suman S/ 16,256.5 millones y representan más del 90% del total de activos líquidos del banco.
Esta estructura refleja una política de administración prudente de la tesorería, priorizando la seguridad y la disponibilidad inmediata de los recursos.
El patrimonio registra un importante fortalecimiento
El patrimonio neto alcanzó S/ 4,970.7 millones, mostrando un crecimiento de 24.6% frente al cierre de diciembre de 2025.
Este incremento fue impulsado principalmente por la incorporación de las utilidades acumuladas del ejercicio anterior y por los resultados obtenidos durante el primer semestre de 2026.
El fortalecimiento patrimonial mejora la capacidad del banco para respaldar sus operaciones y mantener adecuados niveles de solvencia.

Cambios en la estructura de los depósitos
Los estados financieros también muestran una recomposición en la estructura del fondeo.
Las obligaciones a la vista disminuyeron desde S/ 16,392 millones hasta S/ 14,863 millones, mientras que las cuentas de ahorro aumentaron 4.6%, alcanzando S/ 20,155 millones.
Este cambio refleja una migración hacia depósitos de mayor estabilidad, lo que favorece una estructura de fondeo más sostenible para la entidad.
Un semestre de mayor eficiencia financiera
Los resultados del Banco de la Nación evidencian que el crecimiento de la rentabilidad durante el primer semestre de 2026 estuvo sustentado principalmente en una gestión más eficiente del riesgo, una significativa reducción de las provisiones y el fortalecimiento de sus ingresos por servicios financieros.
Aunque la cartera de créditos mostró una ligera contracción, la entidad reforzó su posición patrimonial, elevó sus niveles de liquidez y mantuvo una política prudente de cobertura frente al riesgo crediticio.
En conjunto, estos indicadores reflejan una institución financieramente sólida, con una elevada capacidad para afrontar contingencias y continuar desempeñando su rol como banco del Estado dentro del sistema financiero peruano.
Vea Tambien:







Más leídas





Últimas Noticias

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.