Perubar ofrecerá al menos S/ 5,10 por acción en su oferta pública de compra por exclusión
La valorización independiente encargada por la SMV fijó el precio mínimo que deberá pagar la empresa a los tenedores de acciones de inversión para concretar su salida de la Bolsa de Valores de Lima.

23 junio, 2026 / 7:34 pm
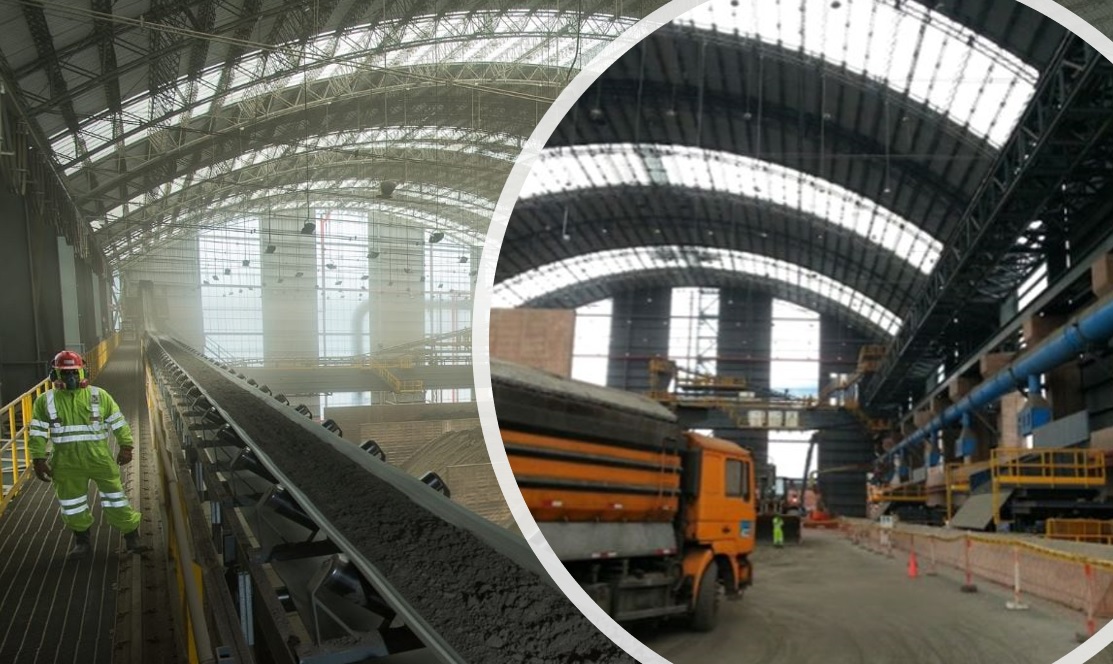
Perubar S.A. dio un paso clave en su proceso de exclusión del mercado bursátil peruano al comunicar que la firma valorizadora MSRA S.A.C. (EQUBO), designada por la Superintendencia del Mercado de Valores (SMV), concluyó el informe que determina el precio mínimo que deberá ofrecer la compañía en la Oferta Pública de Compra por Exclusión (OPCE) dirigida a los accionistas de inversión.
El estudio estableció un precio mínimo de S/ 5,10 por acción de inversión, monto que servirá como referencia obligatoria para la operación mediante la cual la empresa busca retirar estos valores de la Bolsa de Valores de Lima (BVL) y del Registro Público del Mercado de Valores.
La empresa informó el hecho mediante una comunicación remitida a la SMV, señalando que el informe de valorización ya es de acceso público y que las siguientes etapas del proceso se desarrollarán conforme al cronograma previsto por la regulación vigente.

Proceso de exclusión
El procedimiento se origina en el acuerdo adoptado por la Junta General de Accionistas de Perubar el 21 de noviembre de 2025, cuando se aprobó por unanimidad excluir las acciones de inversión de la empresa del mercado bursátil.
De acuerdo con la Ley del Mercado de Valores, toda exclusión de valores inscritos obliga al emisor a realizar una Oferta Pública de Compra por Exclusión, mecanismo diseñado para proteger a los inversionistas minoritarios y garantizarles el derecho de vender sus acciones a un precio considerado justo.
Para asegurar la objetividad del proceso, la SMV designó mediante concurso público a MSRA S.A.C. como valorizador independiente encargado de determinar dicho precio mínimo.
Precio mínimo de S/ 5,10
El informe concluye que el valor razonable de las acciones de inversión asciende a S/ 5,10 por acción.
Inicialmente, la valorización estimó un precio de S/ 4,98 por acción al 21 de noviembre de 2025, fecha en que nació la obligación de efectuar la oferta pública de compra.
Sin embargo, considerando el tiempo transcurrido hasta la elaboración definitiva del informe, el monto fue actualizado utilizando la tasa de interés pasiva promedio publicada por la Superintendencia de Banca, Seguros y AFP (SBS), dando como resultado el precio final de S/ 5,10.
Ese será el valor mínimo que Perubar deberá ofrecer a los inversionistas que decidan acogerse a la oferta pública.

Valorización basada en el negocio en marcha
Para determinar el valor de la empresa, el valorizador descartó utilizar el precio de mercado de las acciones debido a su reducida liquidez bursátil.
Durante el semestre analizado, las acciones de inversión registraron una frecuencia de negociación de apenas 1,5%, muy por debajo del 60% exigido por la regulación para utilizar la cotización bursátil como referencia.
También fueron descartados los métodos basados únicamente en el valor contable o en una eventual liquidación de activos, debido a que estos no reflejan adecuadamente la capacidad futura de generación de ingresos.
En su lugar, el informe empleó la metodología de “Negocio en Marcha”, basada en flujos de caja descontados, al considerar que representa de mejor manera el valor económico de la compañía.
Infraestructura condiciona el horizonte de operación
Uno de los principales elementos analizados en la valorización fue la dependencia de Perubar respecto a terrenos arrendados para desarrollar sus operaciones.
El informe señala que aproximadamente el 76% del área operativa utilizada por la empresa corresponde a un contrato de arrendamiento suscrito con Medlog, cuyo vencimiento está previsto para agosto de 2032.
Adicionalmente, otro 19% de la infraestructura opera sobre terrenos administrados por Ferrovías, cuyo contrato culmina en septiembre de 2039.
Debido a que la empresa no puede garantizar la continuidad de sus operaciones más allá de 2032 bajo las condiciones actuales, el valorizador optó por incorporar dos escenarios para estimar el valor terminal del negocio.
El primero considera una liquidación de las operaciones al término del contrato con Medlog, mientras que el segundo asume una eventual extensión hasta 2039. Ambos escenarios fueron ponderados con una probabilidad de 50% cada uno.

Participación en TCSA aporta valor
Otro componente relevante de la valorización corresponde a la participación que mantiene Perubar en Transportadora Callao S.A. (TCSA), empresa que administra el terminal de embarque de concentrados minerales en el puerto del Callao.
Perubar posee el 30% de esta compañía, considerada un activo estratégico dentro de su cadena logística.
El informe incorpora el valor económico de esta participación y proyecta su liquidación al término de la concesión, prevista para el año 2031.
Diferencias entre acciones comunes y de inversión
El estudio también diferencia el valor económico entre las acciones comunes y las acciones de inversión emitidas por Perubar.
Si bien ambas tienen iguales derechos económicos, las acciones comunes otorgan derecho a voto, por lo que el valorizador aplicó una prima de control de 23,9% para reflejar ese atributo adicional.
Esta diferencia permitió distribuir de manera más precisa el patrimonio de la empresa y calcular el valor específico correspondiente a las acciones de inversión, que serán objeto de la oferta pública.

Suspensión temporal de la negociación
En paralelo a la publicación del informe, Perubar informó que la Bolsa de Valores de Lima suspendió temporalmente la negociación de sus acciones de inversión durante la mañana del 23 de junio.
La medida permitió realizar una subasta de formación de precios antes de reanudar las operaciones en el mercado continuo, procedimiento habitual cuando se divulga información relevante que podría influir en la cotización de los valores.
Con la publicación del informe de valorización, Perubar avanza en una de las etapas más importantes del proceso de exclusión bursátil. En adelante, la empresa deberá continuar con la Oferta Pública de Compra por Exclusión conforme a los plazos y procedimientos establecidos por la normativa de la SMV, ofreciendo como mínimo S/ 5,10 por cada acción de inversión a los inversionistas que decidan ejercer su derecho de separación.
Vea Tambien:




Más leídas





Últimas Noticias

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
Turismo
15 Sep, 2026 / 11:13 am
Inti Raymi 2026 movilizó S/ 77,9 millones y atrajo a 37 700 turistas a Cusco
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
Turismo
15 Sep, 2026 / 11:13 am
Inti Raymi 2026 movilizó S/ 77,9 millones y atrajo a 37 700 turistas a Cusco
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.