Financiera Qapaq eleva su utilidad a S/ 10,8 millones al cierre de mayo
La entidad incrementó su utilidad neta en 307,2% frente al mismo periodo de 2025, impulsada por mayores ingresos financieros, menores provisiones y una mejora en la calidad de su cartera de créditos.

22 junio, 2026 / 7:00 am

La Financiera Qapaq registró una importante mejora en sus resultados financieros durante los primeros cinco meses de 2026. Al cierre de mayo, la entidad obtuvo una utilidad neta de S/ 10,77 millones, cifra que representa un crecimiento de 307,2% frente a los S/ 2,64 millones alcanzados en el mismo periodo del año anterior, consolidando una recuperación de su rentabilidad en un contexto de fortalecimiento de su cartera de créditos y mayor eficiencia operativa.
De acuerdo con sus estados financieros, el desempeño estuvo impulsado principalmente por el crecimiento de los ingresos financieros, la reducción del costo de fondeo y una menor necesidad de constituir provisiones para cubrir posibles pérdidas crediticias.
La entidad también fortaleció su posición patrimonial y mejoró la calidad de sus activos, factores que contribuyen a consolidar su capacidad para sostener el crecimiento de su negocio.

Utilidad neta se multiplica por cuatro
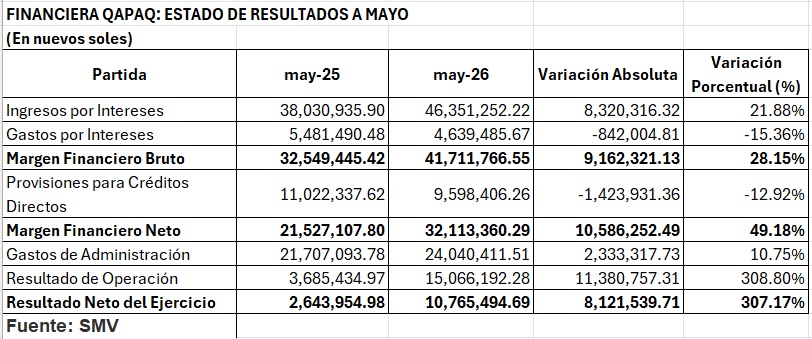
El resultado más destacado del periodo fue el incremento de la utilidad neta, que pasó de S/ 2,64 millones entre enero y mayo de 2025 a S/ 10,77 millones en el mismo periodo de 2026.
Este avance de 307,2% refleja una combinación de mayores ingresos provenientes de su actividad crediticia y una gestión más eficiente de sus costos financieros y del riesgo de su cartera.
En paralelo, el resultado operativo también mostró un crecimiento significativo al pasar de S/ 3,69 millones a S/ 15,07 millones, lo que representa una expansión de 308,8%.
Este desempeño evidencia que la mejora de la rentabilidad no respondió a factores extraordinarios, sino al fortalecimiento del negocio principal de la entidad.
Crecen los ingresos y disminuye el costo de fondeo
Uno de los principales motores de los resultados fue el comportamiento del margen financiero.
Los ingresos por intereses aumentaron 21,9%, al pasar de S/ 38,03 millones a S/ 46,35 millones, impulsados por un mayor rendimiento de la cartera de créditos directos.
Al mismo tiempo, los gastos por intereses descendieron 15,4%, al reducirse de S/ 5,48 millones a S/ 4,64 millones.
Esta combinación permitió que el margen financiero bruto creciera 28,2%, alcanzando S/ 41,71 millones.
Desde una perspectiva financiera, este resultado refleja una mejora del spread financiero, es decir, una mayor diferencia entre el rendimiento obtenido por los créditos otorgados y el costo que asume la entidad para captar recursos.

Menores provisiones reflejan una cartera más saludable
Otro de los factores determinantes en la mejora de las utilidades fue la reducción de las provisiones para créditos directos.
Durante el periodo analizado, este gasto disminuyó 12,9%, pasando de S/ 11,02 millones a S/ 9,60 millones.
La menor necesidad de provisiones suele estar asociada a una mejora en la calidad de la cartera y a una reducción del riesgo crediticio, ya que implica que la entidad destina menos recursos para cubrir posibles incumplimientos de pago por parte de sus clientes.
Como resultado, el margen financiero neto aumentó 49,2%, situándose en S/ 32,11 millones.

La cartera de créditos mejora su composición
Además del crecimiento de las utilidades, la financiera mostró avances importantes en la calidad de sus activos.
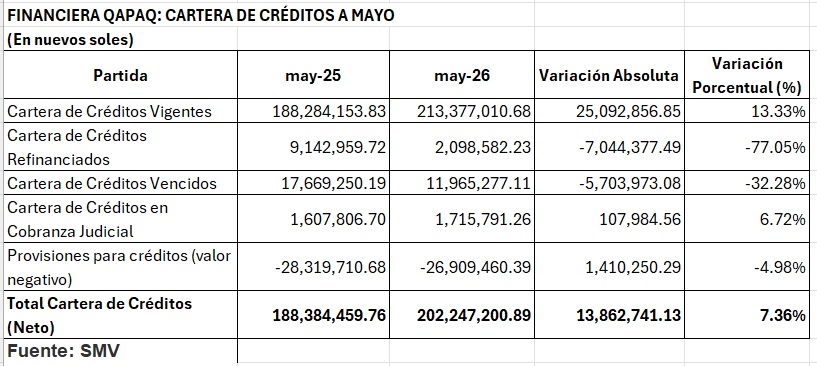
La cartera neta de créditos aumentó 7,4%, pasando de S/ 188,38 millones a S/ 202,25 millones.
Sin embargo, el aspecto más relevante fue la mejora en la composición de dicha cartera.
Los créditos vigentes crecieron 13,3%, alcanzando S/ 213,38 millones, lo que evidencia un mayor volumen de préstamos que mantienen un adecuado comportamiento de pago.
En contraste, la cartera refinanciada registró una reducción de 77%, al disminuir desde S/ 9,14 millones hasta S/ 2,10 millones.
Asimismo, los créditos vencidos descendieron 32,3%, pasando de S/ 17,67 millones a S/ 11,97 millones.
Desde una perspectiva técnica, este saneamiento representa una mejora significativa en la calidad de los activos y contribuye a reducir los niveles de morosidad, uno de los principales indicadores evaluados por la SBS para medir la salud financiera de una institución.
Activos y patrimonio continúan fortaleciéndose
El crecimiento también se reflejó en el balance general de la entidad.
Los activos totales aumentaron 9,2%, pasando de S/ 316,19 millones a S/ 345,26 millones.
Este incremento estuvo acompañado por una mayor disponibilidad de efectivo y recursos líquidos, que crecieron alrededor de 25,5%, fortaleciendo la capacidad financiera de la institución.
Por su parte, el patrimonio registró uno de los mayores avances del periodo.
Entre mayo de 2025 y mayo de 2026 pasó de S/ 53,94 millones a S/ 78,43 millones, lo que representa un crecimiento de 45,4%.
Este fortalecimiento responde tanto a la utilidad generada durante el ejercicio como a una reducción de las pérdidas acumuladas de años anteriores, consolidando una base patrimonial más sólida para respaldar futuras operaciones.

Mejora la eficiencia, aunque persiste el reto del control de gastos
A pesar de los resultados positivos, los gastos administrativos continuaron aumentando.
Entre enero y mayo crecieron 10,7%, pasando de S/ 21,71 millones a S/ 24,04 millones.
El incremento estuvo explicado principalmente por mayores gastos de personal y directorio, así como por servicios prestados por terceros.
No obstante, este aumento fue inferior al ritmo de crecimiento de los ingresos financieros, permitiendo mejorar el ratio de eficiencia operativa.
Este indicador, que relaciona los gastos administrativos con el margen financiero bruto, disminuyó de 66,7% en mayo de 2025 a 57,6% en mayo de 2026.
En términos prácticos, ello significa que la financiera necesitó destinar una menor proporción de sus ingresos para cubrir sus costos operativos, reflejando una mayor productividad y eficiencia en la gestión.
Dependencia del fondeo continúa siendo un aspecto a monitorear
Aunque la entidad fortaleció su rentabilidad y patrimonio, existen algunos factores que seguirán siendo relevantes para su desempeño futuro.
Uno de ellos es la estructura de su financiamiento, ya que las obligaciones con el público continúan representando la principal fuente de recursos del pasivo, alcanzando aproximadamente S/ 259,3 millones.
Asimismo, la entidad deberá continuar monitoreando el crecimiento de los gastos administrativos, especialmente aquellos relacionados con servicios de terceros, a fin de evitar que una eventual desaceleración del crédito reduzca los márgenes obtenidos.
Los resultados obtenidos por Financiera Qapaq durante los primeros cinco meses de 2026 muestran una mejora de su desempeño financiero. El fuerte crecimiento de las utilidades, la expansión del margen financiero, la reducción de la morosidad y el fortalecimiento del patrimonio evidencian una estrategia orientada tanto al crecimiento como al saneamiento de su cartera.
Vea Tambien:







Más leídas





Últimas Noticias

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.