Crédito de consumo acelera su crecimiento impulsado por billeteras digitales y préstamos de bajo monto
La cartera de consumo creció 8% a marzo de 2026, mientras que los desembolsos se multiplicaron por más de cuatro en dos años. La SBS destaca una mejora sostenida en la calidad crediticia y un mayor acceso de nuevos usuarios al sistema financiero.

4 junio, 2026 / 7:00 am
La recuperación económica y la mejora gradual de los ingresos de los hogares continúan reflejándose en una mayor demanda de financiamiento. Según el más reciente Informe de Estabilidad del Sistema Financiero de la Superintendencia de Banca, Seguros y AFP (SBS), el crédito de consumo mantiene una tendencia de expansión sostenida, impulsada principalmente por los préstamos de bajo monto otorgados a través de canales digitales, especialmente billeteras electrónicas.
El reporte muestra que la cartera de créditos de consumo registró un crecimiento anual de 8% a marzo de 2026, consolidando la recuperación observada desde mediados de 2024. Este avance se produce en un contexto de fortalecimiento de la demanda interna, mejora del empleo formal y recuperación del poder adquisitivo de los hogares.
La SBS destaca además que el crecimiento no solo responde a mayores montos prestados, sino también a una ampliación significativa de la base de usuarios del sistema financiero, lo que refuerza el proceso de inclusión financiera que viene experimentando el país.

Más peruanos acceden al sistema financiero
Uno de los factores que explica el dinamismo del crédito de consumo es el aumento en el número de personas que utilizan financiamiento formal.
A marzo de 2026, la cantidad de deudores en este segmento creció 10.3% respecto al año anterior. Asimismo, el número de personas que ingresaron por primera vez al sistema financiero mediante un crédito de consumo aumentó 44.4% al comparar los últimos doce meses con el mismo periodo previo.
Este comportamiento evidencia que los productos de consumo continúan siendo una de las principales puertas de entrada al sistema financiero formal, especialmente para segmentos que anteriormente tenían acceso limitado a servicios financieros tradicionales.

Los créditos no revolventes lideran la expansión
La SBS señala que la modalidad de crédito que más contribuyó al crecimiento de la cartera fue la de consumo no revolvente, es decir, préstamos con cuotas y plazos definidos desde el inicio.
Este segmento concentra actualmente el 53.2% del total de la cartera de consumo y registró un crecimiento anual de 11.1% a marzo de 2026, superando ampliamente a otras modalidades.
Por su parte, las tarjetas de crédito, que representan el 19.9% de la cartera, crecieron 4.1%; los créditos por convenio, con una participación de 21.1%, avanzaron 5.7%; mientras que los créditos vehiculares, que representan el 4.3% del total, aumentaron 7.1%.
El predominio de los créditos no revolventes refleja una mayor preferencia por productos con pagos programados y una mejor capacidad de planificación financiera por parte de los usuarios.
Billeteras digitales transforman el mercado de consumo
Uno de los hallazgos más relevantes del informe es el cambio estructural que viene experimentando el mercado de crédito de consumo.
La SBS identifica que el fuerte crecimiento de los desembolsos durante los últimos meses está estrechamente relacionado con la expansión de préstamos de bajo monto otorgados a través de billeteras digitales y otros canales tecnológicos.
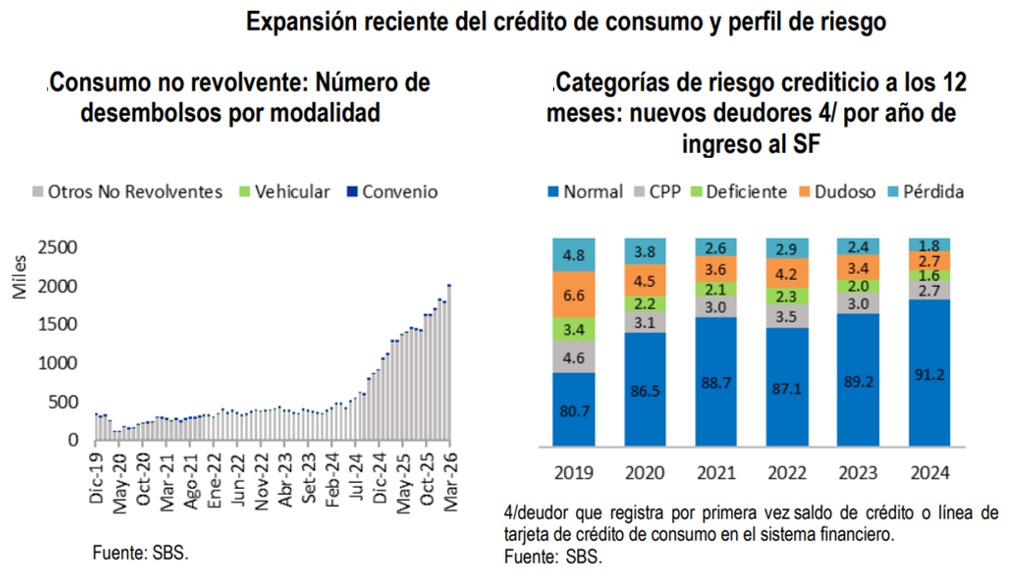
Desde el cuarto trimestre de 2024 se observa un incremento acelerado en los desembolsos de créditos de consumo no revolventes. Como resultado, el número de desembolsos realizados en marzo de 2026 fue 4.2 veces superior al registrado en marzo de 2024.
Sin embargo, este aumento en la cantidad de operaciones no ha venido acompañado de un incremento proporcional en los montos individuales. Por el contrario, el crédito promedio por deudor se redujo en más de 60% durante el mismo periodo.
La explicación radica en que las nuevas operaciones corresponden principalmente a préstamos pequeños, de corto plazo y con cuotas reducidas, diseñados para atender necesidades inmediatas de liquidez de los usuarios.
Este fenómeno refleja cómo la digitalización está modificando la estructura tradicional del crédito de consumo, permitiendo otorgar financiamiento de forma rápida, automatizada y con menores barreras de acceso.

Mejora la calidad de la cartera
A diferencia de otros periodos de expansión crediticia, el crecimiento actual viene acompañado de una mejora en los indicadores de riesgo.
La morosidad de la cartera de consumo se ubicó en 2.7% a marzo de 2026, manteniendo una trayectoria descendente en prácticamente todas las modalidades de crédito.
La morosidad ajustada, que incorpora además los créditos castigados y transferidos, alcanzó 8.2%, también mostrando una reducción sostenida respecto a los niveles observados durante los años anteriores.
La SBS atribuye esta mejora al entorno económico más favorable y a una menor generación de créditos problemáticos. Durante los últimos doce meses, los créditos castigados representaron el 5% del saldo promedio de la cartera, dos puntos porcentuales menos que un año atrás.
Asimismo, el porcentaje de deudores con al menos un crédito castigado también se ubicó en 5%, mostrando señales de estabilización y fortalecimiento de la capacidad de pago de los hogares.
Indicadores de incumplimiento en mínimos históricos
Otro indicador que refuerza la solidez de la cartera es el ratio de incumplimiento.
Después de alcanzar un máximo de 10.5% en junio de 2024, este indicador ha mostrado una reducción constante hasta ubicarse incluso por debajo de los niveles observados antes de la pandemia.
Aunque la velocidad de la mejora se ha moderado en los últimos meses, la tendencia sigue siendo favorable y la SBS considera que podría mantenerse durante el resto del año si continúan las condiciones económicas actuales.
Este comportamiento confirma que el crecimiento del crédito no está generando, por el momento, señales de deterioro significativo en la calidad de los préstamos otorgados.

Los nuevos usuarios muestran mejor perfil de riesgo
La entidad supervisora también analizó el comportamiento de los clientes que ingresaron recientemente al sistema financiero.
Los resultados muestran que quienes accedieron por primera vez a un crédito durante 2024 presentan un mejor desempeño que las generaciones anteriores.
Doce meses después de haber ingresado al sistema, el 91.2% de estos nuevos usuarios mantiene una clasificación crediticia “Normal”, porcentaje considerablemente superior al 80.7% registrado por los nuevos deudores que ingresaron en 2019.
Asimismo, las categorías de mayor riesgo muestran una participación significativamente menor entre los nuevos usuarios, lo que refleja una mejor selección de clientes y procesos de evaluación más eficientes por parte de las entidades financieras.
Una expansión respaldada por la tecnología
Las cifras presentadas por la SBS muestran que el mercado de crédito de consumo atraviesa una etapa de transformación impulsada por la digitalización.
El crecimiento de las billeteras digitales, la automatización de los procesos de evaluación crediticia y la posibilidad de otorgar préstamos de manera inmediata están ampliando el acceso al financiamiento para miles de personas que anteriormente permanecían fuera del sistema financiero formal.
Al mismo tiempo, la mejora de los indicadores de calidad de cartera y la reducción de la morosidad sugieren que esta expansión viene desarrollándose de manera ordenada y con niveles de riesgo controlados.
La evolución observada durante los últimos dos años confirma que el crédito digital de bajo monto se está consolidando como uno de los principales motores de crecimiento del financiamiento de consumo y como una herramienta relevante para fortalecer la inclusión financiera en el país.
Vea Tambien:







Más leídas





Últimas Noticias

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.