Sunat endurece el estándar digital: Más operaciones deberán migrar al sistema de emisión electrónica
Desde agosto, la administración tributaria aplicará nuevas reglas para facturas, documentos autorizados y contingencias, mientras desde noviembre sumará a aeropuertos y nuevos emisores obligatorios.

31 marzo, 2026 / 9:34 am
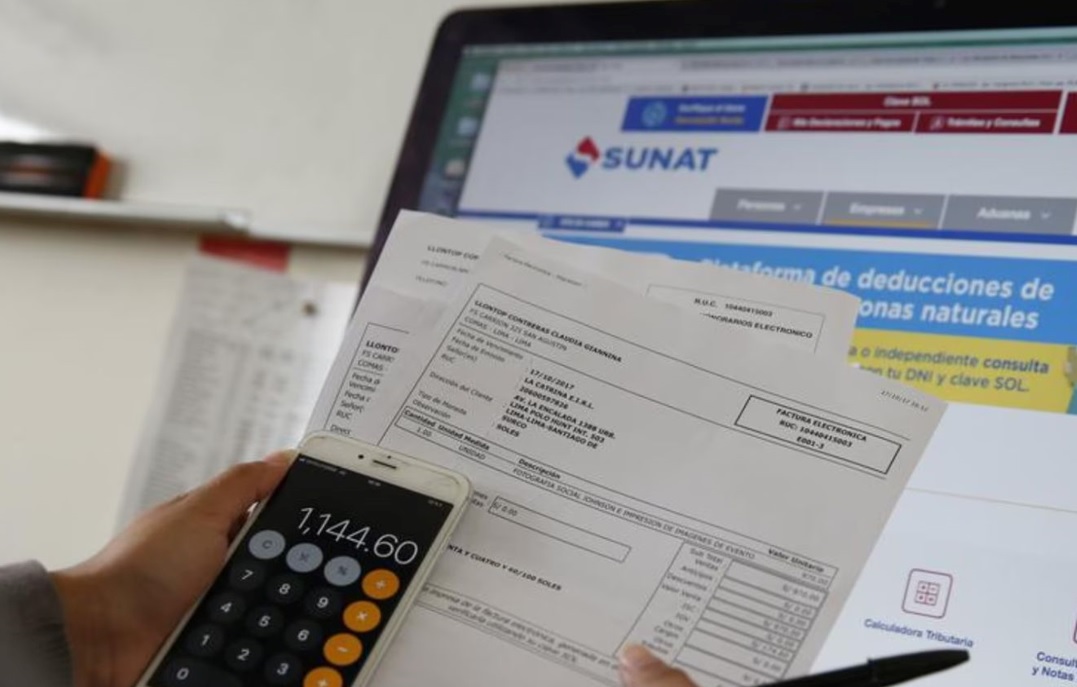
La Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT) dio un nuevo paso en su estrategia de digitalización y control tributario con la publicación de la Resolución de Superintendencia N.° 000048-2026/SUNAT, una norma que introduce cambios relevantes en el Sistema de Emisión Electrónica (SEE) y amplía el universo de operaciones que deberán migrar hacia formatos digitales.
La medida, publicada hoy 31 de marzo de 2026, tiene como eje central profundizar la masificación de la emisión electrónica de documentos que hasta ahora se venían manejando bajo esquemas físicos o bajo reglas específicas fuera del SEE. En términos prácticos, la resolución no solo crea nuevas obligaciones para determinados sectores, sino que también incorpora nuevos documentos electrónicos, redefine plazos operativos y fortalece los mecanismos de trazabilidad y supervisión tributaria.

El cambio impactará especialmente en actividades vinculadas a servicios aeroportuarios, contratos de colaboración empresarial y ciertos esquemas de recaudación específicos, en un contexto en el que la SUNAT busca seguir cerrando espacios de informalidad y estandarizar la documentación tributaria bajo un ecosistema completamente digital.
Una nueva etapa en la expansión del Sistema de Emisión Electrónica
La resolución tiene un objetivo claro: llevar al entorno electrónico operaciones que aún mantenían tratamientos particulares o formatos no plenamente integrados al sistema general de comprobación digital.
Con esta norma, la SUNAT regula la emisión electrónica de los documentos autorizados por servicios aeroportuarios prestados a pasajeros, incorpora el Documento de Atribución Electrónico (DOAE) para contratos de colaboración empresarial y designa nuevos emisores electrónicos obligatorios para determinadas actividades.
Más allá del aspecto técnico, la decisión tiene una lectura estratégica. La administración tributaria continúa ampliando el perímetro del control documental, buscando que cada vez más operaciones generen trazabilidad en tiempo real o en plazos muy cortos. Esto no solo facilita el cumplimiento por parte de los contribuyentes que ya operan digitalmente, sino que también mejora la capacidad de fiscalización y validación de la propia SUNAT.

Servicios aeroportuarios ingresan al radar electrónico de SUNAT
Uno de los cambios más visibles de la resolución es la regulación del Documento Autorizado Electrónico por Servicios Aeroportuarios prestados a favor de pasajeros, conocido como DAE-SEAE.
Este nuevo documento está diseñado para sustentar operaciones vinculadas a servicios aeroportuarios y deberá ser emitido por CORPAC S.A., por las empresas concesionarias de aeropuertos y por gobiernos locales o regionales que administren terminales aéreos.
El objetivo es formalizar electrónicamente un tipo de operación que, por su naturaleza masiva y recurrente, tiene un peso importante en la dinámica del transporte aéreo y en la generación de ingresos vinculados a servicios prestados a pasajeros.
Desde la óptica tributaria, el DAE-SEAE permitirá sustentar costo o gasto, lo que le otorga relevancia para empresas y usuarios que necesiten acreditar esas operaciones. Un punto importante es que la norma flexibiliza la exigencia de identificación del usuario en todos los casos, siempre que se cumplan los requisitos mínimos establecidos, algo particularmente relevante en operaciones de alto volumen donde la individualización plena del pasajero podría ser operativamente compleja.
La emisión deberá realizarse a través del SEE-Del Contribuyente o del SEE-OSE, lo que obliga a los emisores a integrarse a alguno de esos canales. Además, la representación del documento podrá ser física o digital, pero el emisor deberá garantizar que solo el usuario tenga acceso a la información completa, lo que introduce también un componente de resguardo de datos y control de acceso.
Con esta incorporación, la SUNAT extiende el alcance del SEE a un rubro donde la digitalización documental puede tener un efecto importante tanto en eficiencia operativa como en transparencia tributaria.

Nace el Documento de Atribución Electrónico para consorcios y joint ventures
Otro de los cambios más relevantes es la creación del Documento de Atribución Electrónico (DOAE), una nueva versión digital del documento de atribución utilizado en estructuras como sociedades de hecho, consorcios y joint ventures que no llevan contabilidad independiente.
Este documento cumple una función clave dentro de ese tipo de esquemas: permite que los partícipes sustenten la parte del crédito fiscal, gasto o costo que les corresponde, de acuerdo con la distribución pactada en la operación o contrato.
La decisión de convertir este instrumento en electrónico no es menor. Los contratos de colaboración empresarial suelen involucrar operaciones de cierta complejidad y montos relevantes, por lo que su digitalización fortalece la trazabilidad de cómo se reparten los efectos tributarios entre los participantes.
Para emitir el DOAE, el sujeto obligado deberá contar con certificado digital vigente y estar afecto al impuesto a la renta de tercera categoría. Además, el ejemplar deberá remitirse a la SUNAT o al Operador de Servicios Electrónicos (OSE) dentro de un plazo máximo de siete días calendario contados desde el día siguiente de la emisión.
Tanto el emisor como el partícipe podrán consultar la validez del documento en el portal de la SUNAT, y ambos estarán obligados a conservarlo. Esto refuerza la seguridad jurídica de las operaciones y al mismo tiempo permite a la administración tributaria contar con una trazabilidad más clara sobre la atribución de efectos fiscales.
En términos prácticos, la incorporación del DOAE representa un avance importante en la digitalización de operaciones empresariales más sofisticadas, donde la administración tributaria suele poner especial atención por el impacto que tienen en la determinación del crédito fiscal y del impuesto a la renta.
Nuevos emisores electrónicos obligatorios desde noviembre de 2026
La resolución también establece nuevas designaciones de emisores electrónicos, con fechas concretas de entrada en vigencia para determinados sectores y operaciones.
En primer lugar, los sujetos que prestan servicios aeroportuarios y que deban emitir el DAE-SEAE adquirirán la calidad de emisores electrónicos a partir del 1 de noviembre de 2026.
En segundo término, las empresas que recaudan la Garantía de Red Principal (GRP), vinculada a operaciones de la industria del gas natural, también serán designadas emisores electrónicos por esas operaciones desde esa misma fecha.
Finalmente, los sujetos obligados a emitir documentos de atribución bajo el nuevo esquema electrónico también quedarán incorporados al sistema desde el 1 de noviembre de 2026.
Este calendario revela que, si bien la norma entra en vigor en agosto, la SUNAT ha otorgado una ventana de adecuación adicional para los sectores y operaciones que requerirán ajustes operativos o tecnológicos más específicos. Esto será particularmente relevante para entidades que aún no tengan plenamente integrados sus sistemas internos con el SEE o con un OSE.
Cambian plazos y procedimientos para facturas, documentos autorizados y bajas
La resolución no se limita a crear nuevos documentos. También ajusta varios plazos y procedimientos operativos dentro del SEE, lo que tendrá implicancias directas para los contribuyentes que ya emiten electrónicamente.
Uno de los cambios más importantes es el plazo máximo para remitir a la SUNAT o al OSE las facturas y los documentos autorizados electrónicos (DAE). A partir de la nueva regulación, ese envío deberá realizarse dentro de los tres días calendario contados desde el día siguiente a la fecha de emisión.
Este punto es especialmente sensible, porque en el ecosistema de emisión electrónica los plazos de envío son determinantes para la validez y reconocimiento tributario de los comprobantes. Una reducción o precisión en estos tiempos obliga a las empresas a revisar sus procesos internos para evitar contingencias o rechazos.
Asimismo, la comunicación de baja —es decir, el procedimiento para anular documentos emitidos— deberá enviarse como máximo hasta el séptimo día calendario siguiente a la generación del documento que se desea dejar sin efecto.
La norma también permite la emisión de notas de crédito y débito electrónicas para modificar documentos autorizados, siempre que se identifique correctamente el documento de origen. Esta precisión amplía la capacidad de corrección y ajuste dentro del sistema, alineando estos nuevos documentos con la lógica ya conocida de los comprobantes electrónicos tradicionales.

Se mantienen mecanismos de contingencia para fallas no atribuibles al emisor
La resolución también contempla escenarios de contingencia, un aspecto crucial en cualquier esquema de emisión electrónica obligatoria.
Cuando el emisor se encuentre imposibilitado de emitir documentos electrónicos por causas no imputables a él, la norma permite recurrir a documentos en formato impreso o a formatos importados por imprenta autorizada.
Sin embargo, esa flexibilidad no elimina la obligación de informar. En esos casos, el contribuyente deberá presentar una Declaración Jurada Informativa el mismo día de la emisión o, como máximo, hasta el séptimo día calendario siguiente.
Este mecanismo busca equilibrar dos objetivos: evitar que una falla técnica o una imposibilidad operativa paralice la actividad económica del contribuyente, pero al mismo tiempo impedir que el canal de contingencia se convierta en una vía de relajación del control tributario.
Para muchas empresas, este punto seguirá siendo clave, sobre todo en operaciones intensivas o en sectores donde la continuidad del servicio no permite detener la emisión documental por problemas tecnológicos.
Cuándo entra en vigencia la resolución
La resolución entrará en vigor de manera general el 1 de agosto de 2026. No obstante, algunas disposiciones específicas relacionadas con la derogación de documentos autorizados físicos y con la obligatoriedad aplicable a servicios aeroportuarios y otros nuevos emisores tendrán vigencia desde el 1 de noviembre de 2026.
Esta implementación escalonada le da a los contribuyentes un margen razonable para adecuar sistemas, revisar procesos internos, actualizar integraciones tecnológicas y capacitar a sus equipos contables, tributarios y operativos.
No obstante, el plazo puede resultar ajustado para entidades con estructuras más complejas o con sistemas heredados, especialmente en sectores que hasta ahora no habían operado plenamente dentro del SEE bajo estas reglas.
Qué implica este cambio para empresas y contribuyentes
Desde una mirada práctica, la Resolución de Superintendencia N.° 000048-2026/SUNAT obliga a las empresas a revisar tres frentes principales.
El primero es el frente tecnológico. Los nuevos emisores deberán asegurarse de contar con sistemas compatibles con el SEE-Del Contribuyente o con el SEE-OSE, además de certificados digitales vigentes cuando corresponda.
El segundo es el frente operativo. Los nuevos plazos de remisión, las reglas de contingencia y la posibilidad de modificar documentos autorizados mediante notas electrónicas exigen procedimientos internos más precisos y con menor margen para errores.
El tercero es el frente tributario. Tanto el DAE-SEAE como el DOAE tienen efectos directos sobre el sustento de costos, gastos y crédito fiscal, por lo que su correcta emisión, validación y conservación será determinante para evitar reparos futuros.
En ese sentido, la norma no solo es una actualización técnica del sistema, sino una señal de que la SUNAT sigue elevando el estándar de cumplimiento digital y espera que los contribuyentes se adapten a una lógica cada vez más automatizada y controlada.
Con esta resolución, la SUNAT refuerza una tendencia que ya es clara desde hace varios años: el Sistema de Emisión Electrónica continúa expandiéndose y dejando cada vez menos espacios para documentación tributaria fuera del circuito digital.
La incorporación de servicios aeroportuarios, documentos de atribución para contratos empresariales complejos y nuevos emisores obligatorios demuestra que la administración tributaria no solo busca ampliar cobertura, sino también capturar operaciones que antes se manejaban bajo esquemas menos estandarizados.
Vea Tambien:



Más leídas





Últimas Noticias

Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros

Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes

Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros
Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.