BCRP ajusta instrumentos de liquidez usados por bancos y cajas
La nueva normativa actualiza las reglas de los repos con certificados de participación preferente, refuerza los requisitos sobre la calidad de los créditos y redefine los mecanismos de subasta, recompra y ejecución de garantías.

6 enero, 2026 / 8:14 am
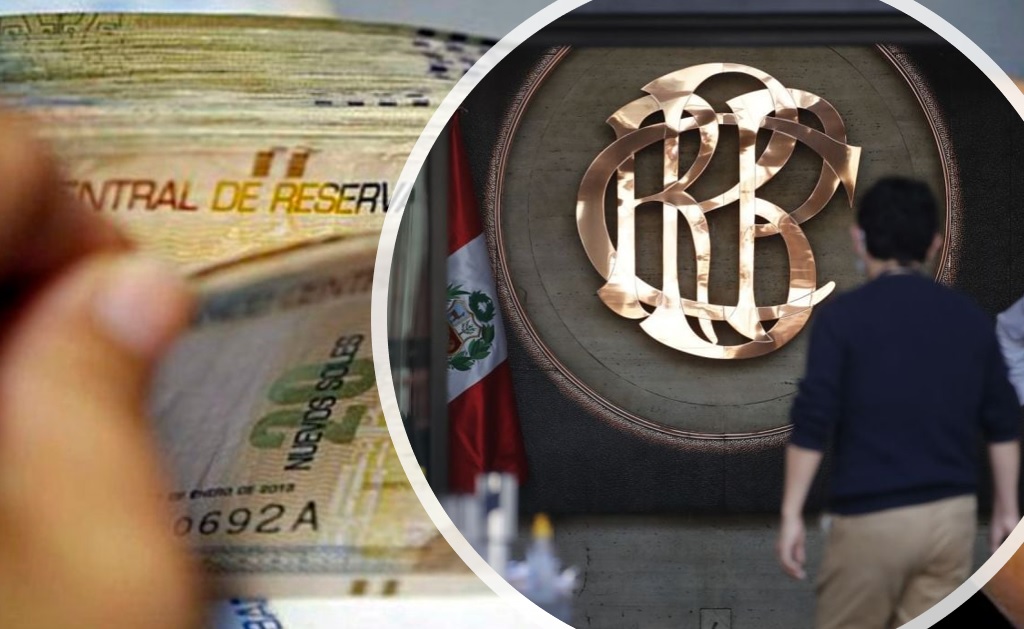
El Banco Central de Reserva del Perú actualizó las condiciones y requisitos que regirán las Operaciones de Reporte de Certificados de Participación Preferente, mediante la Circular N.º 0001-2026-BCRP, publicada hoy. La norma reemplaza el marco vigente desde 2013 y busca reforzar los criterios operativos, contractuales y de gestión de riesgos aplicables a este instrumento de provisión de liquidez para el sistema financiero.
Las operaciones de reporte de certificados de participación preferente consisten en la venta temporal de estos instrumentos por parte de las entidades participantes al BCRP, a cambio de moneda nacional, con el compromiso de recomprarlos en una fecha posterior. El banco central adquiere los certificados a su valor nominal y cobra una tasa de interés que se define en subasta o es fijada directamente en las operaciones fuera de subasta. Dichas tasas se expresan en términos efectivos anuales y se cobran, por regla general, al vencimiento de la operación.

El BCRP mantiene la facultad de definir el monto, la oportunidad y los límites de asignación por entidad, así como el saldo máximo de operaciones vigentes, en función de sus objetivos de política monetaria y estabilidad financiera.
Instrumentos elegibles y estructura de los fideicomisos
Los certificados de participación preferente deben emitirse con cargo a fideicomisos en garantía constituidos sobre derechos de crédito provenientes de préstamos otorgados por las entidades participantes. Estos certificados no pueden representar más del 70% del saldo principal de los créditos transferidos al fideicomiso al inicio de su constitución, y solo se permite una emisión por cada fideicomiso.
Los créditos que conforman el patrimonio fideicometido deben cumplir estrictos criterios de calidad. Los deudores deben contar con una clasificación crediticia 100% normal y un historial mínimo de dos años en el sistema financiero. Además, los créditos deben estar totalmente desembolsados, tener un plazo remanente no menor a 180 días y no estar vinculados a empresas relacionadas ni a funcionarios principales de las entidades participantes.

Durante la vigencia de la operación, se establecen límites de concentración por deudor y mecanismos de sustitución obligatoria de créditos en caso de deterioro de la cartera. El incumplimiento de estas condiciones puede activar el vencimiento anticipado de la operación.
Entidades autorizadas y requisitos contractuales
Podrán participar en estas operaciones las empresas bancarias, financieras, cajas municipales, cajas rurales, el Banco Agropecuario y otras entidades del sistema financiero que el BCRP determine. No obstante, el banco central se reserva el derecho de restringir la participación en cada operación específica.
Para acceder a las subastas u operaciones directas, las entidades deben haber suscrito previamente un Contrato Marco con el BCRP y, para cada operación concreta, un Contrato Específico. Asimismo, están obligadas a remitir la documentación del fideicomiso y certificaciones del fiduciario que acrediten el cumplimiento de los requisitos establecidos en la circular.

Procedimiento de subastas y adjudicación
Las operaciones mediante subasta se anunciarán a través del portal institucional del BCRP, DATATEC u otros medios autorizados. El anuncio detallará el monto a subastar, plazos, fechas clave y condiciones aplicables. Las propuestas deberán presentarse en múltiplos de S/ 100 000 e incluir la tasa de interés ofertada.
La adjudicación se realiza priorizando las propuestas con las tasas más altas, hasta cubrir el monto anunciado, pudiendo el BCRP modificar el monto adjudicado o declarar desierta la subasta. Los resultados se publicarán una vez concluido el proceso de asignación.
Además de las subastas, el BCRP podrá realizar operaciones directas a solicitud de las entidades participantes. En estos casos, el banco central define las condiciones específicas, incluyendo la tasa de interés, el plazo y los montos máximos. Las solicitudes también deben presentarse en múltiplos de S/ 100 000 y tienen carácter irrevocable.

Venta, recompra y mecanismos de ejecución
El monto de la venta de los certificados se abona en la cuenta corriente que la entidad participante mantiene en el BCRP, una vez certificada la transferencia de propiedad de los instrumentos. A su vencimiento, la recompra se ejecuta de manera automática mediante cargo en las cuentas de la entidad, por el monto correspondiente al capital más los intereses pactados.
En caso de incumplimiento de la recompra, el BCRP queda facultado para conservar los certificados y requerir la ejecución del fideicomiso, incluyendo la liquidación de los derechos de crédito subyacentes. Las entidades que incumplan quedarán impedidas de participar en nuevas operaciones por tiempo indefinido, salvo decisión expresa del directorio del banco central.
Causales de vencimiento anticipado y sanciones
La circular detalla múltiples causales de vencimiento anticipado, entre ellas la inexactitud de la información entregada, el deterioro significativo de la calidad crediticia de los deudores, el incumplimiento de obligaciones contractuales o regulatorias, y la imposición de medidas de intervención o liquidación sobre la entidad participante. En estos casos, el BCRP podrá declarar el vencimiento inmediato de la operación y, de ser necesario, aplicar el mecanismo de incumplimiento cruzado sobre otras operaciones vigentes.
La Circular N.º 0001-2026-BCRP entra en vigencia a partir de su publicación en el diario oficial El Peruano y deja sin efecto la Circular N.º 052-2013-BCRP. Con esta actualización, el BCRP refuerza el marco operativo y de control de riesgos de las operaciones de reporte con certificados de participación preferente, alineándolas con los estándares actuales de supervisión y estabilidad financiera.
De manera complementaria, el BCRP publicó la Circular N.º 0002-2026-BCRP, mediante la cual se establece el índice de reajuste diario aplicable para el mes de enero de 2026, conforme al artículo 240 de la Ley General del Sistema Financiero. Este índice se utiliza para los convenios de reajuste de deudas autorizados por el Código Civil, pero no es aplicable para el cálculo de intereses ni para la determinación del valor de prestaciones a ser restituidas por mandato legal o judicial.
Vea Tambien:






Más leídas





Últimas Noticias

Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025

Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac

Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas

Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros

Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes

Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025
Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac
Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas
Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros
Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.