724 familias accedieron a una vivienda con apoyo de la emisión del bono social del Fondo Mivivienda
El informe de impacto revela que los S/ 135 millones captados en la emisión del primer bono social permitieron financiar créditos hipotecarios para hogares de ingresos bajos y medios en zonas urbanas del país.

7 agosto, 2025 / 7:04 am
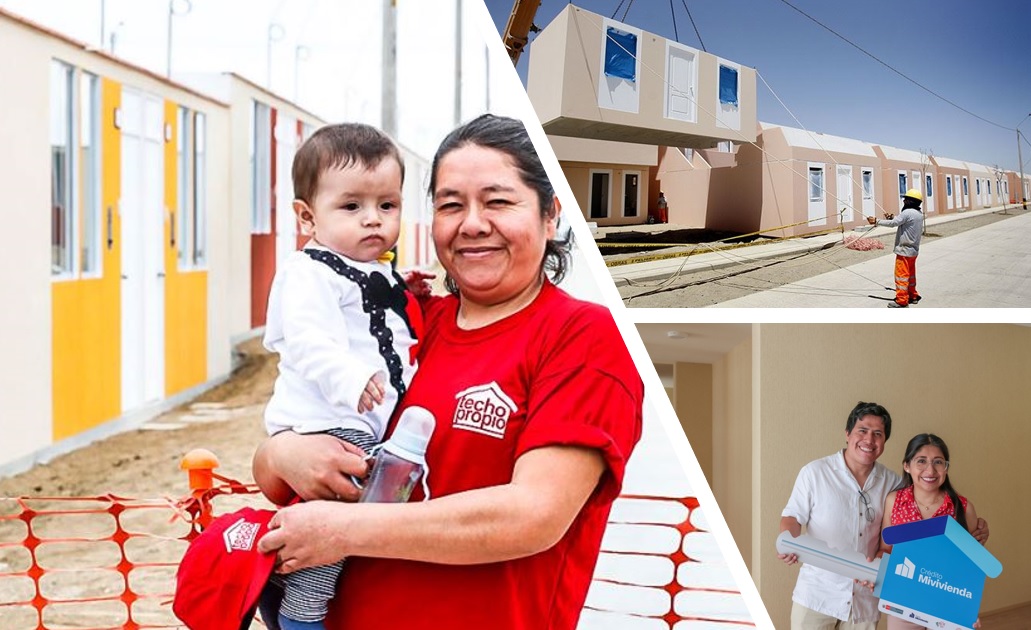
El Fondo Mivivienda (FMV) presentó recientemente un informe de asignación e impacto relacionado con la primera emisión de su bono corporativo social, realizado en agosto de 2024. Este reporte tiene como objetivo evaluar el uso específico de los S/ 135 millones obtenidos en esa colocación, así como analizar los efectos de dicha inversión sobre el acceso a vivienda social en el país.
Este documento complementa la información ya conocida sobre los términos de la emisión y ofrece evidencia concreta del destino de los fondos, en línea con los criterios del Marco de Financiamiento Sostenible que rige las operaciones de FMV.
El Fondo Mivivienda es una entidad estatal creada en 1998 que trabaja para facilitar el acceso a una vivienda adecuada, especialmente para personas y familias de ingresos bajos y medios. Su rol como articulador entre el Estado, las instituciones financieras y el sector inmobiliario lo posiciona como una pieza fundamental en las políticas de desarrollo social del país.

Desde 2015, el FMV ha venido fortaleciendo su enfoque sostenible con el programa MiVivienda Verde, que establece estándares de construcción orientados al ahorro energético, el uso eficiente del agua y la gestión responsable de residuos. En 2022, adoptó un Marco de Financiamiento Sostenible que define los criterios técnicos y sociales para canalizar fondos hacia proyectos que contribuyan al cierre del déficit habitacional, sin descuidar el componente ambiental.
Detalles de la emisión
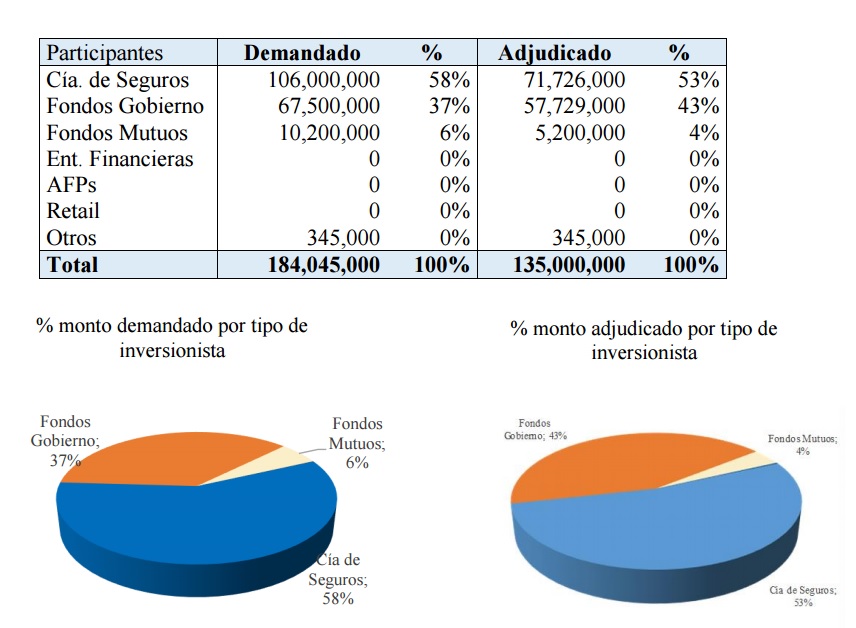
La emisión del bono corporativo social se realizó el 1 de agosto de 2024 por un monto total de S/ 135 millones, con un plazo de siete años y una tasa de 7.375%. La operación recibió una demanda 1.36 veces superior al monto subastado, lo que demuestra el interés de los inversionistas en este tipo de instrumentos con impacto social. Las compañías de seguros adjudicaron el 53% del total colocado, seguidas por los fondos de gobierno con un 43%. Fondos mutuos también participaron, aunque en menor medida.

El bono fue estructurado bajo el Segundo Programa de Bonos Corporativos del FMV y recibió una opinión técnica favorable por parte de la agencia ISS ESG, lo que refuerza su calificación como instrumento social.
Cómo se definió el uso de los fondos
El informe presentado por el FMV detalla que los fondos obtenidos fueron asignados íntegramente a la financiación de proyectos definidos como sociales, según los criterios de su Marco de Financiamiento Sostenible. Específicamente, se trató de créditos para la compra de viviendas por parte de personas que accedían por primera vez a una propiedad y que residían en zonas urbanas de ingresos bajos o medios, de acuerdo con la clasificación socioeconómica del INEI.
Para ser elegibles, las viviendas debían tener un valor entre S/ 67,400 y S/ 355,100 y los solicitantes no podían ser propietarios previos de otra vivienda en el país.

Resultado de la asignación
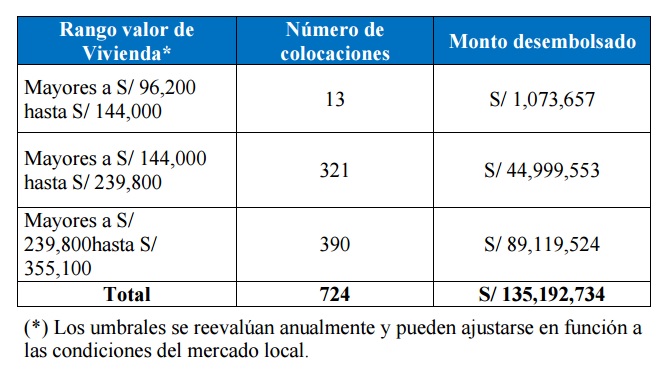
De acuerdo con el reporte, los fondos captados permitieron financiar un total de 724 créditos MiVivienda por un valor total de S/ 135,192,734, monto que incluso supera ligeramente lo obtenido en la emisión. Los créditos fueron desembolsados durante el mes de septiembre de 2024, en cumplimiento con lo establecido en el marco técnico del bono.
La mayor parte de las colocaciones se concentraron en viviendas con valores entre S/ 239,800 y S/ 355,100, con 390 créditos por un total de S/ 89.1 millones. Le siguieron 321 colocaciones en el rango intermedio, entre S/ 144,000 y S/ 239,800. Solo 13 créditos fueron destinados a viviendas de menor valor, dentro del tramo de S/ 96,200 a S/ 144,000.
Según lo expuesto en el informe, los proyectos financiados cumplen con los criterios de elegibilidad del Marco de Financiamiento Sostenible. Es decir, se dirigieron a poblaciones consideradas desatendidas en términos de acceso a vivienda formal y se enfocaron en personas que adquieren por primera vez una propiedad.
Entre los beneficios asociados a esta operación destacan la reducción del déficit habitacional, el impulso al acceso a vivienda formal para sectores medios y bajos, y el fortalecimiento de la transparencia financiera, al reportar de manera pública y detallada el uso de los recursos.
La experiencia demuestra que es posible vincular el mercado de capitales con objetivos sociales tangibles, siempre que exista una estructura técnica clara y mecanismos de rendición de cuentas efectivos.
Vea Tambien:




Más leídas





Últimas Noticias
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026

Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025

Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac

Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas

Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros

Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes

Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026
Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025
Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac
Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas
Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros
Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.