Sistema financiero acumula colchón de capital de S/ 36,066 millones para enfrentar pérdidas no previstas
A marzo de 2025, provisiones voluntarias y patrimonio efectivo colocan al sistema financiero peruano en una posición sólida frente a escenarios adversos, subraya la SBS.

27 mayo, 2025 / 11:35 am
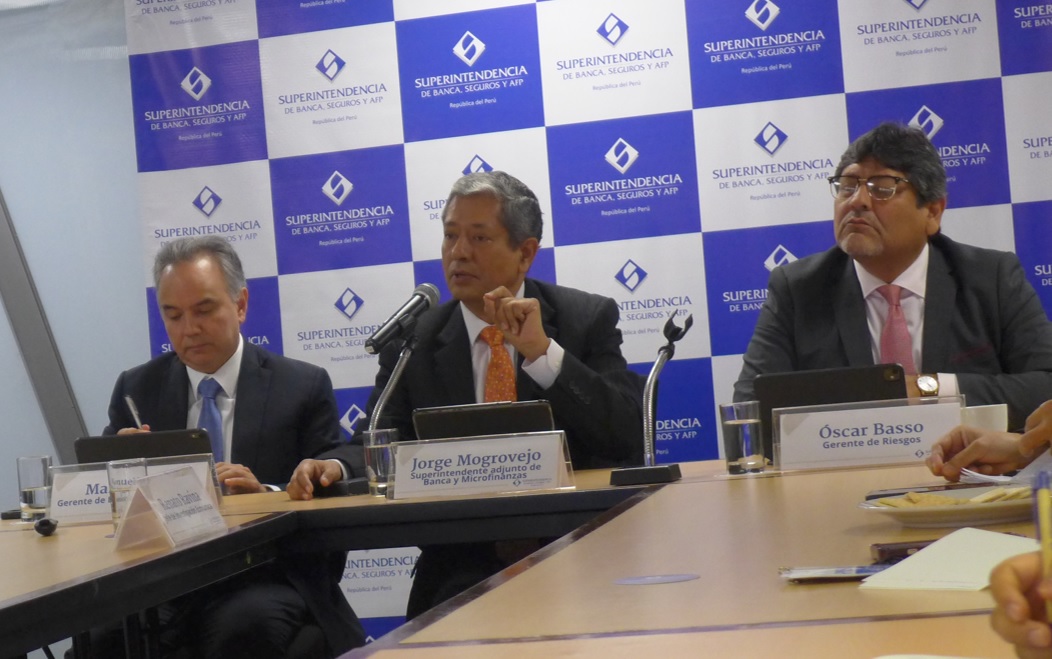
Durante la presentación del Informe de Estabilidad del Sistema Financiero de mayo de 2025, el superintendente adjunto de Banca y Microfinanzas de la SBS, Jorge Mogrovejo González, destacó que el sistema financiero peruano muestra signos de recuperación en varias de sus variables clave, aunque persisten desafíos especialmente en los segmentos de micro y pequeñas empresas (MYPE) y en el crédito de consumo.

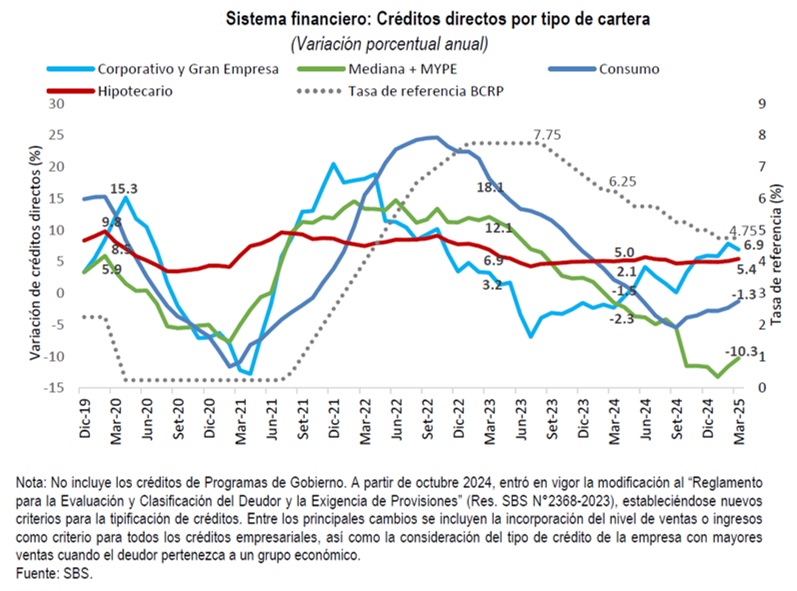
Según Mogrovejo, al cierre de marzo de 2025, la cartera total de créditos alcanzó los 405 mil millones de soles, lo que representa un crecimiento anual de 1.2%, excluyendo a las entidades públicas de gobierno. Dentro de ese total, el crédito corporativo y para grandes empresas creció 6.9%, mientras que los créditos hipotecarios aumentaron en 5.4%. En contraste, el crédito conjunto a medianas empresas y MYPE cayó 10.3%, y el crédito de consumo se redujo 1.3%. A pesar de esta contracción, se observa una tendencia positiva reciente tanto en MYPE como en consumo, reflejada en una pendiente ascendente en los últimos meses.
Cartera deteriorada disminuye, aunque aún por encima de niveles prepandemia
En cuanto a la calidad de la cartera, Mogrovejo resaltó una evolución favorable, aunque todavía con indicadores por encima de los niveles observados antes de la pandemia. El ratio de cartera de alto riesgo (CAR) en créditos de consumo se sitúa en 5.8%, y en créditos hipotecarios en 4.7%. No obstante, las curvas muestran una ligera tendencia descendente, lo que indica que podría consolidarse una mejora sostenida en los próximos meses. Asimismo, el análisis de cosechas, es decir, de los créditos recientemente desembolsados, revela que estos presentan una mejor calidad y menor deterioro que los de años anteriores.

Sistema cuenta con sólido colchón de provisiones y capital
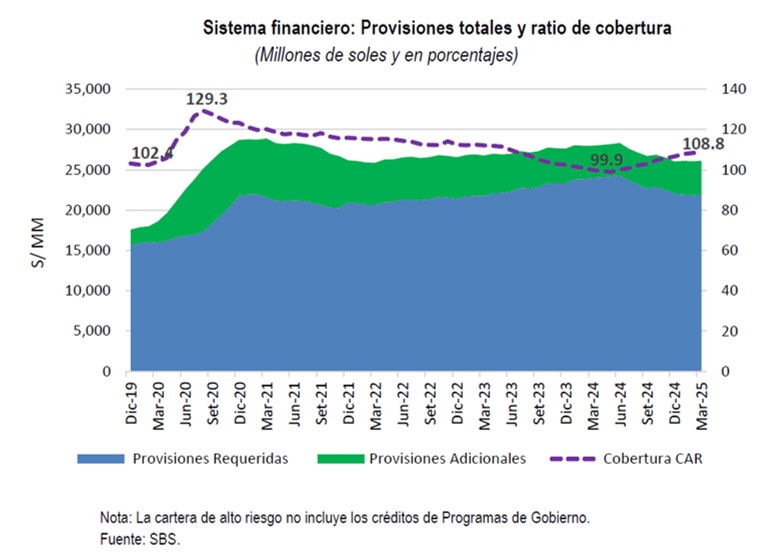
Respecto a las provisiones voluntarias, Mogrovejo informó que estas ascienden a 4,208 millones de soles a marzo de 2025, con un crecimiento de 5.5% respecto al mismo mes del año anterior. Este incremento está vinculado a una mayor cobertura frente a cartera de alto riesgo, impulsada por la reducción de cartera deteriorada.
Por su parte, el sistema financiero alcanzó una utilidad acumulada de 12,318 millones de soles a marzo, superando los 9,000 millones registrados en el mismo periodo de 2024 y situándose ligeramente por encima del nivel prepandemia.
La mayor rentabilidad respecto al 2024 responde principalmente al menor gasto de provisiones (-15.5%, -S/ 2,273 millones) por los menores niveles de incumplimiento y menores gastos financieros (-11.5%, -S/ 1,995 millones) por las menores tasas de interés de los depósitos, pese al reducido dinamismo de la cartera (ingresos financieros crecieron solo 1.7%).
La mejora en la rentabilidad no se explica por un aumento de los ingresos financieros, sino más bien por una significativa reducción en los gastos por provisiones y una caída de 11.5% en los gastos financieros, debido a la disminución de las tasas de interés en los depósitos. Estos menores costos han favorecido los márgenes financieros del sistema.

Rentabilidad continúa en ascenso, sostenida por menores costos financieros
El retorno sobre el patrimonio (ROE) del sistema se ubica en 16%, mostrando una trayectoria ascendente desde junio de 2024. Esta mejora se debe en buena parte al menor costo del riesgo, es decir, al menor gasto en provisiones, así como a la reducción en los pagos de intereses sobre pasivos. El rendimiento sobre activos (ROA), sin embargo, muestra una ligera reducción debido a la caída en las tasas activas de mercado, en línea con la menor tasa de referencia del Banco Central.
Sólida posición de solvencia ante posibles escenarios adversos
Finalmente, Mogrovejo subrayó que el sistema financiero peruano mantiene una posición de solvencia adecuada. El ratio de capital global promedio es de 16.8% a marzo 2025, muy por encima del actual requerimiento mínimo legal.
Además, el sistema financiero en su conjunto tiene un colchón de capital, medido como el superávit de patrimonio efectivo sobre el requerimiento de patrimonio de efectivo, de S/ 36,066 millones para afrontar pérdidas no esperadas, lo que representa el 40.3% del capital total.
Este nivel de solvencia se ha visto fortalecido por la reinversión de utilidades, aportes de capital y emisiones de deuda subordinada. No obstante, se registró una caída temporal en marzo debido a la distribución de dividendos por parte de las entidades supervisadas, lo cual es un comportamiento estacional esperado.
Vea Tambien:






Más leídas




Últimas Noticias
Economía
19 Sep, 2026 / 8:56 am
BCRP advierte que gran parte de obras de prevención de un Niño Costero severo sigue inconclusa

Actualidad
19 Sep, 2026 / 8:42 am
SBS plantea nuevas reglas para la licitación del seguro de invalidez y sobrevivencia
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026

Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025

Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac

Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas

Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros

Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Economía
19 Sep, 2026 / 8:56 am
BCRP advierte que gran parte de obras de prevención de un Niño Costero severo sigue inconclusa
Actualidad
19 Sep, 2026 / 8:42 am
SBS plantea nuevas reglas para la licitación del seguro de invalidez y sobrevivencia
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026
Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025
Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac
Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas
Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros
Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.