Mibanco reduce su cartera de créditos en 6.6% pero mejora su utilidad neta en enero 2025
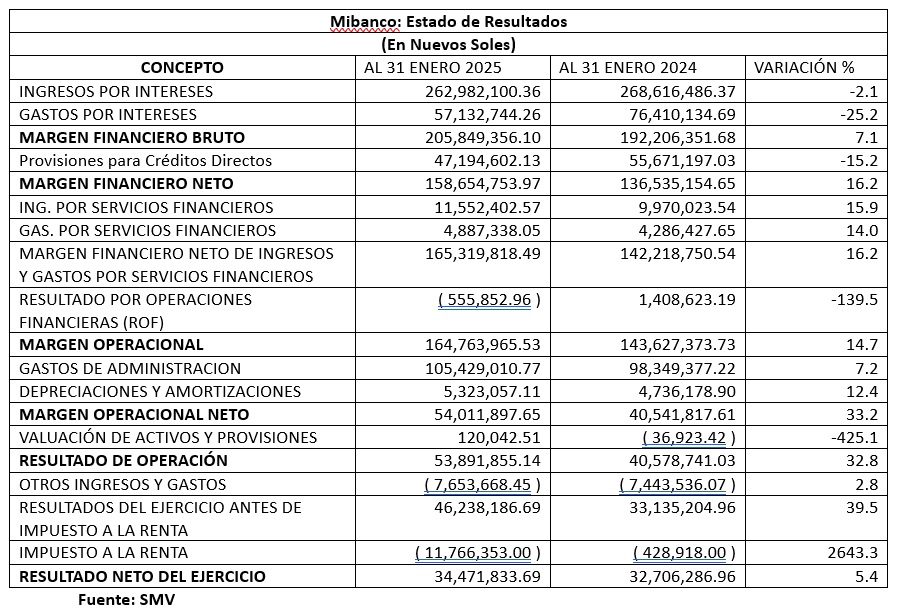
A pesar de una menor colocación de créditos, el Banco registró una utilidad neta de S/ 34.5 millones, impulsada por un mayor margen financiero y menores gastos por intereses.

26 febrero, 2025 / 8:51 am

Mibanco reportó al 31 de enero de 2025 un saldo de cartera de créditos vigentes de S/ 11,391.8 millones, lo que representa una disminución del 6.6% en comparación con el mismo mes de 2024, cuando alcanzó los S/ 12,197.7 millones. La caída de S/ 805.9 millones en la cartera crediticia se debe principalmente a una menor colocación de créditos en este año.

A pesar de esta disminución en su cartera de créditos, el Banco de la Microempresa registró una utilidad neta de S/ 34.5 millones en el primer mes del 2025, nivel mayor en 5.4% a la reportada en enero del 2023 (S/ 32.7 millones), según la información presentada por la entidad a la SMV.
Los ingresos por intereses llegaron a S/ 263.0 millones a enero del 2025, monto menor en 2.1%, respecto a similar período del 2024 (S/ 268.6 millones), debido principalmente a los menores ingresos por la cartera de créditos directos en S/ 5.8 millones.

En tanto, los gastos por intereses llegaron a los S/ 57.1 millones al 31 de enero de 2025, monto menor en 25.2% a los registrados en el mismo período de 2024 (S/ 76.4 millones).
Con esto, el margen financiero bruto llegó a una ganancia de S/ 205.8 millones, monto mayor en 7.1% a los S/ 192.2 millones registrados en el mismo período del 2024.

Por su parte, las provisiones para créditos directos registraron los S/ 47.2 millones, nivel menor en 15.2%, respecto al mismo periodo del 2024 en que llegó a S/ 55.7 millones.
Con esto el margen financiero neto a enero de 2025 llegó a una ganancia de S/ 158.6 millones, monto mayor en 16.2% a los S/ 136.5 millones registrados en el mismo período del 2024.
Mientras que los gastos de administración llegaron a S/ 105.4 millones, nivel mayor en 14.7% al nivel registrado en similar período del 2024 (S/ 98.3 millones).
Vea Tambien:






Más leídas




Últimas Noticias
Economía
19 Sep, 2026 / 8:56 am
BCRP advierte que gran parte de obras de prevención de un Niño Costero severo sigue inconclusa

Actualidad
19 Sep, 2026 / 8:42 am
SBS plantea nuevas reglas para la licitación del seguro de invalidez y sobrevivencia
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026

Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025

Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac

Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas

Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros

Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Economía
19 Sep, 2026 / 8:56 am
BCRP advierte que gran parte de obras de prevención de un Niño Costero severo sigue inconclusa
Actualidad
19 Sep, 2026 / 8:42 am
SBS plantea nuevas reglas para la licitación del seguro de invalidez y sobrevivencia
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026
Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025
Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac
Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas
Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros
Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.