MEF ajusta valores referenciales para el impuesto a las embarcaciones de recreo 2025
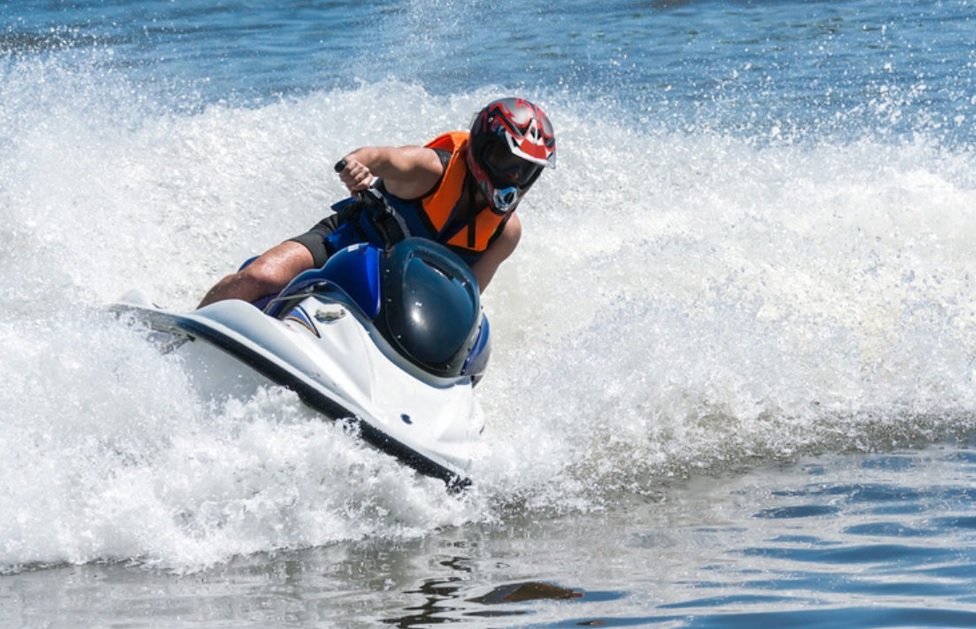
Base imponible sube hasta 13% en algunos casos, elevando la carga tributaria para las motos nauutica y hasta en 2% para embarcaciones a vela.

29 enero, 2025 / 11:50 am
El Ministerio de Economía y Finanzas (MEF) aprobó la Tabla de Valores Referenciales que se utilizará para determinar la base imponible del Impuesto a las Embarcaciones de Recreo correspondiente al ejercicio 2025. La medida, oficializada mediante la Resolución Ministerial N° 021-2025-EF/15, fue publicada en el Diario Oficial El Peruano y en la sede digital del MEF.
Hay que indicar que la base imponible para la mayoría de embarcaciones se han incrementado para el pago de impuestos de este año, como en el caso de las embarcaciones de vela sin o con motor auxiliar que para algunos subió en alrededor del 2%, y en el caso de motos naúticas la base aumentó hasta en 13%.

El impuesto a las embarcaciones de recreo se encuentra regulado en el Capítulo IV del Título IV del Texto Único Ordenado de la Ley de Tributación Municipal, aprobado por Decreto Supremo N° 156-2004-EF. Según la normativa vigente, la base imponible del impuesto está determinada por el valor original de adquisición, importación o ingreso al patrimonio de la embarcación, considerando un valor mínimo establecido en la Tabla de Valores Referenciales que el MEF aprueba anualmente dentro del primer mes de cada ejercicio fiscal.
¿Quiénes están obligados a pagar este impuesto?
Este tributo grava la propiedad de embarcaciones de recreo registradas en las Capitanías de Puerto, entendiendo como tales a todas aquellas que posean propulsión a motor y/o vela, incluidas las motos náuticas. Están sujetos a este impuesto tanto personas naturales como jurídicas propietarias de estas embarcaciones al 1 de enero del año fiscal correspondiente. En caso de transferencia de propiedad, el nuevo propietario asume la obligación tributaria desde el 1 de enero del año siguiente a la adquisición.
El valor de la embarcación para efectos tributarios se define según el precio original de compra, construcción o importación, incluyendo los impuestos aplicables. Sin embargo, dicho valor no puede ser inferior a los montos establecidos en la Tabla de Valores Referenciales aprobada por el MEF. La tasa del impuesto es del 5% de la base imponible.
La Superintendencia Nacional de Administración Tributaria (SUNAT) es la entidad encargada de la administración y recaudación del impuesto, mientras que los ingresos generados por este tributo se destinan al Fondo de Compensación Municipal, que financia el desarrollo de proyectos y obras en beneficio de las municipalidades del país.
Exoneraciones y excepciones
Existen ciertas embarcaciones exoneradas del pago de este impuesto, entre ellas:
. Embarcaciones de recreo que no formen parte del activo fijo de una persona jurídica.
. Embarcaciones cuya propulsión sea exclusivamente a remo o a pedal.
Vea Tambien:



Más leídas





Últimas Noticias

Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros

Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes

Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros
Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.