Crecen impagos en tarjetas de crédito y préstamos personales, y bancos endurecen políticas de créditos
Mientras que los créditos con descuento por planilla mantienen estabilidad gracias a su menor exposición al riesgo de incumplimiento.

2 diciembre, 2024 / 7:00 am

El crédito de consumo ha mostrado una desaceleración significativa en los últimos meses, según un informe reciente del Banco Central de Reserva del Perú (BCRP). Esta dinámica se da en un contexto de mayor riesgo crediticio observado en los últimos dos años, que ha llevado a las entidades financieras a endurecer sus políticas de crédito y reducir su exposición a los segmentos considerados de mayor riesgo.
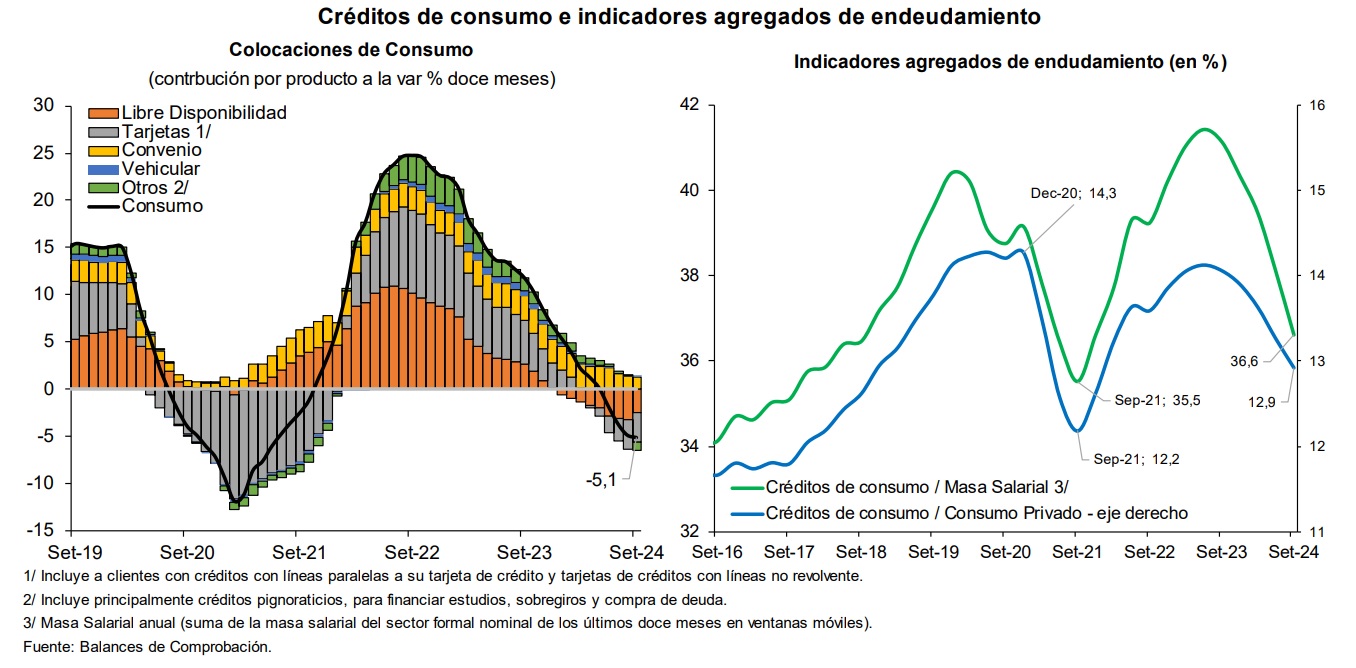
A septiembre de 2024, el saldo de colocaciones en créditos de consumo se ubicó en S/ 85,531 millones, registrando una caída del 5,1% en comparación con el mismo mes del año anterior.

Este ajuste en las políticas de las instituciones financieras responde, en parte, al deterioro de las carteras de crédito, especialmente en productos como tarjetas de crédito y préstamos personales de libre disponibilidad, que han mostrado un incremento significativo en los indicadores de impago. Para contrarrestar esta situación, las entidades han fortalecido sus áreas de riesgos, negocios y cobranzas, además de aplicar modelos más estrictos para la selección de deudores, refiere el ente emisor.
En contraste, los productos de menor riesgo, como los créditos por convenio con descuento por planilla, han mostrado un crecimiento estable, gracias a su menor exposición a incumplimientos. Además, factores externos, como los retiros de fondos de pensiones, han influido en la dinámica de los créditos de consumo al proporcionar mayor liquidez a los hogares, reduciendo la necesidad de financiamiento a través de crédito o facilitando el pago de deudas existentes.

En línea con estos cambios, el endeudamiento agregado de los hogares también ha disminuido en lo que va del año. Este indicador, medido como el saldo de créditos de consumo en relación con la masa salarial formal o el consumo privado, refleja tanto el ajuste en las carteras crediticias como la recuperación gradual del empleo formal.
Crédito hipotecario
Por su parte, el crédito hipotecario ha mostrado tasas de crecimiento estables durante 2024, aunque menores a las registradas en los dos años anteriores. Este comportamiento responde principalmente a una menor demanda por préstamos de mayor monto, mientras que en los créditos menores a S/ 250,000, el crecimiento ha sido impulsado principalmente por programas como el Fondo Mivivienda, que ofrece garantías parciales en caso de incumplimientos.
Las tasas de interés de los créditos hipotecarios han comenzado a reducirse de manera gradual, siguiendo la tendencia a la baja de la tasa de política monetaria del BCRP y de los rendimientos de los Bonos del Tesoro Público a 10 años. De mantenerse esta trayectoria, junto con una consolidación del crecimiento económico y del empleo, se espera que la cartera hipotecaria muestre una recuperación más sólida en los próximos meses.
Vea Tambien:






Más leídas




Últimas Noticias
Economía
19 Sep, 2026 / 8:56 am
BCRP advierte que gran parte de obras de prevención de un Niño Costero severo sigue inconclusa

Actualidad
19 Sep, 2026 / 8:42 am
SBS plantea nuevas reglas para la licitación del seguro de invalidez y sobrevivencia
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026

Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025

Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac

Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas

Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros

Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Economía
19 Sep, 2026 / 8:56 am
BCRP advierte que gran parte de obras de prevención de un Niño Costero severo sigue inconclusa
Actualidad
19 Sep, 2026 / 8:42 am
SBS plantea nuevas reglas para la licitación del seguro de invalidez y sobrevivencia
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026
Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025
Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac
Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas
Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros
Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.