SBS pone bajo mayor vigilancia a casinos y plataformas de apuestas digitales
La resolución publicada actualiza las reglas de prevención de lavado de activos, amplía el alcance a operadores online y eleva las exigencias de control y reporte.

8 abril, 2026 / 9:13 am
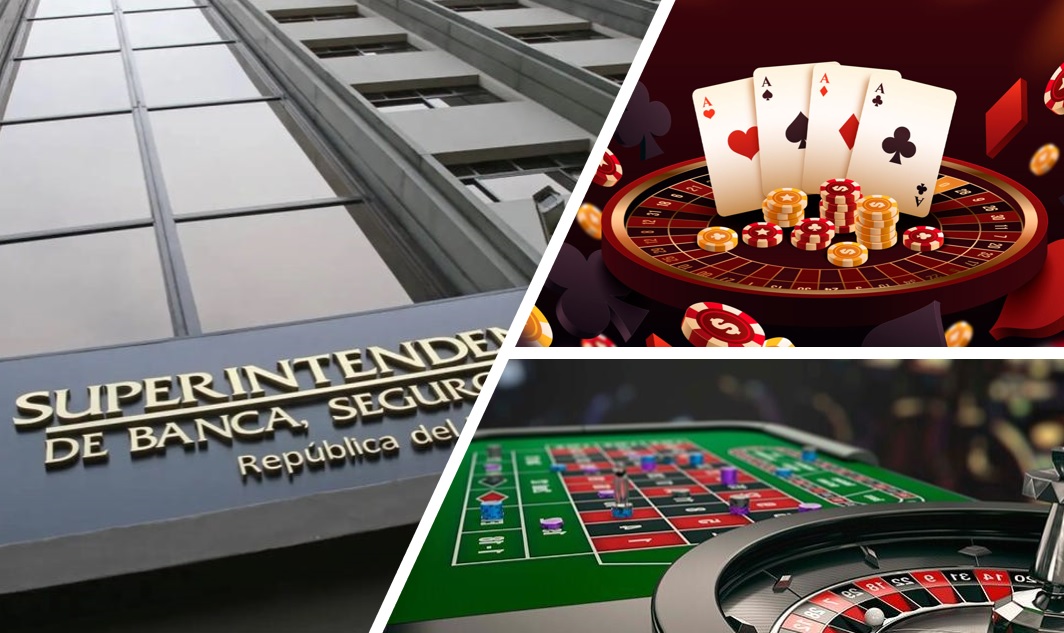
La Superintendencia de Banca, Seguros y AFP (SBS) dio un paso clave en la actualización del marco de prevención del lavado de activos y financiamiento del terrorismo (LA/FT) al aprobar la Resolución SBS N.° 01015-2026, una norma que amplía y endurece las obligaciones de control para los operadores de casinos, máquinas tragamonedas y, de manera especialmente relevante, para las plataformas de juegos y apuestas deportivas a distancia.
La resolución, publicada hoy 8 de abril de 2026, reemplaza y moderniza el esquema regulatorio previo para adecuarlo a la evolución del mercado, marcado por el crecimiento del juego digital, la mayor sofisticación de las operaciones financieras y la necesidad de alinear al país con estándares internacionales en materia de prevención de delitos financieros. El nuevo marco no solo incorpora a los operadores online dentro de una supervisión más rigurosa, sino que también refuerza las obligaciones de debida diligencia, acelera los plazos de reporte de operaciones sospechosas y eleva el nivel de exigencia administrativa para las empresas del sector.

Con ello, la SBS, en coordinación con la Unidad de Inteligencia Financiera del Perú (UIF-Perú) y el Ministerio de Comercio Exterior y Turismo (Mincetur), busca cerrar brechas regulatorias que habían quedado abiertas frente al avance de las apuestas digitales y la creciente exposición del sector a riesgos vinculados al crimen organizado y al uso de nuevas tecnologías para movilizar fondos de origen ilícito.
La gran novedad: apuestas deportivas y juegos a distancia entran al radar regulatorio
El cambio más importante de la nueva resolución es la ampliación expresa del alcance regulatorio hacia los juegos y apuestas deportivas a distancia, es decir, aquellas operaciones realizadas a través de internet u otros medios de comunicación remota. Se trata de una actualización de alto impacto, considerando el crecimiento sostenido que este segmento ha mostrado en los últimos años y el aumento de plataformas digitales que operan en el mercado peruano.
Hasta ahora, el foco normativo había estado más concentrado en casinos físicos y salas de máquinas tragamonedas. Con esta resolución, la SBS reconoce que la digitalización del juego también trae consigo nuevos riesgos para el lavado de activos, ya que las operaciones remotas pueden facilitar el movimiento de fondos, el fraccionamiento de transacciones, la utilización de múltiples cuentas o la opacidad sobre la identidad real de los usuarios si no existen controles robustos.
La norma también precisa la supervisión sobre los proveedores de servicios de activos virtuales (PSAV), incorporándolos dentro del ecosistema de prevención y reconociendo que las criptomonedas y otros activos digitales pueden convertirse en canales complementarios para operaciones sospechosas si no se integran a una lógica de control transversal.
En términos prácticos, la resolución confirma que el perímetro de supervisión se amplía y que el Estado peruano empieza a tratar al ecosistema de juego digital como una actividad de riesgo equivalente —o incluso superior en algunos casos— al del juego presencial, debido a la velocidad, volumen y dispersión geográfica que permite la operación online.

Umbrales, registros y reportes: las nuevas exigencias cuantitativas
La norma incorpora parámetros concretos que buscan reducir la discrecionalidad y asegurar un seguimiento más sistemático de las operaciones realizadas por clientes y usuarios. Uno de los principales umbrales establecidos es el referido al Registro de Operaciones (RO), que obliga a registrar las operaciones de canje de fichas o tickets en cajas cuando estas igualen o superen los US$ 2,500 o su equivalente en moneda nacional.
Este umbral funciona como una línea de control clave, ya que permite identificar transacciones de magnitud relevante dentro de actividades donde el movimiento de efectivo sigue teniendo un peso importante. En un sector como el de juegos de azar, donde las entradas y salidas de dinero pueden presentarse como actividad recreativa legítima, la trazabilidad de estos montos resulta esencial para detectar patrones atípicos.
La resolución también impone una exigencia más estricta para premios derivados de promociones comerciales, como rifas o sorteos. En estos casos, todas las operaciones deberán registrarse, sin importar el monto involucrado. La lógica detrás de esta disposición es clara: las promociones pueden ser utilizadas como mecanismos de aparente legitimación de fondos si no existe un registro integral de ganadores, pagos y movimientos asociados.
Otro punto de alto impacto operativo es el plazo para reportar operaciones sospechosas. La norma establece que, una vez que una operación sea calificada como sospechosa, el Reporte de Operaciones Sospechosas (ROS) deberá remitirse a la UIF-Perú en un plazo máximo de 24 horas. Este margen es significativamente exigente y obliga a que las empresas cuenten con sistemas internos capaces de detectar, escalar y validar alertas con rapidez, sin depender de procesos manuales lentos o estructuras de cumplimiento débiles.

La capacitación deja de ser formalidad y pasa a ser exigencia estructural
La resolución también endurece las obligaciones de capacitación, un componente que muchas veces había sido tratado como una formalidad documental más que como una herramienta real de prevención. Bajo la nueva norma, todos los trabajadores —con excepciones acotadas, como personal de limpieza o vigilancia— y también los directores deberán recibir al menos una capacitación anual en materia de prevención de lavado de activos y financiamiento del terrorismo.
Este punto no es menor. La SBS está trasladando la responsabilidad del cumplimiento desde el área especializada hacia toda la organización, lo que implica que el control antilavado deja de ser un asunto exclusivo del oficial de cumplimiento y pasa a convertirse en una responsabilidad corporativa más amplia.
Para el regulador, la lógica es que las alertas de riesgo pueden originarse en múltiples niveles de la operación: desde la caja o el canal de atención al cliente, hasta la validación de identidad, la revisión de pagos, promociones, retiros o patrones de comportamiento digital. Si el personal no está entrenado para reconocer señales de alerta, el sistema de prevención pierde efectividad, aunque exista una estructura formalmente aprobada.
En ese sentido, la nueva norma obliga al sector a profesionalizar no solo sus procedimientos, sino también su cultura interna de cumplimiento.

Un modelo más técnico: enfoque basado en riesgos y supervisión diferenciada
Uno de los rasgos más relevantes de la resolución es que consolida un enfoque basado en riesgos (EBR), alineado con las mejores prácticas internacionales y con las recomendaciones del Grupo de Acción Financiera Internacional (GAFI). Esto significa que las empresas ya no podrán limitarse a cumplir listas estandarizadas de requisitos, sino que deberán identificar, medir y gestionar sus riesgos específicos de acuerdo con el tipo de operación, cliente, canal, producto y ubicación geográfica.
En otras palabras, el regulador deja de premiar el cumplimiento meramente documental y empieza a exigir un modelo más analítico y dinámico. Las empresas deberán demostrar que entienden dónde están sus vulnerabilidades y cómo las mitigan.
Dentro de esa lógica, la norma pone especial énfasis en determinadas zonas geográficas consideradas de mayor exposición al riesgo, como Tacna, Puno, Loreto y Tumbes, entre otras. En estas regiones, las salas de juego deberán implementar procedimientos de evaluación de riesgos de manera obligatoria, independientemente del número de máquinas que operen. El criterio detrás de esta exigencia es que ciertas ubicaciones, por su dinámica fronteriza, comercial o informalidad relativa, pueden presentar una mayor exposición a flujos financieros atípicos o a actividades vinculadas al contrabando, minería ilegal, narcotráfico u otros delitos precedentes.
Este componente territorial es importante porque muestra que la SBS no está regulando al sector como un bloque homogéneo, sino reconociendo que el riesgo no es igual en todo el país ni en todos los formatos de operación.
Debida diligencia reforzada para PEP, no residentes y casos sensibles
La resolución también eleva los estándares de debida diligencia, especialmente para perfiles de mayor riesgo. Las empresas deberán aplicar controles reforzados a personas expuestas políticamente (PEP), no residentes y personas bajo investigación, entre otros casos sensibles. Esto incluye medidas adicionales de verificación y, en determinadas circunstancias, la aprobación del más alto nivel gerencial para mantener o continuar la relación comercial.
La relevancia de esta disposición está en que el regulador busca evitar que el sector de juegos y apuestas sea utilizado como una puerta de entrada para capitales de origen dudoso o para estructuras de ocultamiento patrimonial. Las PEP, por ejemplo, suelen ser objeto de escrutinio reforzado a nivel internacional por su potencial exposición a riesgos de corrupción, conflicto de interés o enriquecimiento ilícito. Del mismo modo, los clientes no residentes o con estructuras complejas pueden requerir una revisión más profunda del origen de fondos, la finalidad de la operación y la consistencia del perfil económico.
En el caso de grupos económicos, la norma permite la designación de un oficial de cumplimiento corporativo, lo que abre la posibilidad de articular una estrategia unificada de prevención. Sin embargo, la resolución deja claro que cada entidad mantiene su responsabilidad individual respecto de su propio Sistema de Prevención de Lavado de Activos y Financiamiento del Terrorismo (SPLAFT), evitando que la centralización diluya responsabilidades.

Digitalización del control y trazabilidad de la información
Otro eje central de la nueva regulación es la consolidación de canales electrónicos para la gestión del cumplimiento. La resolución fortalece el uso de plataformas como SISDEL para trámites administrativos y ROSEL para el envío de reportes de operaciones sospechosas, bajo estándares de seguridad y confidencialidad.
Este componente refleja una modernización importante en la relación entre supervisado y supervisor. En vez de un modelo predominantemente físico o de revisión posterior, la regulación avanza hacia una lógica de trazabilidad digital, en la que los reportes, alertas y validaciones pueden gestionarse con mayor velocidad y con mejor capacidad de auditoría.
Para las empresas, esto implica una necesidad urgente de adaptar sus sistemas internos, integrar bases de datos, reforzar protocolos de seguridad y asegurar que la información crítica pueda ser generada y transmitida con oportunidad. En sectores donde aún persisten procesos manuales o soluciones tecnológicas fragmentadas, el cumplimiento puede volverse costoso si no se realizan inversiones tempranas.
Sin embargo, desde la perspectiva del regulador, la digitalización no es opcional: es la única forma de supervisar eficazmente actividades cada vez más dispersas, remotas y tecnológicamente complejas.
Por qué la SBS cambia la norma ahora
La resolución responde a una necesidad de modernización regulatoria. El marco anterior, sustentado en la Resolución SBS N.° 1695-2016, había quedado desfasado frente a la evolución del mercado y frente a nuevas tipologías de riesgo. El crecimiento de las apuestas online, la aparición de plataformas digitales con operaciones transfronterizas y la mayor interacción con activos virtuales habían generado vacíos que el esquema previo ya no cubría adecuadamente.
Además, la reforma busca alinear la regulación peruana con el marco normativo vigente y con las recomendaciones del GAFI, que en los últimos años ha insistido en la necesidad de ampliar la cobertura de supervisión sobre actividades vulnerables, incorporar un enfoque basado en riesgos y reforzar el control sobre nuevas tecnologías financieras.
La norma también incorpora referencias al financiamiento de la proliferación de armas de destrucción masiva, un tema que ha ganado espacio en los estándares globales de cumplimiento y que ya no se limita a bancos o grandes operadores financieros, sino que empieza a permear actividades no financieras consideradas vulnerables.
En ese contexto, el mensaje de la SBS es claro: el sector de juegos de azar y apuestas ya no será tratado como un segmento periférico dentro del sistema de prevención, sino como un espacio de riesgo relevante que exige controles comparables a los de otras actividades supervisadas.
Multas y sanciones: el costo del incumplimiento sube
La nueva normativa también eleva el tono en materia sancionadora. El reglamento de infracciones clasifica las faltas en leves, graves y muy graves, con multas que pueden llegar hasta 8 UIT en los casos más severos.
Entre las infracciones leves se consideran, por ejemplo, incumplimientos como no mantener constancias de capacitación, con sanciones de hasta 3 UIT. Las infracciones graves incluyen no contar con un Manual o Código de Conducta debidamente aprobado, lo que puede implicar multas de 4 UIT.
Pero donde la norma se muestra más dura es en las faltas muy graves. El incumplimiento de órdenes de congelamiento de fondos o la omisión del reporte de operaciones sospechosas son considerados incumplimientos de alta criticidad y pueden acarrear multas de hasta 8 UIT.
Más allá del monto económico, el verdadero efecto de este régimen es reputacional y operativo. En un mercado cada vez más formalizado, una sanción por fallas antilavado puede afectar licencias, relaciones con proveedores de pago, acceso a alianzas tecnológicas e incluso la percepción de confiabilidad frente a usuarios e inversionistas. En otras palabras, el costo del incumplimiento ya no se mide solo en dinero, sino también en sostenibilidad del negocio.
La entrada en vigor de esta resolución marca un punto de inflexión para el sector de juegos de azar, casinos y apuestas deportivas en el Perú. La regulación ya no se limita a exigir estructuras mínimas de cumplimiento, sino que demanda sistemas funcionales, capacidad de respuesta rápida, trazabilidad digital, segmentación de riesgos y control reforzado sobre perfiles sensibles.
Vea Tambien:




Más leídas





Últimas Noticias

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.