SBS habilita billeteras digitales para el pago de aportes previsionales
La nueva regulación permitirá que empleadores, trabajadores y terceros utilicen aplicativos digitales, cajeros corresponsales y otros mecanismos para realizar aportes al Sistema Privado de Pensiones, bajo mayores exigencias de seguridad y protección de los recursos.

23 septiembre, 2026 / 8:00 am
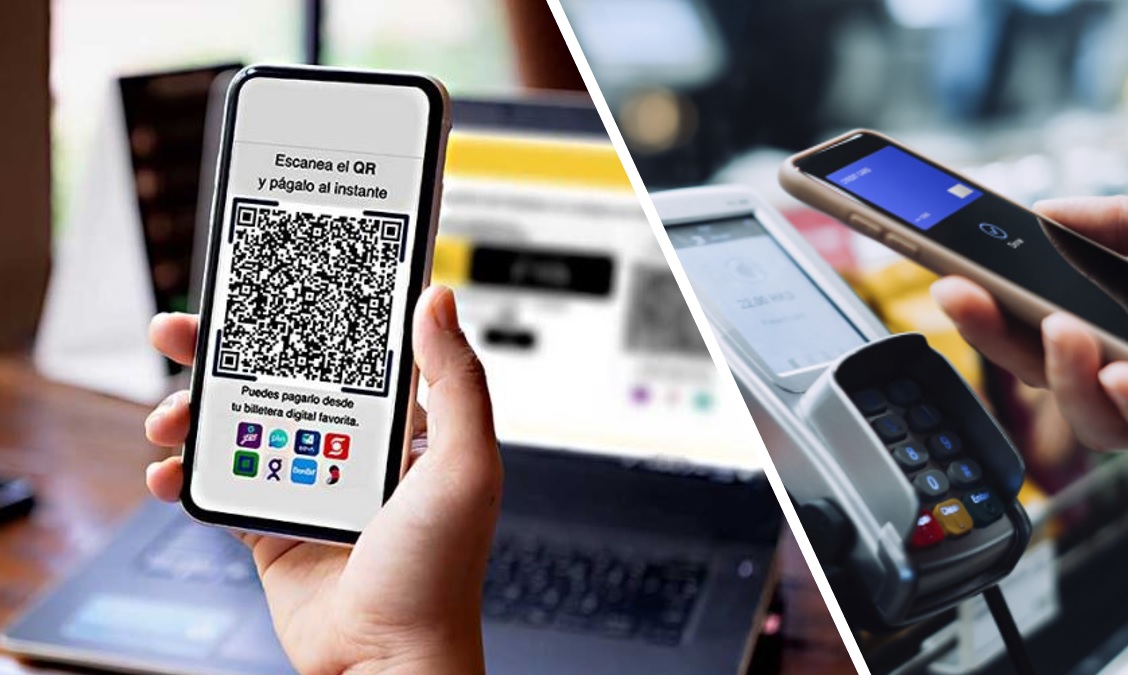
La Superintendencia de Banca, Seguros y AFP (SBS) modificó las normas del Sistema Privado de Pensiones (SPP) para ampliar y modernizar los mecanismos mediante los cuales podrán realizarse los aportes previsionales, incorporando expresamente el uso de billeteras digitales, otros aplicativos digitales, cajeros corresponsales y mecanismos permitidos por la regulación.
La medida fue aprobada mediante la Resolución SBS N° 02326-2026, que modifica el Título V del Compendio de Normas Reglamentarias del SPP referido a Afiliación y Aportes.
La decisión se enmarca en la implementación de la Ley N° 32123, Ley de Modernización del Sistema Previsional Peruano, que dispuso que los aportes correspondientes al pilar contributivo, tanto del Sistema Nacional de Pensiones (SNP) como del SPP, puedan efectuarse mediante aplicativos móviles, billeteras móviles, agentes bancarios y otros mecanismos innovadores. :chatgpt-content-reference{index=”1″}
El objetivo es facilitar el pago de las contribuciones previsionales aprovechando la infraestructura que actualmente utilizan millones de personas para realizar operaciones financieras y pagos digitales, aunque estableciendo obligaciones específicas para proteger los recursos de los afiliados.
Aportes podrán pagarse mediante billeteras digitales
Uno de los principales cambios es la incorporación del artículo 89-B, que regula las modalidades de pago de aportes. La SBS establece que empleadores, trabajadores dependientes e independientes, así como terceros, podrán realizar los pagos previsionales mediante billeteras digitales, otros aplicativos digitales, cajeros corresponsales u otros mecanismos admitidos por la normativa vigente.
En el caso de las billeteras y aplicaciones digitales, estas podrán ser ofrecidas tanto por empresas supervisadas por la SBS que estén habilitadas para hacerlo como por entidades de servicios de pago que cumplan las condiciones establecidas en la nueva regulación.
La modificación representa una ampliación de los canales disponibles para realizar aportes al SPP y busca adaptar el proceso de recaudación previsional a la creciente digitalización de los pagos.
La regulación no se limita, sin embargo, a habilitar nuevos canales. También establece una serie de responsabilidades para las entidades administradoras de fondos (EAF) en materia de gestión de riesgos.
Más controles para evitar problemas con los aportes
Las entidades administradoras deberán identificar, evaluar y gestionar los riesgos operacionales, tecnológicos, de seguridad de la información, ciberseguridad, continuidad operativa y aquellos relacionados con servicios prestados por terceros cuando decidan incorporar billeteras digitales, aplicativos u otros mecanismos al pago de aportes previsionales.
Además, tendrán que establecer controles de acuerdo con la naturaleza, alcance, importancia y riesgos de cada canal utilizado.
La SBS también exige que las entidades conozcan y gestionen integralmente todo el recorrido que realiza el aporte desde que el usuario efectúa el pago hasta que este queda registrado y asignado.
Esto implica identificar las diferentes etapas del proceso, responsables, puntos de control y dependencias tecnológicas y operativas, además de contar con mecanismos de conciliación, trazabilidad, reverso y regularización de operaciones y procedimientos para atender eventuales incidencias.
El propósito es asegurar la correcta recepción, validación, transmisión, acreditación y registro de los aportes, preservando tanto la integridad de los recursos como su asignación oportuna al afiliado.
Entidades de pago podrán actuar como intermediarias
Otro cambio relevante es la creación de la figura de las denominadas “instituciones intermediarias”.
Dentro de esta categoría podrán participar las entidades de servicios de pago autorizadas o registradas bajo el Reglamento General del Sistema Nacional de Pagos y supervisadas por el Banco Central de Reserva del Perú (BCRP). También podrán hacerlo empresas del sistema financiero y empresas de servicios complementarios y conexos que estén habilitadas para prestar servicios de pago. :chatgpt-content-reference{index=”6″}
La participación de estas instituciones deberá formalizarse mediante convenios con las entidades administradoras. Una copia de cada convenio tendrá que ser remitida a la SBS dentro de los tres días siguientes a su suscripción.
Esta disposición permite incorporar al proceso previsional una infraestructura de pagos más amplia, pero manteniendo obligaciones y responsabilidades sobre el manejo de los recursos.
Dinero deberá ser transferido como máximo al segundo día útil
Uno de los aspectos centrales de la nueva regulación está relacionado con el tiempo durante el cual una institución intermediaria puede mantener los aportes recaudados antes de transferirlos.
Los convenios deberán establecer la obligación de la institución intermediaria de abonar el importe recaudado, como máximo, el segundo día útil posterior a la recaudación y únicamente en las cuentas previstas por la normativa.
Asimismo, si se realiza algún cargo sobre los aportes previsionales recaudados mediante estas instituciones, será responsabilidad de la entidad administradora compensar ese concepto para garantizar que llegue íntegramente el monto pagado por el aportante.
De esta manera, la utilización de un nuevo intermediario o canal digital no deberá reducir el monto del aporte que finalmente corresponde al afiliado.
Protección frente a incidentes tecnológicos
La incorporación de aplicaciones y plataformas digitales también aumenta la relevancia de la seguridad tecnológica dentro del sistema de recaudación.
Por ello, los convenios deberán establecer claramente las responsabilidades, procedimientos, plazos y canales de comunicación que se aplicarán para identificar, reportar, atender, regularizar y hacer seguimiento a incidentes tecnológicos, operativos o de continuidad del negocio que puedan afectar el proceso de pago de los aportes.
Esto cobra especial importancia en un modelo en el que una operación puede involucrar a diferentes actores y sistemas tecnológicos antes de que el aporte quede definitivamente acreditado en favor del afiliado.
Protección de datos personales será obligatoria
La SBS también introduce exigencias específicas respecto al tratamiento de la información de los afiliados.
Las instituciones involucradas tendrán prohibido utilizar los datos personales sin autorización expresa de los titulares, salvo las excepciones contempladas en la normativa. Cuando exista autorización, la información solo podrá emplearse para los fines para los cuales fue otorgada.
Asimismo, deberá cumplirse la Ley N° 29733, Ley de Protección de Datos Personales, su reglamento y las demás disposiciones aplicables.
La inclusión de instituciones intermediarias será considerada, además, un “cambio importante” para efectos de las normas de gestión de riesgo operacional, gobierno corporativo y gestión integral de riesgos. Las entidades deberán elaborar el correspondiente informe de riesgos y remitirlo a la SBS.
También cambian las reglas para las instituciones recaudadoras
La resolución sustituye el artículo 89 del Compendio del SPP y precisa que la recaudación de los aportes podrá realizarse directamente por las entidades administradoras o, en su nombre, por bancos, financieras u otras entidades autorizadas por la SBS que operen en el país.
Estas últimas tendrán la condición de instituciones recaudadoras y deberán contar con convenios específicos, cuyas copias también tendrán que remitirse a la Superintendencia dentro de los tres días posteriores a su suscripción. :chatgpt-content-reference{index=”13″}
A diferencia de las instituciones intermediarias, para las cuales se contempla un plazo máximo de hasta el segundo día útil posterior a la recaudación, las instituciones recaudadoras tendrán la obligación de abonar el mismo día los recursos recibidos en las cuentas correspondientes.
Además, los recursos recaudados deberán encontrarse a disposición inmediata de la entidad administradora, independientemente del mecanismo utilizado por la persona para efectuar el pago.

Afiliados no deberán asumir costos adicionales
Otro punto relevante es que los costos derivados de los servicios prestados por las instituciones recaudadoras deberán ser asumidos exclusivamente por la entidad administradora que los contrate.
La norma establece expresamente que estos servicios no podrán representar gasto alguno para el afiliado, el fondo de pensiones administrado o el empleador, según corresponda.
Asimismo, los convenios no podrán establecer cláusulas de exclusividad que obliguen a una entidad administradora a trabajar con una determinada institución recaudadora y deberán evitar cualquier trato preferencial o discriminatorio entre afiliados y empleadores.
El aporte mantendrá la misma fecha independientemente del canal
La SBS también modificó las disposiciones relacionadas con la adquisición de cuotas de los fondos.
El nuevo artículo 94 establece que los aportes recaudados serán utilizados para adquirir cuotas del Fondo Puente al valor cuota vigente correspondiente a la fecha en que se efectúe el pago, independientemente del canal de recaudación utilizado.
Este punto resulta importante con la incorporación de billeteras y aplicaciones digitales, porque busca que la utilización de un canal diferente no altere el tratamiento de la fecha en la que se realizó el aporte.
Digitalización con responsabilidad sobre los recursos
En conjunto, la Resolución SBS N° 02326-2026 representa un nuevo paso en la adaptación del sistema previsional peruano al ecosistema de pagos digitales.
La posibilidad de utilizar billeteras digitales, aplicativos, cajeros corresponsales y entidades de servicios de pago puede ampliar las alternativas disponibles para empleadores y trabajadores y reducir la dependencia de los canales tradicionales.
Sin embargo, la SBS acompaña esta apertura con mayores exigencias de trazabilidad, conciliación, continuidad operativa, ciberseguridad y protección de datos. El principio que atraviesa la regulación es que la incorporación de nuevos actores tecnológicos no debe afectar la integridad del aporte ni su correcta y oportuna asignación al afiliado.
Así, la modernización del pago de aportes previsionales avanza hacia un esquema más integrado con el sistema digital de pagos, pero manteniendo bajo responsabilidad de las entidades administradoras la gestión de los riesgos que puedan surgir durante todo el proceso.
Vea Tambien:

Más leídas

Últimas Noticias

Finanzas
23 Sep, 2026 / 8:00 am
SBS habilita billeteras digitales para el pago de aportes previsionales

Microfinanzas
23 Sep, 2026 / 7:01 am
Caja Cusco coloca S/ 29.5 millones en bonos subordinados a largo plazo
Microfinanzas
22 Sep, 2026 / 4:09 pm
Deporte e integración: Ica define a sus representantes para la etapa nacional
Microfinanzas
22 Sep, 2026 / 12:15 pm
Caja Arequipa es finalista del Premio ABE 2026 por su programa de voluntariado
Actualidad
22 Sep, 2026 / 12:09 pm
Cómo configurar la imagen de tu televisor para que se vea mejor
Actualidad
22 Sep, 2026 / 8:40 am
Gobierno autoriza contrataciones directas para la visita del Papa León XIV
Economía
21 Sep, 2026 / 7:00 am
El empleo en Perú pierde estabilidad: 35% de las ocupaciones dura un año o menos
Microfinanzas
21 Sep, 2026 / 7:00 am
Caja Huancayo eleva su utilidad en 77,6% y reduce su morosidad a 4,58%
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
23 Sep, 2026 / 8:00 am
SBS habilita billeteras digitales para el pago de aportes previsionales
Microfinanzas
23 Sep, 2026 / 7:01 am
Caja Cusco coloca S/ 29.5 millones en bonos subordinados a largo plazo
Microfinanzas
22 Sep, 2026 / 4:09 pm
Deporte e integración: Ica define a sus representantes para la etapa nacional
Microfinanzas
22 Sep, 2026 / 12:15 pm
Caja Arequipa es finalista del Premio ABE 2026 por su programa de voluntariado
Actualidad
22 Sep, 2026 / 12:09 pm
Cómo configurar la imagen de tu televisor para que se vea mejor
Actualidad
22 Sep, 2026 / 8:40 am
Gobierno autoriza contrataciones directas para la visita del Papa León XIV
Economía
21 Sep, 2026 / 7:00 am
El empleo en Perú pierde estabilidad: 35% de las ocupaciones dura un año o menos
Microfinanzas
21 Sep, 2026 / 7:00 am
Caja Huancayo eleva su utilidad en 77,6% y reduce su morosidad a 4,58%
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.