Patrimonio de Coopac San Cristóbal superó los S/ 140 millones con alza de 11,6%
La Coopac cerró el 2024 con una utilidad neta de S/ 9,8 millones, lo que representa un incremento de 34,3% respecto al año anterior, impulsado por mayores ingresos financieros y menor gasto por provisiones.

14 abril, 2025 / 7:00 am
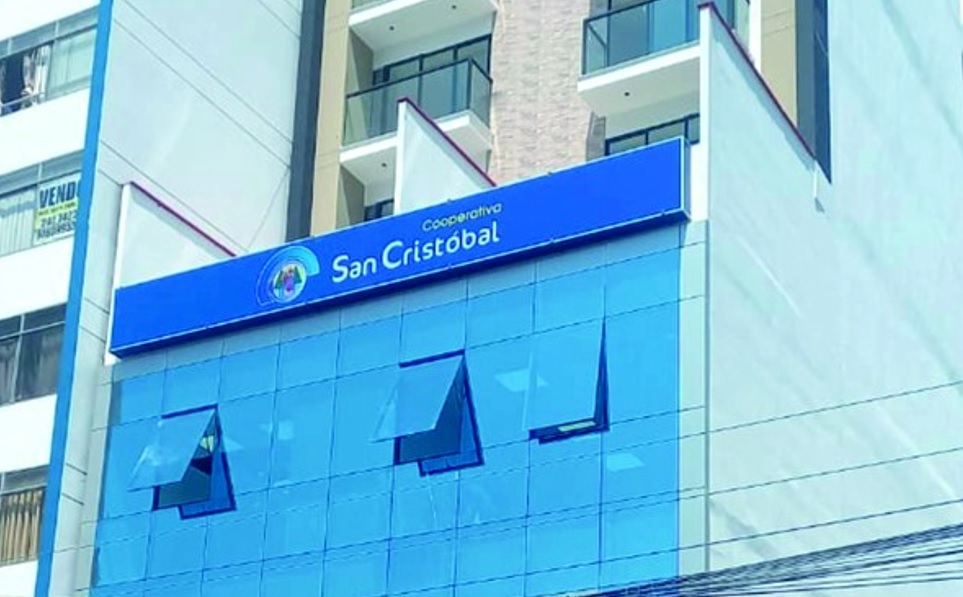
En su reciente informe de clasificación de riesgo, PCR ratificó la fortaleza financiera de la Cooperativa de Ahorro y Crédito San Cristóbal de Huamanga en C+ con perspectiva Estable, con información financiera no auditada al 31 de diciembre de 2024. Esta evaluación reconoce la sólida posición que mantiene la entidad en el sistema cooperativo, su sostenido crecimiento en colocaciones, adecuada calidad de cartera y coberturas superiores a la unidad, así como una posición de liquidez y solvencia por encima del promedio del sector.

Con una cartera total de S/ 450.7 millones, San Cristóbal ocupa el tercer lugar en colocaciones dentro del sector cooperativo. Su posicionamiento se extiende también a otras entidades del sistema microfinanciero, ubicándose en el puesto 3 entre las CRACs, 8 entre financieras y 10 entre las CMACs.
El crecimiento interanual de la cartera fue de 5.9%, impulsado principalmente por créditos de consumo, que aumentaron en S/ 37.3 millones (12.9%). Aunque se registraron caídas en créditos para pequeñas y medianas empresas, el avance en otras líneas como microempresa e hipotecarios compensó en parte esta reducción.

Mejora en morosidad y adecuada cobertura de riesgos
La calidad de cartera mostró una ligera mejora, con una morosidad que bajó a 6.5% (dic-2023: 6.8%), y una menor participación de cartera en alto riesgo (6.7%) y cartera pesada (8.1%). Si bien la morosidad ajustada subió a 8.4%, esto se explicó por el sinceramiento de cartera mediante castigos que alcanzaron los S/ 9.3 millones.
A pesar de ello, las provisiones se mantuvieron estables en S/ 36.6 millones y las coberturas fueron saludables: 125.6% para cartera atrasada, 120.8% para cartera de alto riesgo y 101.0% para cartera pesada, todas superiores a las del sector.

Fortaleza patrimonial y control del endeudamiento
El patrimonio de la cooperativa ascendió a S/ 140.9 millones, lo que representa un crecimiento de 11.6% frente a diciembre de 2023, impulsado por mayores aportes de los socios, reservas y utilidades acumuladas. El ratio de capital global se mantuvo en 28.1%, muy por encima del mínimo exigido por la SBS.
El nivel de endeudamiento patrimonial aumentó moderadamente a 3.0x, debido al crecimiento de los depósitos, que representan el 68.4% del fondeo de la cooperativa, seguido por el patrimonio (24.9%) y obligaciones financieras (2.9%).
San Cristóbal también reforzó su posición de liquidez. A diciembre de 2024, el ratio de liquidez en moneda nacional fue de 29.2% y en moneda extranjera, de 33.2%, ambos por encima de los requerimientos regulatorios. Además, el disponible para cubrir los depósitos aumentó a 27.6%, reflejo de la mayor captación de fondos. Se resalta que no existe una concentración significativa de los depósitos, ya que los 10 y 20 principales depositantes representan solo el 2.2% y 3.7% del total.
Utilidades en alza impulsadas por ingresos financieros
En el año 2024, San Cristóbal logró una utilidad neta de S/ 9.8 millones, lo que representa un crecimiento de 34.3% respecto al año anterior. Este resultado se sustentó en un aumento de los ingresos financieros (S/ 8.4 millones adicionales) y una reducción de los gastos por provisiones (S/ 2.9 millones menos). Con ello, los indicadores de rentabilidad mejoraron: el ROA subió a 1.7% y el ROE a 7.0%, superando los niveles del 2023.
Retos y factores clave para una mejor o peor calificación
Entre los elementos que podrían impulsar una mejora en la clasificación destacan un crecimiento sostenido de colocaciones, mayor calidad de cartera, incremento en coberturas y una mejor solvencia. En contraste, factores como un deterioro en la cartera, menor liquidez, o una caída en las colocaciones y resultados operativos, podrían llevar a una reducción en la calificación.
La Cooperativa San Cristóbal mantiene una posición sólida dentro del sistema cooperativo peruano, combinando crecimiento de cartera, prudencia financiera y una buena gestión de riesgos. Si bien enfrenta desafíos propios del entorno económico, su desempeño en 2024 refuerza su clasificación en C+ con perspectiva Estable, y la ubica entre las cooperativas más relevantes del país.
Vea Tambien:







Más leídas



Últimas Noticias
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026

Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025

Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac

Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas

Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros

Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes

Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026
Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025
Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac
Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas
Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros
Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.