El 60% de las principales cooperativas ya opera con algún canal digital de atención
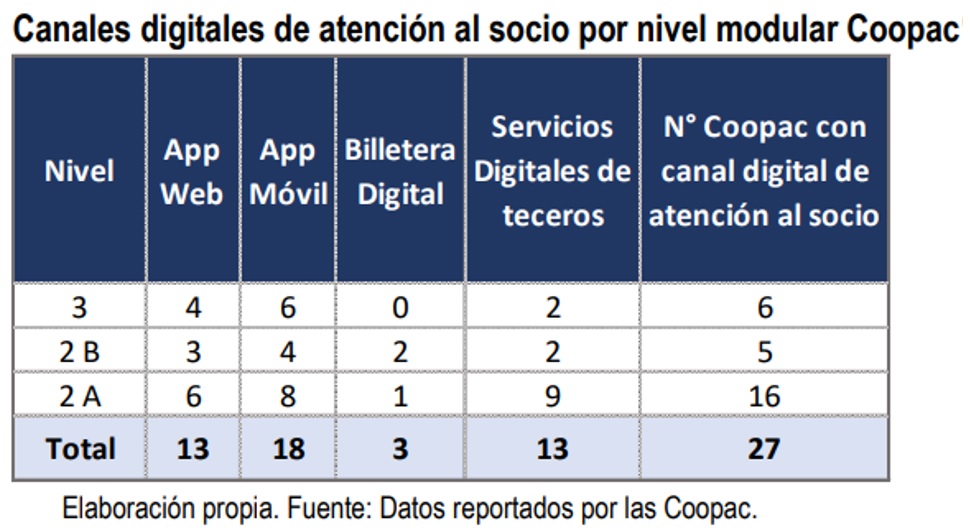
De las 27 Coopac con canales digitales, 18 ofrecen aplicaciones móviles, 13 plataformas web y 13 servicios de terceros; las billeteras digitales aún son una herramienta poco extendida.

8 junio, 2026 / 7:00 am
La digitalización se perfila como el nuevo desafío para las cooperativas de ahorro y crédito en el Perú. Si bien estas entidades han consolidado un papel fundamental en la inclusión financiera del país, especialmente entre mujeres, poblaciones rurales y personas que no tienen acceso al sistema financiero tradicional, aún enfrentan importantes limitaciones tecnológicas y operativas que podrían afectar su sostenibilidad y competitividad en los próximos años.
Un reciente análisis de la Superintendencia de Banca, Seguros y AFP (SBS) revela que el sistema cooperativo mantiene una fuerte presencia en segmentos históricamente desatendidos por la banca, pero que su avance hacia la transformación digital todavía se encuentra en una etapa inicial, lo que plantea tanto oportunidades como riesgos para el sector.
Las cooperativas consolidan su papel en la inclusión financiera
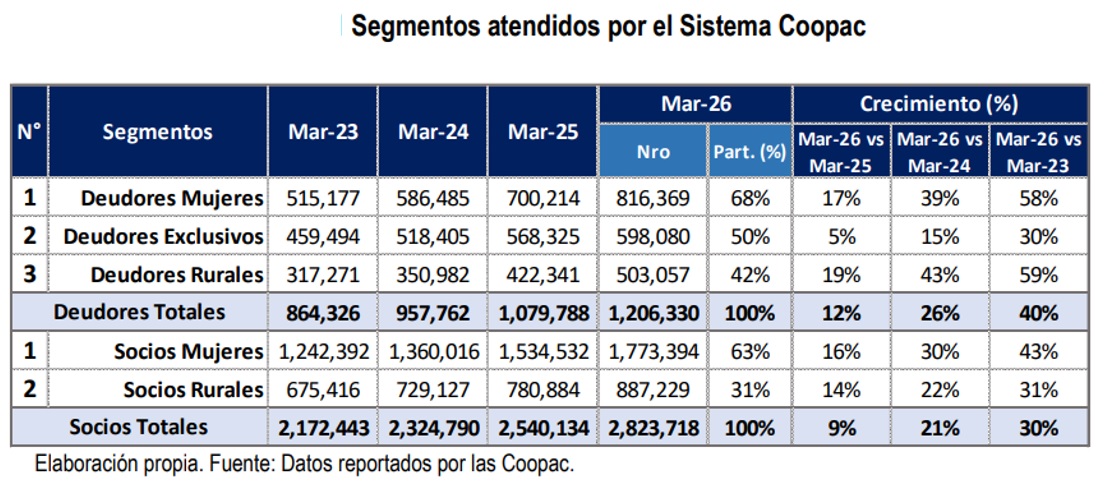
El sistema cooperativo peruano continúa siendo uno de los principales mecanismos de acceso a servicios financieros para miles de personas que permanecen fuera del circuito financiero tradicional. A marzo de 2026, las cooperativas atendían a más de 1,2 millones de deudores, cifra que representa un crecimiento de 40% respecto a marzo de 2023.

Uno de los aspectos más destacados es que cerca de 598 mil de esos deudores son considerados exclusivos, es decir, no registran créditos vigentes en ninguna entidad del sistema financiero formal. Este grupo representa aproximadamente el 50% del total de deudores atendidos por las cooperativas, lo que evidencia el rol complementario y, en muchos casos, sustitutivo que cumplen estas instituciones en diversas regiones del país.
La participación femenina constituye otro rasgo distintivo del sector. Del total de deudores, 816 mil son mujeres, equivalente al 68% de la cartera de prestatarios. Esta cifra refleja un crecimiento acumulado de 58% en los últimos tres años.
Asimismo, las cooperativas mantienen una fuerte presencia en áreas rurales y zonas de difícil acceso. Más de 503 mil deudores rurales forman parte del sistema, representando el 42% del total, mientras que el número de socios ubicados en estas zonas alcanza los 887 mil, equivalente al 31% de los 2,8 millones de socios registrados a marzo de este año.
En términos generales, el sistema cooperativo reúne actualmente a más de 2,82 millones de socios, cifra que muestra una expansión de 30% respecto a 2023, consolidando su importancia dentro del ecosistema financiero peruano.
Amplia cobertura territorial, pero menor infraestructura de atención
A pesar de sus avances en inclusión financiera, las cooperativas enfrentan desafíos operativos importantes. Según la SBS, su modelo de negocio se caracteriza por una extensa cobertura territorial, especialmente en localidades alejadas, pero con una infraestructura de atención considerablemente menor a la de las entidades financieras tradicionales.
De acuerdo con el informe, medido por cliente o socio, el sistema financiero dispone de más de seis veces el número de canales de atención que posee el sistema cooperativo. Esta menor densidad de canales limita la capacidad de las cooperativas para ofrecer servicios ágiles, eficientes y competitivos, particularmente en un entorno donde los usuarios demandan cada vez más soluciones digitales y atención inmediata.

La digitalización avanza, pero aún es limitada
El estudio de la SBS muestra que la adopción tecnológica en las cooperativas todavía presenta niveles moderados. Entre las 45 cooperativas con mayor número de socios, alrededor del 60% ha implementado al menos un canal digital de atención.
Estos canales incluyen principalmente plataformas web, aplicaciones móviles y servicios digitales ofrecidos por terceros, que permiten realizar consultas y determinadas operaciones dentro del propio ecosistema de cada cooperativa.
Sin embargo, el desarrollo de soluciones más avanzadas todavía es reducido. Solo tres cooperativas cuentan actualmente con billeteras digitales plenamente operativas, mientras que otras cuatro prevén implementarlas en los próximos meses.
Los datos recopilados hasta abril de 2026 muestran que 27 cooperativas disponen de algún canal digital para sus socios. Entre ellas, 18 ofrecen aplicaciones móviles, 13 cuentan con plataformas web, 13 utilizan servicios digitales de terceros y apenas tres han desarrollado billeteras digitales propias.
Este escenario evidencia que la transformación digital del sector aún se encuentra en una fase de construcción y expansión.
Los canales digitales ayudan a cerrar brechas en las zonas rurales
Pese a su limitado nivel de desarrollo, los primeros resultados sugieren que la digitalización podría convertirse en una herramienta clave para ampliar el acceso financiero en zonas tradicionalmente excluidas.
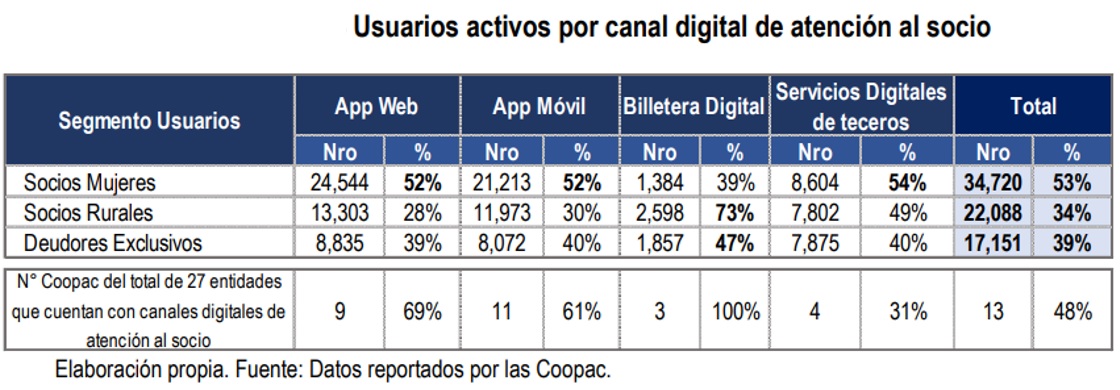
La SBS destaca que los socios rurales representan el 73% de los usuarios activos de billeteras digitales y el 49% de quienes utilizan servicios digitales proporcionados por terceros. Ambas cifras superan ampliamente el peso relativo que tienen los socios rurales dentro del total del sistema cooperativo, donde representan el 31%.
Asimismo, los socios rurales constituyen el 28% de los usuarios de plataformas web y el 30% de quienes utilizan aplicaciones móviles.
Estos indicadores sugieren que las herramientas digitales tienen potencial para reducir las barreras geográficas y acercar servicios financieros a poblaciones que históricamente han enfrentado mayores dificultades de acceso.
En el caso de las mujeres, su participación supera el 50% en todos los canales digitales disponibles. No obstante, la SBS observa que esta presencia aún se encuentra por debajo de la representación femenina dentro del total de socios del sistema, donde alcanza el 63%, lo que indica un espacio importante para impulsar una mayor inclusión digital de este segmento.
La digitalización como estrategia de sostenibilidad
La SBS enfatiza que la transformación digital no debe interpretarse como una moda tecnológica ni como un intento de replicar el modelo bancario tradicional. Por el contrario, considera que la digitalización constituye una herramienta estratégica para fortalecer la sostenibilidad del sistema cooperativo.
La adopción de canales digitales permite ampliar la cobertura de servicios sin necesidad de realizar grandes inversiones en infraestructura física. Además, la interoperabilidad de los sistemas de pago puede facilitar las transacciones, reducir costos operativos, mejorar la experiencia de los socios y conectar a las cooperativas con ecosistemas financieros más amplios.
Otro beneficio potencial es el uso de datos para diseñar productos financieros más adecuados a las características y necesidades de los socios, mejorando la evaluación del riesgo y la capacidad de pago de cada usuario.

Los riesgos tecnológicos también aumentan
No obstante, la modernización digital también trae consigo nuevos desafíos. La SBS advierte que muchas de las 228 cooperativas supervisadas operan con infraestructura tecnológica limitada, enfrentan dificultades para atraer profesionales especializados y dependen cada vez más de proveedores externos para implementar y administrar soluciones digitales.
Esta situación incrementa la exposición a riesgos relacionados con ciberseguridad, continuidad operativa, protección de datos personales y fraude digital.
Por ello, el organismo supervisor considera que la digitalización debe ser abordada como un proceso integral que involucre no solo la incorporación de nuevas tecnologías, sino también el fortalecimiento de la gobernanza tecnológica, los controles internos y los sistemas de gestión de riesgos.
La supervisión se adapta al nuevo escenario digital
Desde una perspectiva regulatoria, la SBS sostiene que la transformación digital debe avanzar de manera gradual, proporcional y segura.
Un retraso excesivo podría afectar la competitividad de las cooperativas y limitar su capacidad de seguir promoviendo la inclusión financiera. Sin embargo, una adopción acelerada sin mecanismos adecuados de control podría generar vulnerabilidades operativas, reputacionales y riesgos para los propios socios.
Con este objetivo, la Superintendencia Adjunta de Cooperativas ha conformado un grupo especializado encargado de supervisar los riesgos tecnológicos y operacionales asociados a la digitalización. Asimismo, impulsa una agenda de transformación digital segura, alineada con las capacidades y perfiles de riesgo de cada entidad.
La SBS también considera fundamental fortalecer la coordinación con instituciones clave del ecosistema digital. Entre ellas destaca el rol del Registro Nacional de Identificación y Estado Civil (Reniec) en los procesos de identificación y autenticación de usuarios, así como las iniciativas del Banco Central de Reserva para promover la interoperabilidad y el desarrollo de plataformas de pagos digitales.
La evaluación de la SBS concluye que la transformación digital y la interoperabilidad representan una oportunidad estratégica para fortalecer la propuesta de valor del sistema cooperativo peruano.
En un país donde persisten importantes brechas de acceso financiero, estas herramientas pueden contribuir a ampliar la cobertura, reducir costos operativos, mejorar la experiencia de los usuarios y garantizar una atención más eficiente a poblaciones tradicionalmente excluidas.
No obstante, el éxito de este proceso dependerá de que las cooperativas implementen estándares adecuados de gobierno corporativo, seguridad tecnológica, continuidad operativa y gestión de riesgos. Bajo esa perspectiva, la digitalización deja de ser únicamente un proceso de modernización tecnológica para convertirse en un elemento central de sostenibilidad, estabilidad e inclusión financiera para el futuro del sector cooperativo peruano.
Vea Tambien:







Más leídas




Últimas Noticias

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.