COOPAC de nivel 3 registran pérdidas al inicio de 2026 por deterioro del crédito
El sistema pasó de utilidades a pérdidas por el fuerte impacto de COOPAC Pacífico, mientras 6 cooperativas mejoraron sus resultados y 3 registraron caídas en sus utilidades.

13 abril, 2026 / 7:00 am
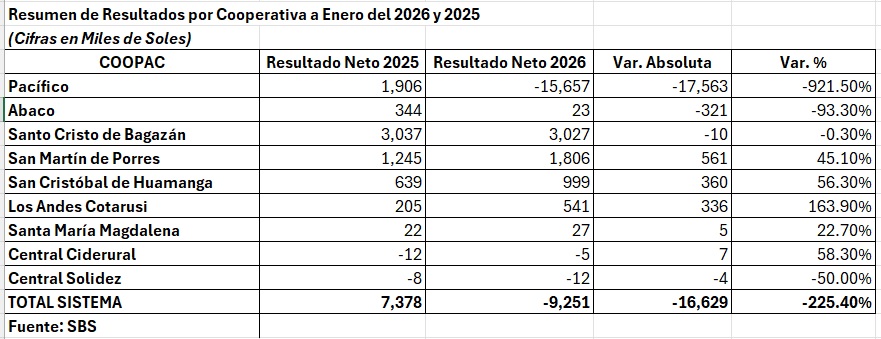
El sistema de Cooperativas de Ahorro y Crédito (COOPAC) de nivel 3 registró un fuerte deterioro en su desempeño financiero al cierre de enero de 2026, pasando de una utilidad agregada de 7,378 miles de soles en enero de 2025 a una pérdida de 9,251 miles de soles en el mismo mes de este año. Este cambio refleja no solo un debilitamiento en la rentabilidad, sino también la exposición a riesgos estructurales vinculados al crédito, la eficiencia operativa y el entorno macroeconómico.
El análisis comparativo evidencia que, si bien algunas entidades mantuvieron resultados positivos e incluso mostraron crecimiento, el sistema en su conjunto fue arrastrado por pérdidas significativas COOPAC Pacífico, lo que pone en evidencia la concentración de riesgos dentro del segmento.

Impacto del entorno macroeconómico en los resultados
Uno de los factores determinantes en el desempeño del sistema fue la apreciación del sol durante el periodo analizado. El tipo de cambio pasó de S/ 3.722 en enero de 2025 a S/ 3.352 en enero de 2026, lo que representó una caída cercana al 10% en el valor del dólar.
Este contexto afectó directamente los ingresos por diferencia de cambio, que en años anteriores habían funcionado como un soporte adicional para los resultados de varias cooperativas. La reducción de estos ingresos impactó especialmente a aquellas entidades con posiciones en moneda extranjera. Por ejemplo, en el caso de COOPAC Pacífico, los ingresos por diferencia de cambio se redujeron de 4,299 a 1,393 miles de soles, presionando su margen financiero bruto.
Deterioro de la rentabilidad y efecto de concentración
El principal hallazgo del periodo es la caída abrupta de la rentabilidad del sistema, explicada en gran medida por el desempeño de la COOPAC Pacífico. Esta entidad pasó de registrar utilidades por 1,906 miles de soles en enero de 2025 a una pérdida de 15,657 miles de soles en enero de 2026, lo que explica por sí solo el resultado negativo del sistema.
Sin este efecto, el comportamiento del resto de cooperativas habría permitido mantener un resultado agregado positivo, aunque con señales de desaceleración. Esto revela una alta concentración de riesgos, donde el deterioro de una sola entidad puede comprometer la estabilidad del conjunto.
A nivel individual, también se observaron caídas relevantes como la de COOPAC Abaco, cuya utilidad se redujo de 344 a 23 miles de soles, mientras que otras entidades como San Martín de Porres, Los Andes Cotarusi y San Cristóbal de Huamanga mostraron crecimientos importantes en sus resultados.

Presión sobre márgenes y rigidez en costos financieros
El sistema enfrenta además una compresión del margen financiero, producto de la caída en los ingresos y la rigidez en los costos de fondeo. Los gastos financieros no se ajustaron al mismo ritmo que los ingresos, lo que redujo la capacidad de generación de utilidades.
A esto se suma el incremento de los gastos operativos, especialmente en rubros como personal y servicios de terceros. Varias cooperativas registraron aumentos en sus planillas, como Los Andes Cotarusi (de 1,796 a 2,163 miles de soles) y Santa María Magdalena (de 1,460 a 1,720 miles de soles). En el caso de San Cristóbal de Huamanga, los servicios de terceros aumentaron de 525 a 929 miles de soles, reflejando un incremento significativo en costos operativos.
Aunque algunas entidades lograron realizar ajustes, como la reducción de gastos de personal en Abaco (de 1,241 a 982 miles de soles), estos esfuerzos resultaron insuficientes frente a la magnitud de la caída de ingresos.
El peso de las provisiones y el deterioro del crédito
El factor más determinante en el resultado del sistema fue el incremento en las provisiones para créditos directos, lo que refleja un deterioro en la calidad de la cartera. Este rubro pasó de ser un componente manejable a convertirse en el principal elemento de presión sobre la rentabilidad.
El caso más crítico es el de COOPAC Pacífico, que incrementó sus provisiones de 4,839 a 16,507 miles de soles en un año. Este aumento no solo explica su pérdida, sino que absorbió las utilidades generadas por el resto del sistema.
En contraste, algunas cooperativas lograron mejorar sus resultados mediante reversiones de provisiones. Santo Cristo de Bagazán registró una reversión de 408 miles de soles, mientras que Santa María Magdalena reportó una reversión de 75 miles de soles, lo que contribuyó a sostener resultados positivos.

Desempeños diferenciados dentro del sistema
A pesar del contexto adverso, algunas entidades mostraron resultados positivos y estrategias más resilientes. Los Andes Cotarusi destacó con el mayor crecimiento relativo, al incrementar su utilidad de 205 a 541 miles de soles, impulsado por el aumento de sus ingresos por créditos y una baja exposición al riesgo cambiario.
Por su parte, San Martín de Porres elevó su utilidad de 1,245 a 1,806 miles de soles, apoyado en la estabilidad de sus ingresos financieros y un adecuado control de sus costos de fondeo.
En contraste, Abaco evidenció un desbalance entre ingresos y costos, con una caída de sus ingresos por créditos de 5,783 a 2,329 miles de soles, mientras que sus gastos financieros se mantuvieron elevados en 3,523 miles de soles, afectando su resultado final.
El desempeño del sistema COOPAC de nivel 3 al inicio de 2026 revela una vulnerabilidad estructural que va más allá de factores coyunturales. La desaparición del efecto favorable del tipo de cambio ha dejado expuestas debilidades en la generación de ingresos y en la eficiencia operativa.
Asimismo, el incremento de provisiones pone en evidencia la necesidad de fortalecer la gestión del riesgo crediticio, especialmente en un contexto donde el deterioro de cartera puede impactar rápidamente en la solvencia de las entidades.
Si bien existen cooperativas con resultados positivos y modelos de gestión más sólidos, su desempeño aún no es suficiente para compensar los riesgos concentrados en entidades de mayor tamaño.
En este escenario, el principal reto del sistema será mejorar sus estándares de gestión, fortalecer su capital y reducir su exposición a riesgos concentrados, a fin de evitar que episodios como el observado en este periodo comprometan su estabilidad en el mediano plazo.
Vea Tambien:







Más leídas




Últimas Noticias

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.