Caja Cusco lanza “Mujer de Altura” para impulsar el crédito en zonas altoandinas
El producto está dirigido a emprendedoras que viven a más de 3,500 metros de altura y busca ampliar la inclusión financiera con créditos adaptados a sus actividades productivas y condiciones de vida.

5 marzo, 2026 / 3:09 pm
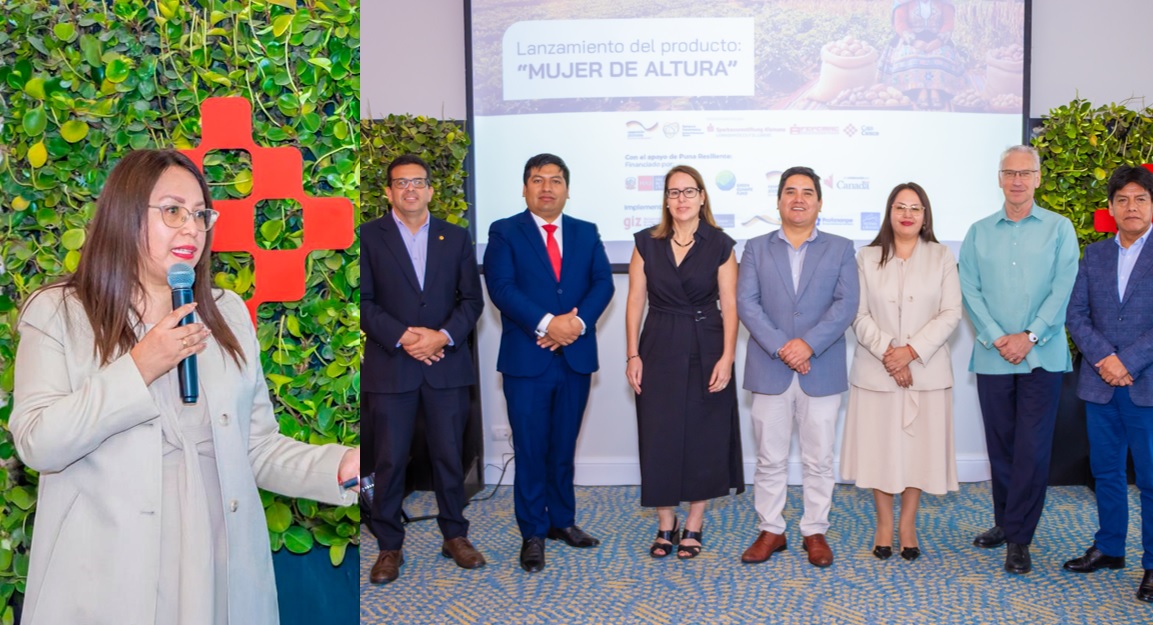
La Caja Cusco presentó oficialmente el nuevo producto financiero “Mujer de Altura”, una iniciativa orientada a ampliar el acceso al crédito para mujeres emprendedoras que viven y desarrollan actividades productivas en zonas ubicadas por encima de los 3,500 metros sobre el nivel del mar. La propuesta busca impulsar la inclusión financiera en territorios rurales de alta vulnerabilidad climática y social, combinando sostenibilidad, innovación y enfoque de género.
Durante el evento de lanzamiento participaron directivos de la entidad, quienes explicaron que este nuevo instrumento financiero forma parte de la estrategia institucional de sostenibilidad y de su compromiso con el desarrollo económico de las comunidades altoandinas.
La estrategia de sostenibilidad y su impacto en la inclusión financiera
La Gerente Central de Finanzas y Control de Gestión de Caja Cusco, Yovana Enríquez, explicó que la institución viene implementando una estrategia de sostenibilidad con visión al 2030, basada en tres pilares fundamentales: finanzas responsables, sostenibilidad e inclusión financiera.

Según indicó, la entidad ha incorporado estándares internacionales y metodologías como la doble materialidad para evaluar tanto los riesgos como los impactos de sus operaciones en la sociedad y el medio ambiente. Este enfoque permite que los productos financieros no solo respondan a criterios de rentabilidad, sino también a objetivos de desarrollo sostenible.
Enríquez destacó que la institución administra una cartera crediticia que supera los 6,500 millones de soles y que actualmente cerca del 9 % corresponde a productos con enfoque sostenible. Asimismo, señaló que Caja Cusco atiende a más de 1,3 millones de clientes entre ahorristas y prestatarios, impactando a más de 540 mil familias, de las cuales el 51 % son mujeres.
La ejecutiva remarcó que la confianza, el gobierno corporativo, la educación financiera y la innovación forman parte de los pilares estratégicos de la entidad, los cuales se reflejan en el desarrollo de nuevos productos diseñados para atender necesidades específicas de poblaciones vulnerables.
En ese contexto surge “Mujer de Altura”, un crédito orientado a mujeres rurales que viven en zonas altoandinas y que desarrollan actividades productivas como agricultura, ganadería, artesanía, pequeños comercios o piscicultura. La meta inicial del programa es alcanzar a 2,700 clientas durante el primer año, promoviendo además prácticas productivas sostenibles.
El producto también busca que al menos el 60 % de las beneficiarias incorporen iniciativas de sostenibilidad en sus actividades económicas, mientras que el 100 % de los créditos otorgados incluirá criterios socioambientales en su evaluación.

Un producto diseñado a partir de la realidad de las mujeres altoandinas
Por su parte, Rodolfo Román Arapa, jefe de Créditos Agropecuarios de Caja Cusco, explicó que el diseño del producto nació a partir de un análisis detallado del comportamiento crediticio de las mujeres en zonas rurales de gran altitud.
Según relató, los estudios internos revelaron que las mujeres que viven en regiones altoandinas presentan niveles de riesgo crediticio incluso menores que los promedios observados en otros segmentos de la cartera rural, pese a las condiciones adversas en las que desarrollan sus actividades productivas.
Estas zonas enfrentan desafíos importantes como dispersión geográfica, limitada infraestructura, volatilidad de precios agrícolas y exposición a eventos climáticos extremos. Sin embargo, las mujeres emprendedoras han demostrado altos niveles de responsabilidad financiera y capacidad de adaptación a diferentes actividades económicas.
Román explicó que el producto se desarrolló luego de un proceso de análisis tanto estadístico como de trabajo de campo en comunidades rurales, donde se identificaron barreras estructurales que dificultan el acceso al crédito para las mujeres.
Entre ellas se encuentran la falta de historial financiero, la distancia a los puntos de atención bancaria, la carga de trabajo doméstico no remunerado y, en muchos casos, la falta de titularidad sobre las propiedades que utilizan para sus actividades productivas.
El ejecutivo señaló que las mujeres rurales dedican en promedio más de 50 horas semanales a tareas no remuneradas vinculadas al cuidado del hogar, la crianza de animales, el cultivo y la atención familiar, lo que limita su tiempo disponible para realizar gestiones financieras o desplazarse a una agencia.

Innovaciones del producto financiero
A partir de estas realidades, el producto “Mujer de Altura” fue diseñado con características específicas para adaptarse a las condiciones de vida de las emprendedoras altoandinas.
Entre las principales innovaciones se encuentra la flexibilidad en los cronogramas de pago, que pueden ser mensuales, bimensuales, trimestrales o cuatrimestrales, dependiendo del flujo de ingresos de cada actividad productiva.
Asimismo, el crédito contempla facilidades para mujeres que no cuentan con propiedades registradas a su nombre, permitiendo el uso de declaraciones juradas de tenencia en lugar de garantías tradicionales.
Otra característica relevante es la posibilidad de solicitar y gestionar el crédito mediante procesos digitales directamente en campo, a través de analistas que pueden aprobar las operaciones sin necesidad de que las clientas se trasladen a una agencia.
El programa también incorpora atención en idioma quechua a través de analistas especializados, lo que facilita la comunicación y fortalece la inclusión financiera en comunidades rurales.
Además, el producto contempla montos pequeños de financiamiento que pueden funcionar como capital semilla para emprendimientos rurales, con créditos que pueden empezar desde 300 o 500 soles.
Triple impacto: financiero, social y ambiental
El diseño del programa se realizó con el apoyo de aliados estratégicos y organismos de cooperación internacional, entre ellos la cooperación alemana GIZ y el proyecto Puna Resiliente, que brindaron asesoría en temas de sostenibilidad e impacto social.
Román explicó que el objetivo es lograr un modelo de triple impacto que combine rentabilidad financiera para la institución con beneficios sociales y ambientales para las comunidades.
Para la entidad, este enfoque no solo contribuye a ampliar la inclusión financiera, sino también a mejorar la calidad de vida de las mujeres emprendedoras, facilitando el acceso a recursos que les permitan fortalecer sus actividades productivas y reducir las barreras que enfrentan en su vida cotidiana.
Con este nuevo producto, Caja Cusco espera ampliar su presencia en las zonas altoandinas de Cusco, Apurímac y Puno, donde ha priorizado 61 distritos y 25 agencias para atender a este segmento de población.
Vea Tambien:







Más leídas




Últimas Noticias

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.