Caja Huancayo alcanzó S/ 316 millones de utilidad, mientras sus gastos de personal crecieron 10.43%
Las ganancias aumentaron 57.97% entre enero y octubre del 2026, impulsadas por mayores ingresos financieros y menores provisiones crediticias. No obstante, también crecieron los créditos judiciales y las provisiones por litigios y demandas.

16 noviembre, 2026 / 7:00 am

Caja Municipal de Ahorro y Crédito de Huancayo registró una mejora en sus resultados financieros durante los primeros diez meses del 2026. Al cierre de octubre, la entidad alcanzó una utilidad neta de S/ 316.35 millones, superior en S/ 116.10 millones (57.97%) a los S/ 200.26 millones obtenidos en similar periodo del 2025.
Este resultado estuvo impulsado por el crecimiento de los ingresos financieros, una menor expansión de los costos de fondeo y la reducción de las provisiones para créditos directos. No obstante, detrás de la mejora de las ganancias también aparecen algunos indicadores que requieren seguimiento, particularmente el incremento de los gastos de personal y directorio, el crecimiento de los créditos en cobranza judicial y las mayores provisiones por litigios y demandas.
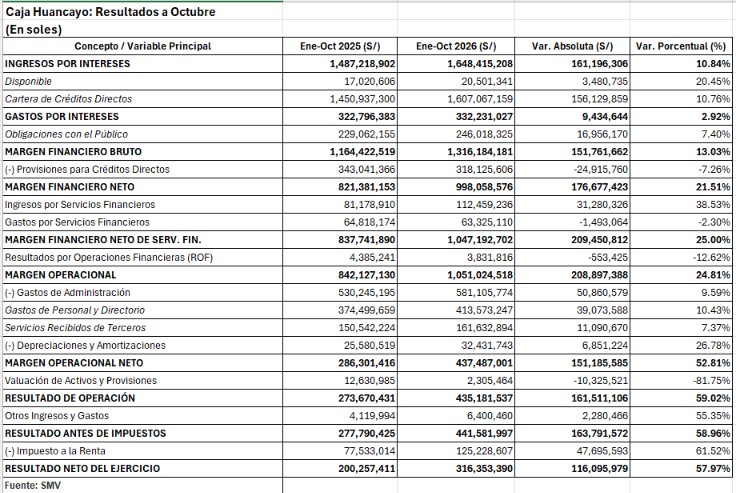
Mayores ingresos financieros impulsan las ganancias
Entre enero y octubre del 2026, los ingresos por intereses sumaron S/ 1,648.42 millones, lo que representó un crecimiento de 10.84% frente a los S/ 1,487.22 millones registrados en similar periodo del año anterior.
El principal aporte provino de la cartera de créditos directos, cuyos ingresos por intereses aumentaron 10.76%, al pasar de S/ 1,450.94 millones a S/ 1,607.07 millones. Esto refleja la mayor actividad crediticia de la institución y la expansión de sus colocaciones.
Por su parte, los gastos por intereses crecieron a un ritmo bastante menor, de 2.92%, al pasar de S/ 322.80 millones a S/ 332.23 millones. Este comportamiento permitió que el margen financiero bruto alcanzara los S/ 1,316.18 millones, superior en 13.03% al resultado de octubre del 2025.
Otro factor favorable fue la reducción de las provisiones para créditos directos, que disminuyeron 7.26%, desde S/ 343.04 millones hasta S/ 318.13 millones. Como consecuencia, el margen financiero neto aumentó 21.51%, hasta S/ 998.06 millones.
Asimismo, los ingresos por servicios financieros crecieron 38.53%, alcanzando S/ 112.46 millones, mientras que los gastos por estos servicios disminuyeron 2.30%. Con ello, el margen financiero neto de servicios financieros llegó a S/ 1,047.19 millones, un incremento de 25%.
Gastos de personal y directorio aumentaron 10.43%
Uno de los aspectos que merece atención es el crecimiento de los gastos administrativos, que alcanzaron los S/ 581.11 millones, un incremento de S/ 50.86 millones (9.59%) respecto a los S/ 530.25 millones registrados entre enero y octubre del 2025.
Dentro de este rubro, los gastos de personal y directorio constituyeron el principal componente y sumaron S/ 413.57 millones, frente a los S/ 374.50 millones del periodo anterior. Esto representa un aumento de S/ 39.07 millones (10.43%).
Es decir, este concepto explicó aproximadamente el 76.8% del incremento total de los gastos administrativos. Por su parte, los servicios recibidos de terceros aumentaron 7.37%, hasta S/ 161.63 millones, mientras que las depreciaciones y amortizaciones registraron un crecimiento más pronunciado de 26.78%, al situarse en S/ 32.43 millones.
Aunque los gastos administrativos crecieron por debajo del margen operacional, que aumentó 24.81%, la evolución de los gastos de personal y directorio constituye un indicador importante para evaluar la eficiencia y sostenibilidad de los costos de la institución.
Pese a este incremento, el margen operacional neto alcanzó S/ 437.49 millones, superior en 52.81% al registrado en los primeros diez meses del 2025. Finalmente, el resultado antes de impuestos llegó a S/ 441.58 millones, mientras que el impuesto a la renta aumentó 61.52%, hasta S/ 125.23 millones.
Créditos superan los S/ 10,199 millones, pero crece la cartera judicial
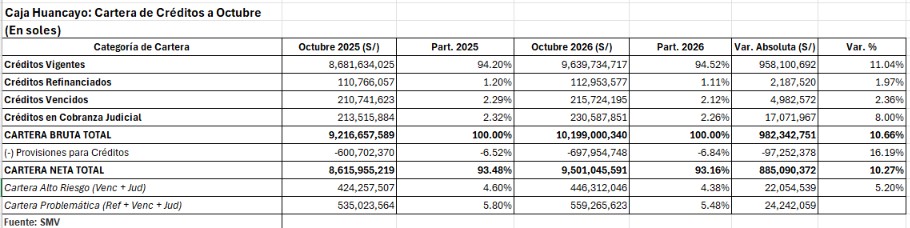
Al 31 de octubre del 2026, la cartera bruta de Caja Huancayo ascendió a S/ 10,199 millones, superando por primera vez la barrera de los S/ 10,000 millones. Este resultado representó un crecimiento de S/ 982.34 millones (10.66%) frente a octubre del 2025.
Los créditos vigentes sumaron S/ 9,639.73 millones y concentraron el 94.52% de la cartera total, con un crecimiento de 11.04%. Sin embargo, también se registraron incrementos en los segmentos de mayor riesgo.
Los créditos refinanciados aumentaron 1.97%, hasta S/ 112.95 millones, mientras que los créditos vencidos crecieron 2.36%, alcanzando S/ 215.72 millones.
Una señal que merece especial atención es el comportamiento de los créditos en cobranza judicial, que pasaron de S/ 213.52 millones en octubre del 2025 a S/ 230.59 millones en octubre del 2026. Esto representa un incremento de S/ 17.07 millones (8%).
Si bien el crecimiento de esta cartera fue menor al de las colocaciones totales, su evolución muestra que la entidad todavía enfrenta dificultades para recuperar determinados créditos que han llegado a instancias judiciales.
En conjunto, la cartera de alto riesgo (créditos vencidos más cobranza judicial) aumentó de S/ 424.26 millones a S/ 446.31 millones, un crecimiento de 5.20%. Mientras tanto, la cartera problemática, que también incluye los créditos refinanciados, se elevó 4.53%, hasta S/ 559.27 millones.
Pese a estos incrementos en montos absolutos, los indicadores relativos mejoraron. La morosidad, considerando créditos vencidos y judiciales, disminuyó de 4.60% a 4.38%, mientras que la cartera problemática pasó de representar el 5.80% al 5.48% de las colocaciones.
Las provisiones para créditos aumentaron 16.19%, hasta S/ 697.95 millones, permitiendo elevar la cobertura de la cartera morosa de 141.59% a 156.38%. Este mayor respaldo constituye un factor favorable frente a los riesgos de recuperación.
Aumentan provisiones por litigios y concentración de depósitos
Otro indicador que requiere seguimiento es el incremento de las provisiones relacionadas con litigios y demandas. El gasto por este concepto pasó de S/ 2.04 millones a S/ 4.67 millones, un aumento de 147.28%. Asimismo, el saldo de las provisiones por litigios se elevó de S/ 2.45 millones a S/ 6.03 millones (146.52%).
Este comportamiento evidencia mayores recursos destinados a cubrir posibles contingencias judiciales, aunque la información disponible no permite determinar su origen ni la naturaleza de los procesos involucrados.
Por otro lado, las obligaciones con el público crecieron 12.24%, hasta S/ 8,880.46 millones. Sin embargo, los depósitos a plazo concentran el 69.70% del total, equivalente a aproximadamente S/ 6,189.96 millones. Esta composición exige mantener una adecuada gestión del costo de fondeo, especialmente ante eventuales cambios en las tasas de interés.
En el balance general, los activos alcanzaron S/ 11,667.27 millones, con un crecimiento de 10.71%, mientras que el patrimonio neto aumentó 27.71%, hasta S/ 1,524.96 millones. También destacó la reducción de 14.64% de los adeudos y obligaciones financieras, que se situaron en S/ 1,002.51 millones.
En conjunto, Caja Huancayo presenta una evolución favorable en rentabilidad, colocaciones y fortalecimiento patrimonial. Sin embargo, el crecimiento de los gastos de personal y directorio, el aumento de los créditos en cobranza judicial y las mayores provisiones por litigios son aspectos que deberán mantenerse bajo observación para determinar si la mejora de sus resultados puede sostenerse sin un deterioro de la eficiencia operativa y de la calidad de sus activos.
Vea Tambien:
Más leídas
Últimas Noticias

Microfinanzas
16 Nov, 2026 / 7:00 am
Caja Huancayo alcanzó S/ 316 millones de utilidad, mientras sus gastos de personal crecieron 10.43%

Tributación
15 Nov, 2026 / 11:15 am
Sunat amplía facilidades tributarias para empresas de pesca, acuicultura y sector textil afectadas por El Niño

Economía
15 Nov, 2026 / 10:33 am
Ingresos laborales en Lima Metropolitana apenas crecieron 0,5% y llegaron a S/ 2.322

Economía
15 Nov, 2026 / 10:09 am
Empleo en Lima Metropolitana creció 6,2% y sumó 355.200 trabajadores en un año

Economía
15 Nov, 2026 / 10:03 am
Economía peruana creció 2,43% en setiembre y acumuló 30 meses de expansión
Economía
15 Nov, 2026 / 7:53 am
MEF dispone una reorganización del OECE para corregir debilidades en su gestión

Finanzas
14 Nov, 2026 / 8:20 am
SBS establece nuevas reglas para bancos y aseguradoras que administren fondos de pensiones
Actualidad
13 Nov, 2026 / 7:19 pm
Laptops en Black Friday: cómo elegir una para regalar en Navidad
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Microfinanzas
16 Nov, 2026 / 7:00 am
Caja Huancayo alcanzó S/ 316 millones de utilidad, mientras sus gastos de personal crecieron 10.43%
Tributación
15 Nov, 2026 / 11:15 am
Sunat amplía facilidades tributarias para empresas de pesca, acuicultura y sector textil afectadas por El Niño
Economía
15 Nov, 2026 / 10:33 am
Ingresos laborales en Lima Metropolitana apenas crecieron 0,5% y llegaron a S/ 2.322
Economía
15 Nov, 2026 / 10:09 am
Empleo en Lima Metropolitana creció 6,2% y sumó 355.200 trabajadores en un año
Economía
15 Nov, 2026 / 10:03 am
Economía peruana creció 2,43% en setiembre y acumuló 30 meses de expansión
Economía
15 Nov, 2026 / 7:53 am
MEF dispone una reorganización del OECE para corregir debilidades en su gestión
Finanzas
14 Nov, 2026 / 8:20 am
SBS establece nuevas reglas para bancos y aseguradoras que administren fondos de pensiones
Actualidad
13 Nov, 2026 / 7:19 pm
Laptops en Black Friday: cómo elegir una para regalar en Navidad
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.