Caja Los Andes logra un crecimiento de 34% en sus ganancias a octubre
La entidad obtuvo S/ 6.53 millones de utilidad neta, impulsada por mayores ingresos financieros y una mejor eficiencia en el costo de fondeo. Los activos crecieron 9.92% y los depósitos del público aumentaron 9.39%.

13 noviembre, 2026 / 10:21 am

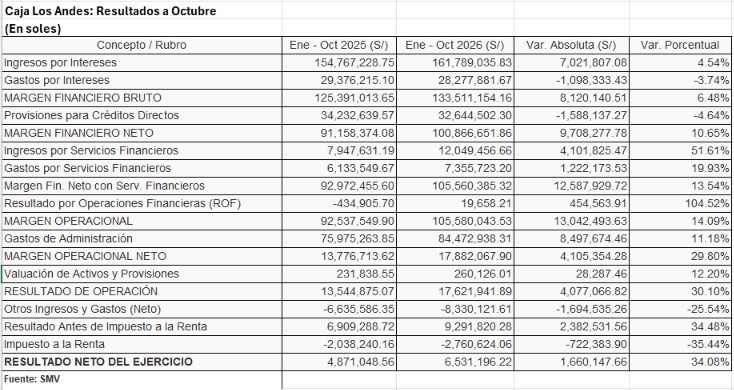
La Caja Rural de Ahorro y Crédito Los Andes registró un importante crecimiento de su rentabilidad durante los primeros diez meses de 2026. Al cierre de octubre, la entidad financiera obtuvo una utilidad neta de S/ 6.53 millones, superior en S/ 1.66 millones (34.08%) a los S/ 4.87 millones alcanzados en el mismo periodo de 2025, de acuerdo con sus estados financieros.
Este resultado estuvo acompañado por una expansión de su actividad crediticia y un incremento de sus activos, en un contexto en el que la institución consiguió mejorar sus márgenes financieros y operativos. No obstante, también se observaron mayores gastos administrativos y un ligero deterioro de algunos indicadores de calidad de cartera.
El desempeño de Caja Los Andes refleja principalmente una mayor generación de ingresos por intereses, una reducción del costo de fondeo y un crecimiento significativo de los ingresos por servicios financieros. Estos factores permitieron compensar el incremento de los gastos operativos y mejorar el resultado final del ejercicio.
Mayores ingresos financieros impulsaron la rentabilidad
Uno de los principales factores que explican el crecimiento de las ganancias fue la evolución de los ingresos por intereses, que constituyen la principal fuente de generación de recursos de la entidad.
Entre enero y octubre de 2026, estos ingresos alcanzaron los S/ 161.79 millones, lo que representó un incremento de S/ 7.02 millones (4.54%) respecto a los S/ 154.77 millones registrados en similar periodo del año anterior. Este comportamiento estuvo asociado principalmente con los mayores rendimientos obtenidos de la cartera de créditos directos.
Al mismo tiempo, la entidad consiguió reducir sus gastos por intereses, que pasaron de S/ 29.38 millones a S/ 28.28 millones, una disminución de S/ 1.10 millones (-3.74%). Esta evolución refleja una mejora en el costo de los recursos captados, particularmente de los depósitos a plazo.
La combinación de mayores ingresos financieros y menores gastos por intereses permitió que el margen financiero bruto se elevara a S/ 133.51 millones, superior en S/ 8.12 millones (6.48%) frente a los S/ 125.39 millones obtenidos entre enero y octubre de 2025.
A esta evolución se sumó la reducción de las provisiones para créditos directos, cuyo gasto descendió de S/ 34.23 millones a S/ 32.64 millones, una disminución de S/ 1.59 millones (-4.64%).
Como resultado, el margen financiero neto alcanzó los S/ 100.87 millones, registrando un crecimiento de S/ 9.71 millones (10.65%) frente a los S/ 91.16 millones del periodo anterior.
Este indicador muestra una mayor capacidad de la entidad para generar recursos financieros después de descontar tanto el costo de fondeo como las provisiones destinadas a cubrir posibles pérdidas de su cartera crediticia.
Ingresos por servicios financieros crecieron más de 50%
Otro aspecto destacado del desempeño de Caja Los Andes fue el crecimiento de los ingresos provenientes de servicios financieros, que registraron una expansión considerablemente mayor a la de los ingresos tradicionales por intereses.
Al cierre de octubre de 2026, estos ingresos sumaron S/ 12.05 millones, frente a los S/ 7.95 millones obtenidos en el mismo periodo de 2025. Esto representó un incremento de S/ 4.10 millones, equivalente a un crecimiento de 51.61%.
Si bien los gastos por servicios financieros también aumentaron, pasando de S/ 6.13 millones a S/ 7.36 millones (+19.93%), el crecimiento de los ingresos fue suficiente para mejorar el resultado neto de este componente.
De esta manera, el margen financiero neto con servicios financieros se elevó a S/ 105.56 millones, superior en S/ 12.59 millones (13.54%) al registrado un año antes.
Asimismo, el resultado por operaciones financieras (ROF), que en los primeros diez meses de 2025 había presentado una pérdida de S/ 434,906, pasó a mostrar un resultado positivo de S/ 19,658 en 2026.
Con estos resultados, el margen operacional alcanzó los S/ 105.58 millones, lo que significó un crecimiento de 14.09% respecto a los S/ 92.54 millones registrados entre enero y octubre del año anterior.
Mayores gastos administrativos, pero mejor margen operacional
En cuanto a los gastos operativos, Caja Los Andes registró un incremento de sus gastos de administración, que pasaron de S/ 75.98 millones entre enero y octubre de 2025 a S/ 84.47 millones en similar periodo de 2026. Esto representó un aumento de S/ 8.50 millones (11.18%).
Dentro de este rubro, los gastos de personal y directorio ascendieron a S/ 59.47 millones, frente a los S/ 54.10 millones del año anterior, registrando un crecimiento de 9.93%.
Por su parte, los gastos por servicios de terceros aumentaron de S/ 21.45 millones a S/ 24.50 millones, una expansión de 14.21%. Asimismo, los impuestos y contribuciones pasaron de S/ 425,587 a S/ 504,179, con un incremento de 18.47%.
A ello se sumó el aumento de las depreciaciones y amortizaciones, que alcanzaron los S/ 3.23 millones, frente a los S/ 2.79 millones de octubre de 2025, lo que representó un crecimiento de 15.77%.
Pese a esta mayor presión de los gastos, el incremento del margen operacional permitió que la entidad mejorara su resultado después de absorber los costos administrativos y las depreciaciones.
Así, el margen operacional neto llegó a S/ 17.88 millones, superando en S/ 4.11 millones (29.80%) los S/ 13.78 millones registrados en el mismo periodo de 2025.
Posteriormente, luego de considerar la valuación de activos y provisiones, el resultado de operación se situó en S/ 17.62 millones, superior en 30.10% a los S/ 13.54 millones del año anterior.
Sin embargo, el rubro de otros ingresos y gastos netos mostró un resultado negativo de S/ 8.33 millones, mayor a la pérdida de S/ 6.64 millones registrada entre enero y octubre de 2025. Esta variación desfavorable absorbió parte de la mejora obtenida en el resultado operativo.
Aun así, la utilidad antes del impuesto a la renta alcanzó los S/ 9.29 millones, frente a los S/ 6.91 millones del periodo anterior, lo que representó un crecimiento de 34.48%.
Finalmente, después de descontar el impuesto a la renta, que ascendió a S/ 2.76 millones, la entidad obtuvo una utilidad neta de S/ 6.53 millones, superior en 34.08% a la registrada en octubre de 2025.
Cartera de créditos superó los S/ 730 millones
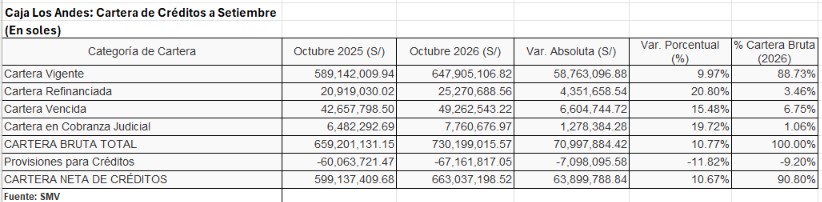
En el ámbito de las colocaciones, Caja Los Andes registró una expansión de su cartera bruta de créditos, que alcanzó los S/ 730.20 millones al 31 de octubre de 2026.
Este saldo representó un incremento de S/ 71 millones (10.77%) frente a los S/ 659.20 millones registrados en octubre del año anterior.
La mayor parte de la cartera estuvo concentrada en créditos vigentes, que ascendieron a S/ 647.91 millones y representaron el 88.73% del total. Este segmento creció 9.97% respecto a los S/ 589.14 millones registrados en octubre de 2025, incorporando S/ 58.76 millones adicionales.
Por otro lado, los créditos refinanciados alcanzaron los S/ 25.27 millones, superiores en 20.80% a los S/ 20.92 millones del año anterior. Este segmento representó el 3.46% de la cartera bruta.
La cartera vencida también mostró un incremento, al pasar de S/ 42.66 millones a S/ 49.26 millones, lo que significó un crecimiento de 15.48%. Su participación llegó al 6.75% del total de colocaciones.
En tanto, los créditos en cobranza judicial sumaron S/ 7.76 millones, frente a los S/ 6.48 millones de octubre de 2025, registrando un aumento de 19.72%. Este segmento representó el 1.06% de la cartera.
En conjunto, los créditos vencidos y en cobranza judicial alcanzaron los S/ 57.02 millones, frente a los S/ 49.14 millones registrados un año antes.
Morosidad aumentó ligeramente y provisiones alcanzaron cobertura de 117.78%
El crecimiento de las colocaciones estuvo acompañado por un ligero deterioro del indicador de morosidad contable.
A octubre de 2026, la morosidad, calculada como la suma de la cartera vencida y en cobranza judicial respecto de la cartera bruta, se ubicó en 7.81%, por encima del 7.45% registrado en octubre de 2025. Esto representó un incremento de 0.36 puntos porcentuales o 36 puntos básicos.
La evolución de este indicador muestra que, aunque la entidad consiguió ampliar su cartera de créditos, los saldos con problemas de pago crecieron a un ritmo superior al de las colocaciones totales. En efecto, mientras la cartera bruta aumentó 10.77%, los créditos vencidos y judiciales se incrementaron en conjunto alrededor de 16%.
Frente a esta situación, Caja Los Andes incrementó sus provisiones para créditos, que pasaron de S/ 60.06 millones en octubre de 2025 a S/ 67.16 millones en octubre de 2026, registrando un crecimiento de 11.82%.
Este monto equivale al 9.20% de la cartera bruta y permitió alcanzar una cobertura de 117.78% respecto de los créditos vencidos y en cobranza judicial.
En términos prácticos, esto significa que las provisiones constituidas por la entidad superaron en 17.78% el saldo conjunto de los créditos vencidos y judiciales, proporcionando un respaldo contable frente a eventuales pérdidas crediticias.
Sin embargo, la evolución de la morosidad será una variable importante para observar en los próximos meses, considerando que el crecimiento de los créditos debe estar acompañado de una adecuada evaluación de riesgos y capacidad de recuperación de los financiamientos otorgados.
Por su parte, la cartera neta de créditos, después de descontar las provisiones, alcanzó los S/ 663.04 millones, superior en S/ 63.90 millones (10.67%) a los S/ 599.14 millones registrados en octubre de 2025.
Activos crecieron cerca de 10% y superaron los S/ 805 millones
En cuanto a su posición financiera, Caja Los Andes registró un crecimiento de sus activos, que alcanzaron los S/ 805.60 millones al cierre de octubre de 2026, frente a los S/ 732.87 millones del mismo mes del año anterior.
Esto representó un incremento de S/ 72.73 millones, equivalente a una expansión de 9.92%.
El principal componente del activo continuó siendo la cartera neta de créditos, que sumó S/ 663.04 millones y representó aproximadamente el 82.3% del total. Este rubro aumentó 10.67% en términos interanuales, consolidándose como el principal destino de los recursos de la entidad.
Por su parte, el disponible, que comprende los recursos mantenidos en caja y bancos, ascendió a S/ 86.74 millones, superior en S/ 12.39 millones (16.67%) respecto a los S/ 74.34 millones registrados en octubre de 2025.
Dentro de este componente destacó el saldo mantenido en el Banco Central de Reserva del Perú (BCRP), que alcanzó los S/ 68.76 millones, frente a los S/ 53.78 millones del año anterior. Esto significó un incremento de S/ 14.98 millones (27.86%).
Asimismo, las inversiones a vencimiento se elevaron a S/ 10.44 millones, frente a los S/ 9.25 millones registrados en octubre de 2025, lo que representó un crecimiento de 12.83%.
La evolución de estos componentes muestra que la entidad incrementó tanto los recursos destinados a su actividad crediticia como sus disponibilidades e inversiones financieras.
Depósitos del público aumentaron 9.39%
En el lado del financiamiento, las obligaciones con el público alcanzaron los S/ 665 millones al cierre de octubre de 2026, frente a los S/ 607.90 millones registrados en similar mes de 2025.
Esto representó un crecimiento de S/ 57.10 millones, equivalente a 9.39%, y confirma que los depósitos del público continúan siendo la principal fuente de financiamiento de la entidad.
Dentro de estas obligaciones destacaron las cuentas a plazo, que sumaron S/ 619.46 millones, frente a los S/ 565.57 millones del año anterior, registrando un aumento de S/ 53.89 millones (9.53%).
Este tipo de depósitos concentró la mayor parte de los recursos captados del público, lo que evidencia la importancia de los depósitos a plazo en la estructura de fondeo de Caja Los Andes.
Adicionalmente, la entidad registró S/ 9.98 millones en adeudos y obligaciones financieras, un rubro que no presentaba saldo en octubre de 2025. A ello se sumaron cuentas por pagar por S/ 10.27 millones, superiores en 4.38% a las registradas un año antes.
Como resultado, el total de pasivos alcanzó los S/ 687.99 millones, lo que significó un incremento de S/ 69.06 millones (11.16%) respecto a octubre de 2025.
Patrimonio creció 3.22% y alcanzó los S/ 117.61 millones
Finalmente, el patrimonio de Caja Los Andes se situó en S/ 117.61 millones al 31 de octubre de 2026, superior en S/ 3.67 millones (3.22%) a los S/ 113.94 millones registrados en el mismo periodo del año anterior.
El capital social se mantuvo sin variación en S/ 110.23 millones, mientras que el capital adicional permaneció en S/ 34.18 millones.
Por su parte, los resultados acumulados registraron un saldo negativo de S/ 33.33 millones, aunque representaron una mejora frente a los S/ 35.34 millones negativos de octubre de 2025.
Esta reducción del saldo negativo fue de S/ 2.01 millones, equivalente a una mejora de 5.69%.
En tanto, el resultado neto del ejercicio pasó de S/ 4.87 millones a S/ 6.53 millones, reflejando el crecimiento de la rentabilidad alcanzada durante los primeros diez meses del año.
En conjunto, los resultados muestran que Caja Los Andes logró mejorar sus ganancias y ampliar su actividad crediticia, apoyada en una mayor generación de ingresos financieros y una reducción de sus costos de fondeo y provisiones. No obstante, el aumento de la morosidad, el crecimiento de los gastos administrativos y la todavía negativa posición de resultados acumulados son aspectos que deberán seguirse de cerca para evaluar la sostenibilidad de esta recuperación financiera.
Vea Tambien:
Más leídas
Últimas Noticias

Comercio exterior
13 Nov, 2026 / 10:34 am
Balanza comercial alcanza superávit récord de US$ 47.027 millones en 12 meses

Microfinanzas
13 Nov, 2026 / 10:21 am
Caja Los Andes logra un crecimiento de 34% en sus ganancias a octubre

Economía
13 Nov, 2026 / 9:51 am
Déficit fiscal baja a 0,7% del PBI y alcanza su menor nivel desde octubre de 2024

Economía
12 Nov, 2026 / 6:16 pm
Inflación lleva al BCRP a elevar su tasa de referencia después de 14 meses
Empresa
12 Nov, 2026 / 12:41 pm
El 61% de trabajadores utiliza IA, pero solo el 10% de empresas tiene políticas para supervisarla
Mipymes
12 Nov, 2026 / 9:50 am
Visita del papa León XIV al Perú impulsaría ventas de más de 1.2 millones de MYPE
Emprendimientos
11 Nov, 2026 / 5:19 pm
Mel de Montaña gana el Gran Premio Orgullo Emprendedor 2026 de Caja Arequipa

Actualidad
11 Nov, 2026 / 1:04 pm
Afiliados al SPP ahorrarán S/ 678 millones gracias a la reducción de la prima del seguro previsional
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Comercio exterior
13 Nov, 2026 / 10:34 am
Balanza comercial alcanza superávit récord de US$ 47.027 millones en 12 meses
Microfinanzas
13 Nov, 2026 / 10:21 am
Caja Los Andes logra un crecimiento de 34% en sus ganancias a octubre
Economía
13 Nov, 2026 / 9:51 am
Déficit fiscal baja a 0,7% del PBI y alcanza su menor nivel desde octubre de 2024
Economía
12 Nov, 2026 / 6:16 pm
Inflación lleva al BCRP a elevar su tasa de referencia después de 14 meses
Empresa
12 Nov, 2026 / 12:41 pm
El 61% de trabajadores utiliza IA, pero solo el 10% de empresas tiene políticas para supervisarla
Mipymes
12 Nov, 2026 / 9:50 am
Visita del papa León XIV al Perú impulsaría ventas de más de 1.2 millones de MYPE
Emprendimientos
11 Nov, 2026 / 5:19 pm
Mel de Montaña gana el Gran Premio Orgullo Emprendedor 2026 de Caja Arequipa
Actualidad
11 Nov, 2026 / 1:04 pm
Afiliados al SPP ahorrarán S/ 678 millones gracias a la reducción de la prima del seguro previsional
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.