Pacífico y Abaco arrastran al sistema de COOPAC de nivel 3 a pérdidas en el primer cuatrimestre
Las cooperativas de nivel 3 acumularon una pérdida neta de S/ 40,4 millones a abril de 2026, luego de que las dos principales entidades concentraran el mayor peso de los resultados negativos por el deterioro del negocio financiero y el impacto cambiario.

6 julio, 2026 / 7:00 am
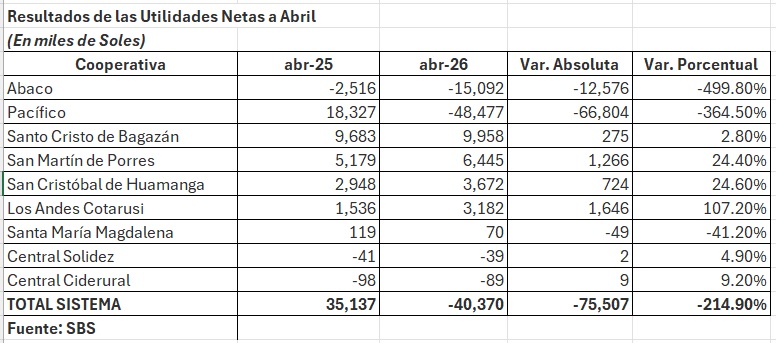
El sistema de Cooperativas de Ahorro y Crédito (COOPAC) de Nivel 3 registró un marcado deterioro en su desempeño financiero durante los primeros cuatro meses de 2026, al pasar de una utilidad neta consolidada de S/ 35,1 millones obtenida a abril de 2025 a una pérdida de S/ 40,4 millones a abril de este año. El cambio representa una caída de 214,9% en los resultados del sistema y refleja un escenario más desafiante para las cooperativas de mayor tamaño.
Aunque el resultado agregado fue negativo, el deterioro no fue generalizado. De las nueve cooperativas que conforman este nivel del sistema, cinco mantuvieron utilidades al cierre de abril de 2026 y cuatro registraron pérdidas. Sin embargo, estas últimas estuvieron altamente concentradas en las dos entidades de mayor tamaño: Pacífico y Abaco.
Pacífico reportó pérdidas por S/ 48,5 millones y Abaco por S/ 15,1 millones. En conjunto, ambas acumularon resultados negativos por aproximadamente S/ 63,6 millones, monto que representa cerca del 99% de las pérdidas registradas por las cuatro cooperativas que cerraron el período en rojo. Este comportamiento explica que, pese a los resultados positivos obtenidos por la mayoría de entidades, el sistema terminara con pérdidas consolidadas.

Menores ingresos financieros marcaron el desempeño del sistema
El principal factor que afectó los resultados fue la fuerte reducción de los ingresos financieros en las dos principales cooperativas.
Abaco disminuyó sus ingresos financieros de S/ 32,6 millones en abril de 2025 a S/ 11 millones en abril de 2026, mientras que Pacífico redujo este rubro de S/ 65,3 millones a S/ 28 millones en el mismo período.
La disminución de los ingresos provenientes de la cartera crediticia redujo significativamente la generación de margen financiero y limitó la capacidad de ambas entidades para absorber mayores gastos financieros y provisiones.
En contraste, otras cooperativas mostraron un comportamiento más favorable. Los Andes Cotarusi, por ejemplo, incrementó sus ingresos financieros de S/ 25,7 millones a S/ 28,7 millones, contribuyendo al fortalecimiento de su rentabilidad.
La diferencia de cambio tuvo un fuerte impacto en las principales cooperativas
Otro elemento determinante en el deterioro de los resultados fue el comportamiento de la diferencia de cambio.
Pacífico pasó de registrar una ganancia cambiaria de S/ 9,5 millones en abril de 2025 a un gasto por diferencia de cambio de S/ 20,4 millones en abril de 2026, convirtiéndose en uno de los principales factores que deterioraron su margen financiero.
Abaco también registró pérdidas importantes por este concepto, con gastos financieros por diferencia de cambio de S/ 8,2 millones.
El informe evidencia que la volatilidad cambiaria afectó principalmente a las cooperativas con mayor exposición a operaciones en moneda extranjera, profundizando el deterioro de sus resultados.

El incremento de provisiones también redujo la rentabilidad
A la menor generación de ingresos y al impacto cambiario se sumó un incremento de las provisiones destinadas a cubrir riesgos crediticios.
Abaco elevó este rubro de S/ 5,9 millones a S/ 9,1 millones, mientras que Pacífico incrementó sus provisiones de S/ 17,3 millones a S/ 21,7 millones.
Si bien estas provisiones fortalecen la cobertura frente a posibles deterioros de cartera, también representan un mayor gasto que reduce las utilidades del período.
Pacífico registró el mayor deterioro financiero
Pacífico fue la cooperativa con el desempeño más desfavorable del sistema.
La entidad pasó de obtener una utilidad de S/ 18,3 millones en abril de 2025 a registrar una pérdida de S/ 48,5 millones en abril de 2026, lo que representa una caída de 364,5%.
Su margen financiero bruto se volvió negativo, alcanzando -S/ 19,7 millones, producto de la combinación de menores ingresos financieros, mayores gastos financieros y el impacto de la diferencia de cambio.
Asimismo, su margen operacional neto cerró con pérdidas por S/ 47,7 millones.
Aunque logró reducir sus gastos administrativos en 13,4%, el ahorro obtenido no compensó el deterioro de los ingresos y el incremento de los costos financieros.

Abaco profundizó sus pérdidas
La cooperativa Abaco también registró un deterioro significativo en sus resultados.
Su pérdida pasó de S/ 2,5 millones en abril de 2025 a S/ 15,1 millones en abril de 2026, equivalente a un incremento cercano al 500%.
Su margen financiero bruto cayó hasta -S/ 12,8 millones, mientras que el margen operacional neto alcanzó pérdidas por S/ 30,5 millones.
La reducción de sus gastos administrativos, de S/ 7,5 millones a S/ 6,8 millones, no logró compensar la fuerte disminución de ingresos, las mayores provisiones y las pérdidas derivadas del tipo de cambio.
Cinco cooperativas lograron mantener resultados positivos
A diferencia de las dos principales entidades, cinco cooperativas mantuvieron utilidades al cierre de abril.
Santo Cristo de Bagazán conservó el liderazgo entre las entidades rentables, al registrar una utilidad cercana a S/ 10 millones, superior en 2,8% respecto al mismo período del año anterior. Su desempeño estuvo respaldado por un margen financiero bruto superior a S/ 19 millones.
San Martín de Porres incrementó su utilidad de S/ 5,2 millones a S/ 6,4 millones, lo que representa un crecimiento de 24,4%.
San Cristóbal de Huamanga también mejoró sus resultados, al elevar su utilidad de S/ 2,9 millones a S/ 3,7 millones, impulsada principalmente por un fortalecimiento de su margen operacional.
El desempeño más destacado correspondió a Los Andes Cotarusi, cuya utilidad neta pasó de S/ 1,5 millones a S/ 3,2 millones, más que duplicando el resultado obtenido un año antes. Este crecimiento estuvo sustentado en mayores ingresos financieros y una gestión eficiente de sus gastos.
Por su parte, Santa María Magdalena mantuvo resultados positivos, aunque redujo su utilidad de S/ 119 mil a S/ 70 mil.

Gastos administrativos permanecieron bajo control
El informe también muestra que varias cooperativas implementaron medidas para contener sus gastos administrativos.
Pacífico redujo este rubro en 13,4% y Abaco también registró una disminución de sus gastos operativos.
En contraste, entidades que expandieron sus operaciones, como Santo Cristo de Bagazán, incrementaron sus gastos administrativos de S/ 8,5 millones a S/ 9,2 millones, en línea con el crecimiento de sus actividades.
Estos resultados evidencian que el deterioro del sistema no estuvo originado por un aumento del gasto administrativo, sino principalmente por la reducción de los ingresos financieros, las mayores provisiones y el efecto de la volatilidad cambiaria.
Los ingresos por servicios financieros se mantuvieron estables
Otro aspecto relevante es que los ingresos provenientes de servicios financieros permanecieron relativamente estables o mostraron ligeros incrementos en la mayoría de las cooperativas.
Ello indica que las comisiones y otros servicios continuaron aportando ingresos similares a los registrados un año antes y que el deterioro de los resultados provino esencialmente del negocio de intermediación financiera y de los riesgos asociados al mercado cambiario.
Un sistema con resultados divididos
El desempeño de las COOPAC de Nivel 3 a abril de 2026 refleja un escenario de contrastes. Mientras la mayoría de cooperativas logró mantener utilidades e incluso mejorar sus resultados, el fuerte deterioro registrado por Pacífico y Abaco terminó revirtiendo el resultado agregado del sistema.
La evolución de los próximos meses dependerá de la recuperación de los ingresos financieros, del comportamiento del tipo de cambio, de la calidad de la cartera crediticia y de la capacidad de las principales cooperativas para fortalecer sus márgenes financieros y reducir el impacto de los riesgos de mercado.
Vea Tambien:







Más leídas




Últimas Noticias

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.