Caja Metropolitana de Lima eleva utilidades, pero enfrenta presión por alza en cobranza judicial
Ganancia neta de la entidad sube de S/ 3.1 millones a S/ 6.6 millones en el primer trimestre del 2026, mientras cartera en procesos judiciales se dispara de S/ 978 mil a S/ 9.5 millones y reduce sus pérdidas acumuladas.

4 mayo, 2026 / 7:00 am
La Caja Metropolitana de Lima registró un buen desempeño financiero al cierre de marzo de 2026, evidenciando una recuperación en su rentabilidad y una expansión importante en su actividad crediticia. Sin embargo, este crecimiento viene acompañado de señales de alerta en la calidad de su cartera, particularmente por el fuerte incremento de créditos en cobranza judicial.
Fuerte crecimiento de utilidades impulsado por ingresos financieros
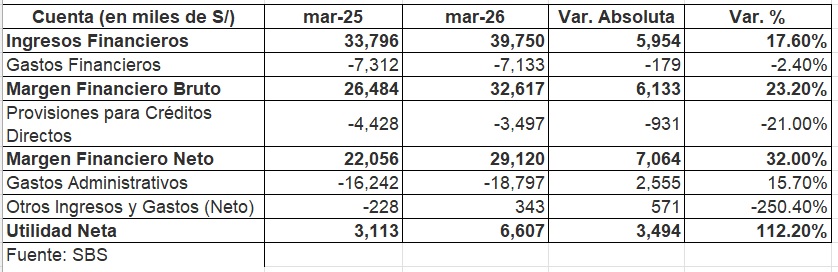
Uno de los principales resultados del periodo es la expansión de la utilidad neta, que pasó de S/ 3.1 millones en marzo de 2025 a S/ 6.6 millones en marzo de 2026, lo que representa un crecimiento de 112.2%. Este resultado responde principalmente al aumento de los ingresos financieros, que se incrementaron en 17.6%, alcanzando los S/ 39.8 millones.

El crecimiento de estos ingresos proviene casi en su totalidad de la cartera de créditos directos, lo que refleja una mayor actividad en colocaciones y una estrategia orientada al negocio principal de intermediación financiera. Este impulso permitió que el margen financiero bruto crezca 23.2% y el margen financiero neto se expanda en 32%, reforzando una mejora en la capacidad de generación de ingresos.
A ello se suma una reducción en los gastos financieros de 2.4%, lo que evidencia una optimización en el costo de fondeo. Asimismo, el gasto por provisiones para créditos directos disminuyó en 21%, contribuyendo de manera decisiva al incremento de la rentabilidad.
Mayor actividad operativa y presión en gastos administrativos
En paralelo al crecimiento de ingresos, la entidad también registró un incremento en sus gastos administrativos, que subieron 15.7% respecto al mismo periodo del año anterior. Este aumento está asociado al proceso de expansión de operaciones y mayor volumen de negocios.
No obstante, el impacto de estos mayores gastos fue compensado por el dinamismo de los ingresos financieros y la mejora en otros resultados netos, que pasaron de terreno negativo a positivo, contribuyendo así al resultado final.

Expansión de la cartera de créditos y mayor dinamismo comercial
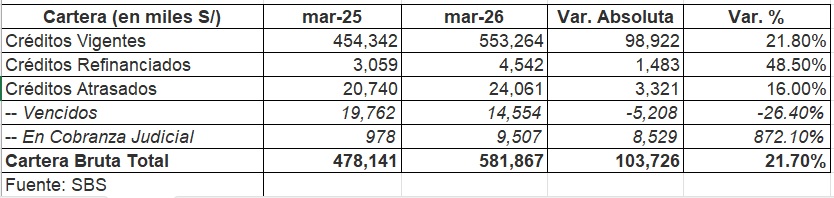
El balance general refleja una expansión importante de la cartera de créditos. La cartera bruta total creció 21.7%, pasando de S/ 478.1 millones en marzo de 2025 a S/ 581.9 millones en marzo de 2026.
Este crecimiento estuvo liderado por los créditos vigentes, que aumentaron en 21.8%, evidenciando una mayor colocación y dinamismo comercial. Asimismo, los créditos refinanciados mostraron un incremento de 48.5%, lo que podría indicar esfuerzos por reestructurar deudas y mantener la continuidad de pagos.
En cuanto a la cartera atrasada, esta creció 16%, aunque con un comportamiento mixto en sus componentes. Por un lado, los créditos vencidos se redujeron en 26.4%, lo que podría interpretarse como una mejora en la gestión de morosidad en su fase inicial.
Incremento de cobranza judicial genera señales de alerta
Pese a la reducción de la cartera vencida, uno de los aspectos más preocupantes es el fuerte aumento de los créditos en cobranza judicial, que pasaron de S/ 978 mil a S/ 9.5 millones, registrando un incremento de 872.1%.
Este comportamiento sugiere que una parte importante de la cartera problemática ha sido trasladada a instancias legales, lo que podría dificultar su recuperación en el corto y mediano plazo. En ese sentido, si bien los indicadores de morosidad temprana muestran mejoras, la calidad estructural de la cartera aún presenta riesgos relevantes.

Fortalecimiento patrimonial y cobertura de riesgos
En términos de solvencia, la Caja Metropolitana de Lima mostró un fortalecimiento de su patrimonio neto, que ascendió a S/ 108.7 millones, frente a los S/ 81.4 millones registrados un año antes. Este avance responde, en gran medida, a la generación de utilidades y a la reducción de pérdidas acumuladas, que se recortaron significativamente de -S/ 51.2 millones a -S/ 27.4 millones.
Asimismo, las provisiones totales se incrementaron de S/ 27.9 millones a S/ 35.8 millones, lo que refleja una mayor cobertura frente a los riesgos asociados a la cartera atrasada. Este aumento es consistente con el crecimiento del portafolio y con la necesidad de enfrentar el deterioro en algunos segmentos.
El desempeño de la Caja Metropolitana de Lima al primer trimestre de 2026 muestra un escenario de recuperación y expansión, con mejoras en rentabilidad, ingresos y actividad crediticia. Sin embargo, este crecimiento no está exento de riesgos, especialmente en lo que respecta a la calidad de cartera y el aumento de procesos judiciales.
Vea Tambien:







Más leídas




Últimas Noticias

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.