CAF: La nueva frontera de la inclusión financiera avanza con innovación y digitalización
Desde el SIM Arequipa 2026, Nidia García destaca que pagos inmediatos, finanzas abiertas e inteligencia artificial impulsan el acceso, pero también plantean retos en confianza, educación y brechas estructurales.

24 abril, 2026 / 7:00 am
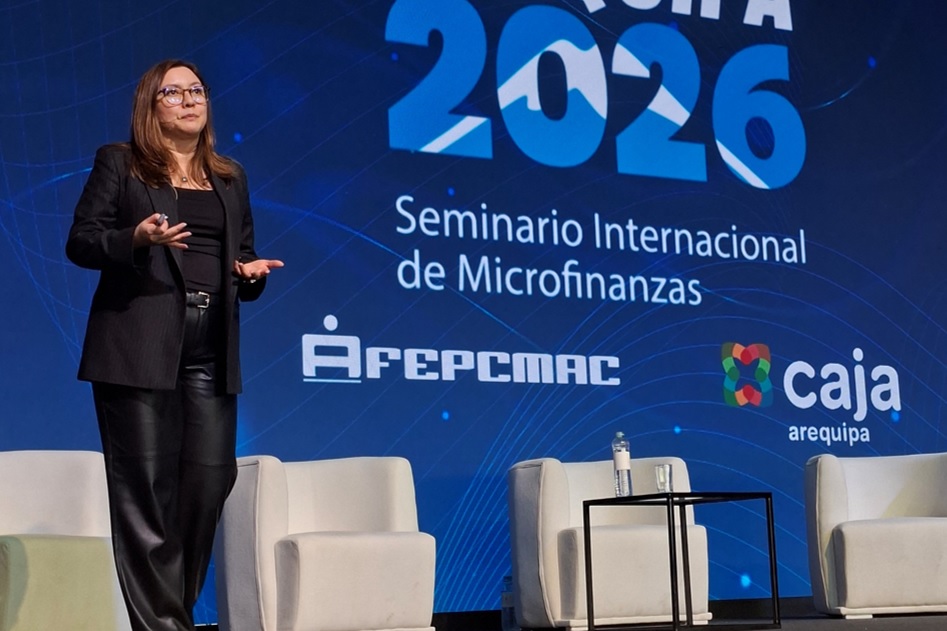
La inclusión financiera en América Latina atraviesa una nueva etapa marcada por la digitalización, la innovación tecnológica y el uso intensivo de datos. Así lo sostuvo Nidia García, ejecutiva principal de la Dirección de Análisis Técnico y Sectorial de CAF, durante su participación en el Seminario Internacional de Microfinanzas Arequipa 2026, donde explicó que la región avanza hacia ecosistemas financieros digitales más complejos, pero también más inclusivos, aunque no exentos de riesgos.
En su exposición, García destacó que esta “nueva frontera” de la inclusión financiera ya no se limita al acceso a productos, sino que incorpora elementos como pagos inmediatos, interoperabilidad entre entidades, finanzas abiertas y servicios personalizados, en un entorno impulsado cada vez más por la inteligencia artificial.
De la bancarización al bienestar financiero
Uno de los principales cambios en la región es el paso de un enfoque centrado en la bancarización hacia un modelo más integral que busca el bienestar financiero de las personas y empresas. Según explicó, la inclusión financiera debe entenderse en cuatro dimensiones: acceso, uso, calidad de los servicios y bienestar final.
En ese sentido, la digitalización ha permitido avanzar en una especie de “escalera” de inclusión, donde primero se amplía el acceso, luego se facilita el uso mediante productos más ágiles, y finalmente se mejora la calidad al diseñar soluciones adaptadas a las necesidades reales de los usuarios.
El objetivo final, subrayó, es que las personas puedan gestionar mejor sus finanzas, acceder a productos adecuados y mejorar su calidad de vida. Herramientas como los pagos instantáneos, la interoperabilidad y la posibilidad de compartir datos financieros con consentimiento son claves para lograr este objetivo.
Avances desiguales en la región
García señaló que América Latina ha logrado avances importantes en infraestructura financiera, especialmente en sistemas de pagos inmediatos. Sin embargo, advirtió que el nivel de desarrollo aún es heterogéneo entre países.
Brasil lidera claramente la región con su sistema PIX, mientras que otros países, como Perú, avanzan de forma progresiva pero todavía en etapas de consolidación. En cuanto a finanzas abiertas, la mayoría de países se encuentra en fases iniciales de implementación, con marcos regulatorios en desarrollo o recientemente aprobados.
A pesar de ello, el crecimiento del ecosistema fintech ha sido significativo. En el caso peruano, ya operan más de 350 fintech, lo que evidencia un dinamismo creciente que abre nuevas oportunidades para la inclusión financiera.
Innovación que abre oportunidades, pero también riesgos
La representante de CAF destacó que la innovación financiera permite reducir costos, mejorar la evaluación de riesgos y diseñar productos más adecuados para poblaciones tradicionalmente excluidas. Modelos como el banking as a service, las finanzas embebidas y el uso de datos alternativos están ampliando el alcance del sistema financiero.
No obstante, advirtió que este proceso no es neutral. La digitalización también puede generar nuevas formas de exclusión, especialmente para personas que no cuentan con historial digital o que tienen limitado acceso a tecnología.
Asimismo, alertó sobre los riesgos de sesgos en los algoritmos utilizados para evaluar a los clientes, lo que podría reproducir desigualdades existentes, por ejemplo, en términos de género. A ello se suma la creciente complejidad de los productos financieros, que puede dificultar la toma de decisiones por parte de los usuarios.
Brechas estructurales y desafíos persistentes
Pese a los avances, la región aún enfrenta importantes brechas estructurales. García indicó que los niveles de uso efectivo de productos financieros siguen siendo bajos y que persisten desigualdades territoriales, de ingresos y de acceso a educación financiera.
Los indicadores de capacidades financieras y bienestar financiero en América Latina se mantienen en niveles reducidos, lo que refleja que una gran parte de la población aún no logra aprovechar plenamente los beneficios del sistema financiero.
En el caso de Perú, si bien los indicadores son ligeramente mejores que el promedio regional, todavía existe un amplio margen de mejora, especialmente en términos de alfabetización financiera digital.
Confianza y educación, claves para el futuro
Uno de los factores críticos para el desarrollo de las finanzas abiertas es la confianza. García enfatizó que sin confianza en el uso y protección de los datos, el modelo difícilmente podrá consolidarse.
El aumento de fraudes digitales y la percepción de vulnerabilidad frente a ciberataques representan un desafío importante para la adopción de estos nuevos esquemas. Por ello, consideró fundamental fortalecer los mecanismos de protección de datos y la educación financiera de la población.
En particular, hizo hincapié en la necesidad de trabajar no solo en la oferta de servicios, sino también en la demanda, es decir, en la capacidad de las personas para entender, usar y confiar en estos nuevos instrumentos financieros.
El rol de las microfinanzas en la nueva frontera digital
En este nuevo escenario, las cajas municipales y otras instituciones microfinancieras tienen un rol clave. García destacó que estas entidades pueden aprovechar la tecnología y las alianzas con fintech para desarrollar productos más inclusivos y adaptados a las necesidades de sus clientes.
Sin embargo, también deberán enfrentar el reto de evitar que la digitalización deje fuera a segmentos vulnerables, especialmente aquellos sin acceso a herramientas digitales o con baja educación financiera.
Desde CAF, señaló, se viene impulsando el desarrollo de ecosistemas de innovación a través de iniciativas como el Laboratorio de Inclusión Financiera, que apoya emprendimientos tecnológicos orientados a ampliar el acceso a servicios financieros.
Para el 2026, este programa tendrá un enfoque particular en la inclusión financiera de la población adulta mayor, un segmento que enfrenta mayores riesgos de exclusión y vulnerabilidad frente al fraude digital.
La exposición concluyó con una visión clara: la inclusión financiera en América Latina está entrando en una fase más sofisticada, donde la tecnología, los datos y la innovación juegan un rol central. Sin embargo, el éxito de esta transformación dependerá de la capacidad de los países y las instituciones para cerrar brechas, generar confianza y garantizar que nadie quede atrás.
En ese camino, el equilibrio entre innovación y protección del usuario será determinante para construir un sistema financiero más inclusivo, eficiente y sostenible.
Vea Tambien:







Más leídas




Últimas Noticias

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.