Caja Cusco ganó S/ 42.3 millones a febrero y elevó su utilidad en 49.7%
La entidad impulsó su cartera de créditos en 12.7%, con mayores colocaciones vigentes y una mejora en los indicadores de mora y refinanciación.

18 marzo, 2026 / 9:18 am
Caja Cusco cerró febrero de 2026 con un desempeño financiero sólido, impulsado por el crecimiento de sus ingresos por colocaciones, una fuerte reducción en el gasto por provisiones y una expansión de su cartera de créditos. La entidad microfinanciera reportó una utilidad neta de S/ 42.3 millones, lo que representa un incremento de 49.7% frente a los S/ 28.3 millones registrados en el mismo periodo del año anterior. El resultado refleja una combinación de mayor dinamismo comercial, mejora en la calidad de activos y una gestión de riesgo más eficiente, en un contexto en el que la institución continúa fortaleciendo su base patrimonial para sostener su crecimiento.
Ingresos financieros y menor costo de riesgo impulsan la rentabilidad
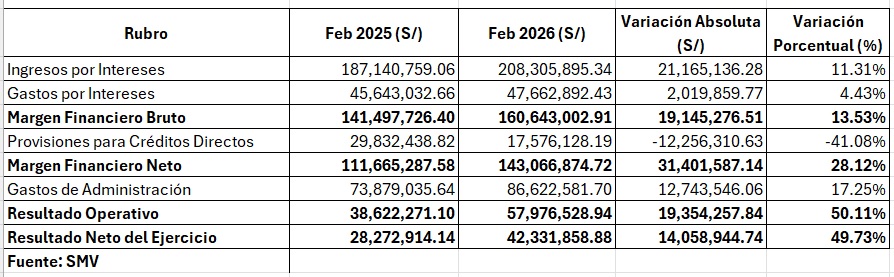
El principal motor del desempeño de Caja Cusco en el primer bimestre del año fue la expansión de su negocio principal. Los ingresos por intereses ascendieron a S/ 208.3 millones, mostrando un crecimiento interanual de 11.3%, favorecidos por el mayor volumen de colocaciones y el buen desempeño de la cartera de créditos directos. Este avance permitió compensar el incremento moderado en los gastos por intereses, que subieron 4.4% hasta S/ 47.7 millones.

Como resultado, el margen financiero bruto alcanzó los S/ 160.6 millones, con un avance de 13.5% frente a febrero de 2025. Sin embargo, el factor más determinante en la mejora de la rentabilidad fue la reducción del costo de riesgo. Las provisiones para créditos directos cayeron 41.1%, pasando de S/ 29.8 millones a S/ 17.6 millones, lo que liberó una parte importante del margen financiero y elevó el margen financiero neto a S/ 143.1 millones, con un crecimiento de 28.1%.
Este ajuste en provisiones revela una mejora relevante en la calidad de las nuevas colocaciones y una mayor estabilidad en el comportamiento de pago de la cartera previa, permitiendo a la caja operar con una presión menor por deterioro crediticio.
Resultado operativo crece más de 50% pese al aumento de gastos
A nivel operativo, Caja Cusco también mostró una expansión significativa. Aunque los gastos de administración aumentaron 17.3%, al pasar de S/ 73.9 millones a S/ 86.6 millones, el crecimiento del margen financiero neto fue lo suficientemente fuerte como para absorber este mayor gasto y mejorar los niveles de eficiencia.
Dentro de los gastos administrativos, destacó el aumento en gastos de personal, así como un incremento más moderado en servicios de terceros, que subieron de S/ 20.6 millones a S/ 21.7 millones. Aun así, la institución logró que su resultado operativo se elevara 50.1%, alcanzando los S/ 58 millones frente a los S/ 38.6 millones del año anterior.
Este desempeño confirma que, pese al crecimiento de la estructura operativa, la entidad ha logrado mejorar su apalancamiento operativo y capturar con mayor eficiencia los beneficios del aumento de su cartera.

La utilidad neta fue de S/ 42.3 millones
El resultado final del ejercicio consolidó la tendencia positiva. La utilidad neta de Caja Cusco ascendió a S/ 42.3 millones a febrero de 2026, un salto de 49.7% respecto al mismo periodo de 2025. En términos absolutos, esto equivale a S/ 14.1 millones adicionales en ganancias.
Desde una perspectiva financiera, este avance responde a una combinación favorable de tres elementos: el crecimiento de los ingresos financieros, la fuerte contracción de las provisiones y una mejora en la eficiencia operativa, pese al aumento del gasto administrativo. El comportamiento confirma que la entidad no solo está expandiendo su escala, sino que lo está haciendo con una cartera que muestra señales más saludables y una mejor cobertura del riesgo.

Cartera de créditos crece 12.7% y supera los S/ 6,597 millones
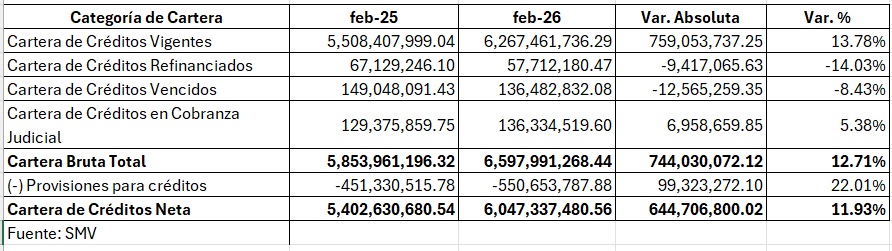
En el frente comercial, Caja Cusco mantuvo un ritmo importante de expansión. La cartera bruta total alcanzó los S/ 6,598 millones al cierre de febrero de 2026, lo que representa un crecimiento de 12.7% frente a los S/ 5,854 millones del mismo mes del año previo.
El principal componente de este avance fue la cartera de créditos vigentes, que creció 13.8% y pasó de S/ 5,508 millones a S/ 6,267 millones. Este comportamiento evidencia un fuerte dinamismo en las colocaciones y confirma que la entidad ha logrado sostener el crecimiento de su negocio principal en un entorno aún competitivo para las microfinanzas.
La expansión de la cartera vigente es particularmente relevante porque constituye la base del incremento en los ingresos por intereses y muestra que la institución continúa ganando escala sin deteriorar, al menos en el corto plazo, el perfil de riesgo de sus activos.
Mejora en la calidad de cartera y señales de mayor normalización
Junto con el crecimiento de las colocaciones, la composición de la cartera mostró señales positivas en materia de calidad crediticia. Los créditos refinanciados se redujeron 14%, al pasar de S/ 67.1 millones a S/ 57.7 millones, mientras que los créditos vencidos disminuyeron 8.4%, desde S/ 149 millones a S/ 136.5 millones.
Ambos movimientos sugieren una mayor normalización del portafolio y una menor presión en los segmentos más sensibles del riesgo crediticio. Esta mejora en los indicadores de mora y refinanciación guarda relación directa con la fuerte reducción del gasto por provisiones observada en el estado de resultados.
No obstante, la cartera en cobranza judicial mostró un incremento de 5.4%, alcanzando los S/ 136.3 millones. Aunque este crecimiento es más moderado y responde, en parte, al arrastre de operaciones en recuperación tardía, sí refleja que aún persisten segmentos del portafolio con mayor dificultad de recuperación, algo habitual en instituciones con amplia exposición al crédito minorista y de microempresa.

Mayor prudencia en cobertura: provisiones suben más que la cartera total
Un aspecto importante del balance es que, pese a la caída en las provisiones del periodo registradas como gasto, el stock acumulado de provisiones en balance aumentó con fuerza. Las provisiones para créditos pasaron de S/ 451.3 millones en febrero de 2025 a S/ 550.7 millones en febrero de 2026, un crecimiento de 22%, superior al aumento de la cartera bruta.
Este comportamiento sugiere una política prudencial de mayor cobertura, que refuerza la capacidad de la institución para enfrentar eventuales deterioros futuros en el portafolio. Es decir, mientras el gasto por provisiones del periodo se redujo por una mejor calidad crediticia reciente, la caja ha seguido fortaleciendo su colchón de protección sobre el volumen total de colocaciones.
Como resultado, la cartera neta de créditos se ubicó en S/ 6,047 millones, con un incremento de 11.9% respecto al año anterior.
Patrimonio se fortalece y respalda la expansión del balance
En paralelo al crecimiento del negocio, Caja Cusco continuó reforzando su estructura patrimonial. Al 28 de febrero de 2026, el patrimonio total ascendió a S/ 895.7 millones, respaldado principalmente por el incremento de 47.6% en la cuenta de resultados acumulados, que pasó de S/ 108.7 millones a S/ 160.5 millones.
Este fortalecimiento patrimonial es relevante porque permite a la entidad sostener la expansión de activos y de cartera sin comprometer sus indicadores de solvencia. En otras palabras, la caja está financiando parte de su crecimiento con generación interna de capital, una señal favorable para su estabilidad estructural y su capacidad de absorber eventuales choques externos.
En balance, los resultados de Caja Cusco a febrero de 2026 muestran a una entidad que ha logrado combinar expansión comercial con una mejora visible en la calidad de cartera y en su rentabilidad. El avance de casi 50% en la utilidad neta no responde únicamente al crecimiento de ingresos, sino sobre todo a una reducción importante del costo de riesgo, que le permitió capturar más margen y mejorar su resultado operativo.
Vea Tambien:






Más leídas





Últimas Noticias

Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros

Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes

Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros
Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.