Jockey Plaza incrementa sus utilidades en 2025 y refuerza su liderazgo comercial
La incorporación de nuevas marcas, la optimización del mix comercial y la refinanciación de la deuda sostuvieron el desempeño financiero del centro comercial en un año de ajustes operativos.

18 febrero, 2026 / 9:12 am
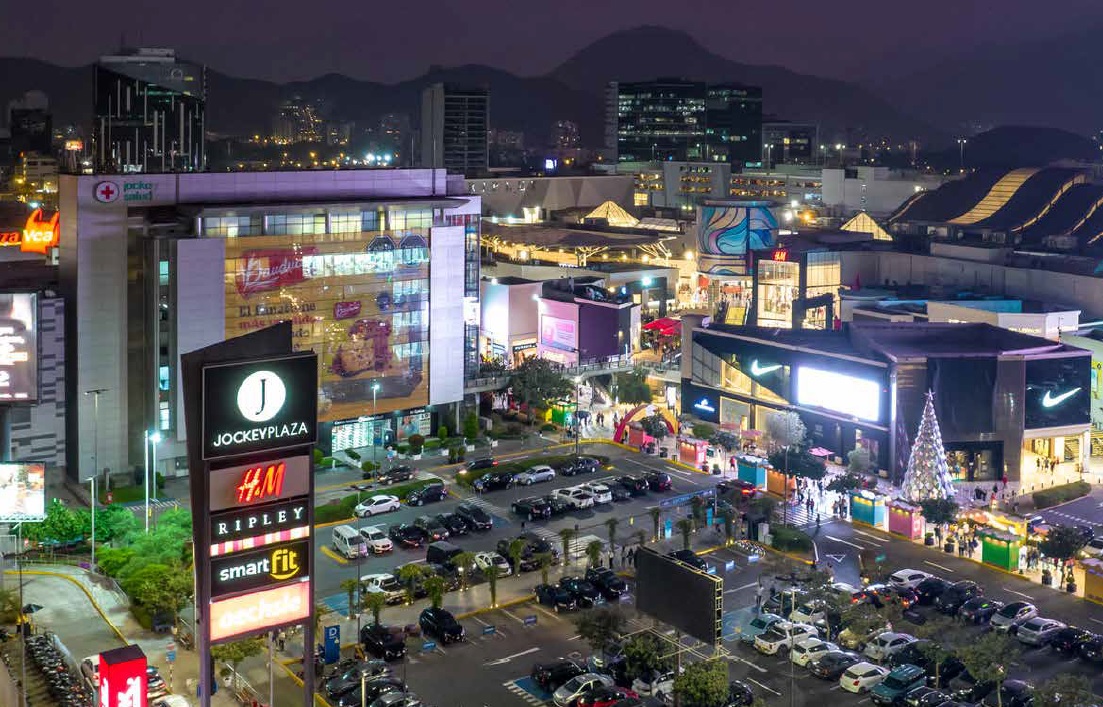
Administradora Jockey Plaza Shopping Center cerró el 2025 con una mejora en su utilidad neta, a pesar de un entorno de mayores costos operativos y ajustes contables relevantes. El desempeño del año estuvo marcado por un crecimiento moderado de los ingresos, una fuerte presión sobre los márgenes operativos y un resultado final favorecido principalmente por factores cambiarios y una gestión financiera más eficiente.
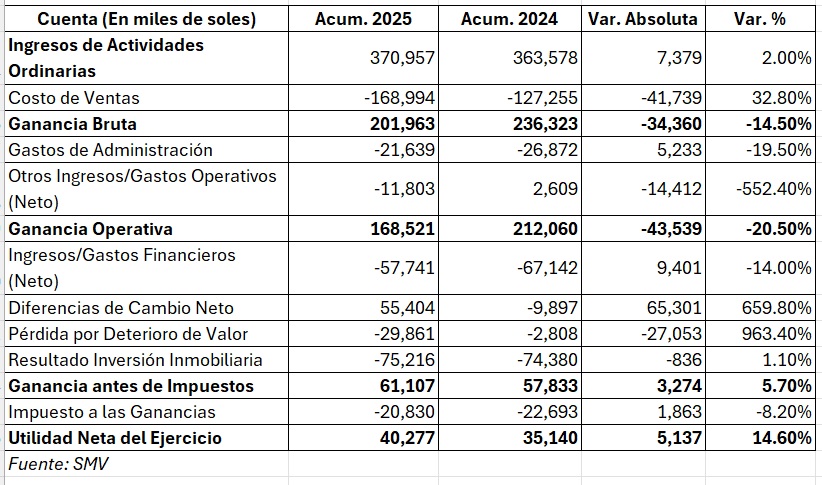
Durante el ejercicio 2025, la compañía registró ingresos por S/ 371.0 millones, lo que representó un crecimiento de 2.0% frente a los S/ 363.6 millones obtenidos en 2024. Este avance respondió al fortalecimiento del mix de arrendatarios y a una mayor actividad comercial dentro del centro comercial. Los ingresos por arrendamiento crecieron 1.17%, mientras que los ingresos por administración de estacionamientos aumentaron 6.14% y los ingresos por publicidad se incrementaron en 10.83%, reflejando una mayor monetización del tráfico de visitantes.

Sin embargo, este crecimiento fue insuficiente para compensar el fuerte incremento del costo de ventas, que se elevó en 32.8%, pasando de S/ 127.3 millones en 2024 a S/ 169.0 millones en 2025. Como resultado, la ganancia bruta cayó 14.5%, situándose en S/ 202.0 millones, lo que evidenció una significativa presión sobre los márgenes operativos del negocio.
Menor gasto administrativo, pero impacto negativo de otros resultados operativos
En el frente de la eficiencia operativa, la empresa logró reducir sus gastos de administración en 19.5%, cerrando el año en S/ 21.6 millones. Esta reducción se explicó principalmente por una contracción en los gastos por servicios prestados por terceros, reflejando una optimización en la contratación de servicios y una mayor disciplina en la gestión operativa.
No obstante, este avance fue parcialmente contrarrestado por el deterioro de otros resultados operativos. El rubro de otros ingresos y gastos operativos pasó de un resultado positivo de S/ 2.6 millones en 2024 a una pérdida de S/ 11.8 millones en 2025. Asimismo, la pérdida por deterioro de valor se incrementó de forma significativa, pasando de S/ 2.8 millones a S/ 29.9 millones, convirtiéndose en uno de los principales factores que afectaron el desempeño operativo del ejercicio.
Como consecuencia de estos factores, la ganancia operativa se redujo en 20.5%, pasando de S/ 212.1 millones en 2024 a S/ 168.5 millones en 2025.

El efecto cambiario impulsa el resultado final del ejercicio
A pesar del deterioro en la utilidad operativa, la utilidad neta del ejercicio mostró una mejora relevante. En 2025, Administradora Jockey Plaza reportó una utilidad neta de S/ 40.3 millones, lo que representó un crecimiento de 14.6% frente a los S/ 35.1 millones registrados en 2024.
El factor decisivo detrás de este resultado fue el cambio en las diferencias de cambio neto, que pasaron de una pérdida de S/ 9.9 millones en 2024 a una ganancia de S/ 55.4 millones en 2025. Este resultado refleja el impacto favorable de la apreciación del sol sobre los activos y pasivos denominados en moneda extranjera, así como una mejor gestión del riesgo cambiario.
Adicionalmente, los gastos financieros mostraron una reducción de 11.6%, situándose en S/ 69.1 millones. Esta mejora respondió principalmente a la refinanciación de la deuda sindicada realizada en julio de 2025, que permitió extender plazos, reducir tasas y optimizar el perfil de vencimientos. Como resultado, los intereses por obligaciones financieras se redujeron de S/ 47.7 millones en 2024 a S/ 43.0 millones en 2025.
Dinamismo comercial y fortalecimiento del posicionamiento premium
Durante el año, la compañía reforzó su propuesta comercial mediante la incorporación de 44 nuevas marcas, de las cuales 15 correspondieron a ingresos internacionales al país. Entre ellas destacaron Alo Yoga, Karl Lagerfeld, Parfois, Tumi y La Martina, además de la inauguración de Dolce & Gabbana hacia fines del ejercicio, consolidando el posicionamiento premium del centro comercial.
En paralelo, se ejecutaron 33 relocalizaciones y ampliaciones de tiendas, elevando el estándar comercial y optimizando el uso de los espacios. Un hito relevante fue la ampliación de la tienda Desigual, cuya superficie creció en 70%, convirtiendo al Perú en el tercer país del mundo en implementar este nuevo formato de tienda.
Asimismo, se desarrollaron proyectos estratégicos como el nuevo Adidas Brand Center de aproximadamente 2,200 m², el más grande de Latinoamérica, y la expansión de la zona de lujo del Boulevard. Estas iniciativas contribuyeron a que la vacancia orgánica del centro comercial se mantuviera por debajo del 1.0% al cierre del año.

Solidez financiera, mejora en liquidez y cumplimiento de covenants
Desde el punto de vista financiero, la compañía cerró el 2025 con una posición de liquidez fortalecida. El activo corriente alcanzó los S/ 200.0 millones, con un crecimiento de 15.9% interanual. La posición de efectivo e inversiones financieras corrientes ascendió a S/ 129.1 millones y, considerando otras inversiones de corto plazo, la liquidez disponible total llegó a S/ 132.5 millones, un incremento de 15.3% respecto al año anterior.
El pasivo total se redujo en 10.0%, situándose en S/ 1,132.1 millones, mientras que las obligaciones financieras disminuyeron 11.3%, en línea con la estrategia de optimización del perfil de deuda y el efecto favorable del tipo de cambio. El patrimonio se incrementó en 3.0%, alcanzando los S/ 652.2 millones, impulsado por la utilidad generada durante el ejercicio.
Al cierre de diciembre de 2025, la compañía cumplió holgadamente con sus resguardos financieros. El ratio de deuda financiera sobre patrimonio se ubicó en 0.87x, por debajo del covenant de 1.6x, mientras que el ratio de cobertura del servicio de deuda alcanzó 3.16x, por encima del mínimo requerido de 1.5x.
El desempeño operativo se vio respaldado por un flujo positivo de actividades de operación de S/ 109.8 millones, ligeramente superior al del año anterior, reflejando una generación de caja consistente. En este contexto, la empresa continúa desarrollando nuevas iniciativas orientadas a diversificar sus fuentes de ingresos, entre las que destacan el proyecto Outlet y la nueva categoría de coworking J-Work.
Con una base comercial sólida, una marca líder en el segmento premium y una estructura financiera más eficiente, Administradora Jockey Plaza Shopping Center cerró el 2025 consolidando su liderazgo en el mercado y sentando bases para sostener su crecimiento y generación de valor en los próximos años.
Vea Tambien:




Más leídas





Últimas Noticias

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.