Santander Financiamientos elevó su utilidad a S/ 1,63 millones al cierre de mayo
Aunque las ganancias de Surgir crecieron más de cuatro veces respecto al 2025, los gastos administrativos aumentaron 41,8% y las provisiones para créditos avanzaron 42,9%.

24 junio, 2026 / 9:21 am

Santander Financiamientos S.A., conocida comercialmente como Surgir, registró un importante fortalecimiento de sus resultados financieros durante los primeros cinco meses de 2026. La entidad logró multiplicar por más de cinco veces sus utilidades respecto al mismo periodo del año anterior, impulsada por el crecimiento de los ingresos financieros, una mayor actividad en servicios y una mejora significativa en la calidad de su cartera crediticia.
Los estados financieros acumulados entre enero y mayo muestran que la compañía continúa reforzando su expansión en el mercado, aunque enfrenta el desafío de controlar el crecimiento de sus gastos operativos y mantener una adecuada gestión de riesgos en un contexto de expansión de sus operaciones.

Utilidades crecen más de 400%
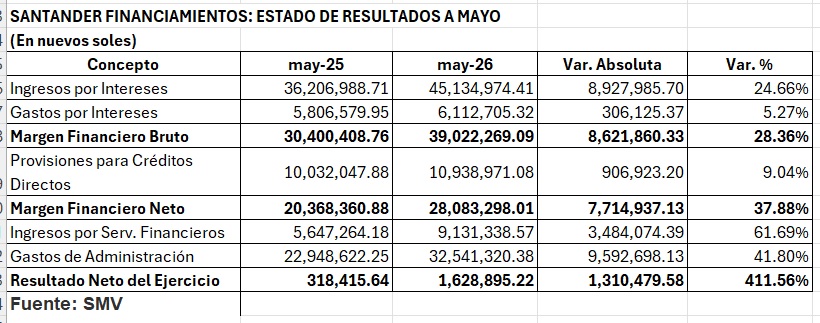
El resultado más destacado del periodo fue el fuerte incremento de la utilidad neta. Entre enero y mayo de 2026, Santander Financiamientos obtuvo ganancias por S/ 1,63 millones, cifra que representa un crecimiento de 411,56% frente a los S/ 318.416 registrados en el mismo periodo de 2025.
Este avance se explica principalmente por el incremento de los ingresos derivados de su actividad financiera y por el dinamismo mostrado en la generación de ingresos por servicios.
La mejora de los resultados también evidencia una mayor capacidad para rentabilizar el crecimiento de su cartera crediticia, así como una adecuada gestión de los costos financieros asociados a sus fuentes de fondeo.
Ingresos financieros mantienen una trayectoria ascendente
Los ingresos por intereses alcanzaron los S/ 45,13 millones al cierre de mayo, mostrando un crecimiento de 24,66% respecto a los S/ 36,21 millones registrados un año antes.
El principal motor de este avance fue el aumento de los ingresos provenientes de la cartera de créditos directos, que aportó cerca de S/ 8,45 millones adicionales respecto al periodo anterior.
En contraste, los gastos por intereses aumentaron apenas 5,27%, situándose en S/ 6,11 millones. Esta diferencia permitió una expansión significativa del margen financiero bruto, que pasó de S/ 30,40 millones a S/ 39,02 millones, equivalente a un crecimiento de 28,36%.
Tras descontar las provisiones para créditos directos, el margen financiero neto alcanzó los S/ 28,08 millones, cifra superior en 37,88% a la obtenida en el mismo periodo de 2025.

Servicios financieros impulsan la rentabilidad
Otro de los factores que contribuyó al crecimiento de los resultados fue el fuerte incremento de los ingresos por servicios financieros.
Este rubro ascendió a S/ 9,13 millones, frente a los S/ 5,65 millones registrados un año antes, lo que representa una expansión de 61,69%.
La evolución refleja una mayor diversificación de las fuentes de ingresos de la entidad, reduciendo parcialmente la dependencia exclusiva de los ingresos por créditos.
Gastos administrativos aumentan con fuerza
A pesar del favorable desempeño de los ingresos, los gastos de administración crecieron a un ritmo considerablemente elevado.
Entre enero y mayo, estos gastos ascendieron a S/ 32,54 millones, cifra superior en 41,80% a los S/ 22,95 millones registrados en el mismo periodo de 2025.
El incremento estuvo asociado principalmente a mayores gastos de personal y contratación de servicios de terceros, en línea con la expansión operativa de la institución.
Si bien el crecimiento de los ingresos permitió absorber este aumento de costos, el comportamiento de este indicador será un aspecto relevante para monitorear en los próximos meses debido a su impacto potencial sobre la eficiencia operativa.

Cartera de créditos muestra mayor calidad
Uno de los aspectos más positivos del reporte corresponde al comportamiento de la cartera crediticia.
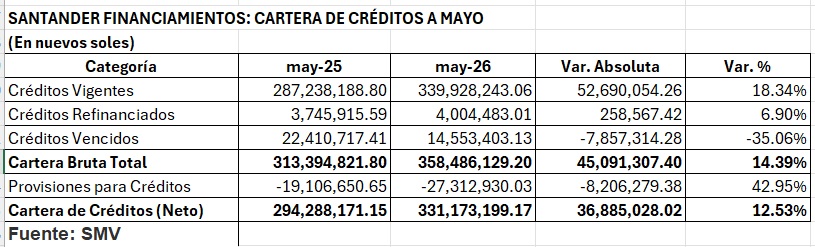
La cartera bruta total alcanzó los S/ 358,49 millones, registrando un crecimiento de 14,39% respecto a mayo de 2025.
Sin embargo, más importante que el crecimiento fue la mejora observada en la composición de los créditos.
Los créditos vigentes aumentaron 18,34%, pasando de S/ 287,24 millones a S/ 339,93 millones, mientras que los créditos vencidos disminuyeron de S/ 22,41 millones a S/ 14,55 millones.
Esta reducción de 35,06% en la cartera vencida constituye una señal favorable sobre la calidad de los activos y la capacidad de recuperación de créditos por parte de la entidad.
Por su parte, los créditos refinanciados mostraron un crecimiento moderado de 6,90%, alcanzando los S/ 4 millones.
Provisiones aumentan pese a la reducción de la morosidad
Aunque la cartera vencida mostró una mejora significativa, las provisiones para créditos crecieron 42,95%, alcanzando los S/ 27,31 millones.
Este comportamiento sugiere una política más conservadora de cobertura frente a potenciales riesgos crediticios futuros o una revisión de las estimaciones de pérdidas esperadas.
Desde una perspectiva prudencial, el incremento de provisiones fortalece la capacidad de la financiera para enfrentar eventuales deterioros de cartera, aunque también reduce parte de los beneficios que podrían haberse reflejado en resultados.

Activos y depósitos mantienen tendencia de crecimiento
El balance general también refleja una expansión importante de la operación.
Los activos totales aumentaron de S/ 386,9 millones a S/ 483 millones, lo que representa un crecimiento cercano al 25%.
Este avance estuvo impulsado principalmente por el aumento de la cartera de créditos y por mayores niveles de liquidez.
En paralelo, las obligaciones con el público crecieron 45,47%, pasando de S/ 105,5 millones a S/ 153,5 millones.
Este incremento evidencia una mayor capacidad de captación de recursos por parte de la entidad y una ampliación de sus fuentes de financiamiento.
Asimismo, el patrimonio aumentó de S/ 133,6 millones a S/ 136,6 millones, favorecido por la acumulación de utilidades y el resultado positivo del ejercicio.
Retos para sostener el crecimiento
Los resultados de Santander Financiamientos muestran una entidad en expansión, con mayores ingresos, mejor calidad de cartera y una rentabilidad significativamente superior a la registrada un año atrás.
No obstante, el reporte también evidencia algunos aspectos que requerirán seguimiento. Entre ellos destacan el crecimiento de los gastos administrativos por encima del ritmo de expansión de la cartera, el aumento de las provisiones crediticias y la necesidad de administrar adecuadamente la liquidez derivada del fuerte crecimiento de los depósitos.
Pese a estos desafíos, el desempeño observado hasta mayo confirma una evolución favorable de la financiera, respaldada por una mayor actividad crediticia, una reducción de la morosidad y una creciente diversificación de sus fuentes de ingresos.
Vea Tambien:






Más leídas





Últimas Noticias

Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros

Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes

Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros
Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.