Fondo Mivivienda proyecta colocar 11 mil créditos en 2025 y recuperar participación en mercado hipotecario
Al cierre de marzo, la entidad reportó una ganancia de S/ 20.9 millones, superando en 13.6% el resultado obtenido en igual periodo de 2024.

28 abril, 2025 / 7:00 am

Desde el inicio de sus operaciones hasta el cierre de marzo de 2025, el Fondo Mivivienda (FMV) ha otorgado un total de 206,639 créditos, por un monto acumulado de S/ 23,547 millones. La participación de los créditos del FMV dentro del total de préstamos hipotecarios del sistema financiero nacional mostró una tendencia creciente desde el 2018, cuando representaban el 21%, hasta alcanzar el 34% en 2023. Sin embargo, en 2024, esta participación retrocedió hasta el 25%. Esta caída se atribuye a la eliminación de productos como el quinto rango y el PBP como complemento de la cuota inicial, a demoras en la operatividad del Servicio CRC por parte de las entidades financieras y a la inestabilidad política que afectó tanto a los inversionistas como a los desarrolladores inmobiliarios.
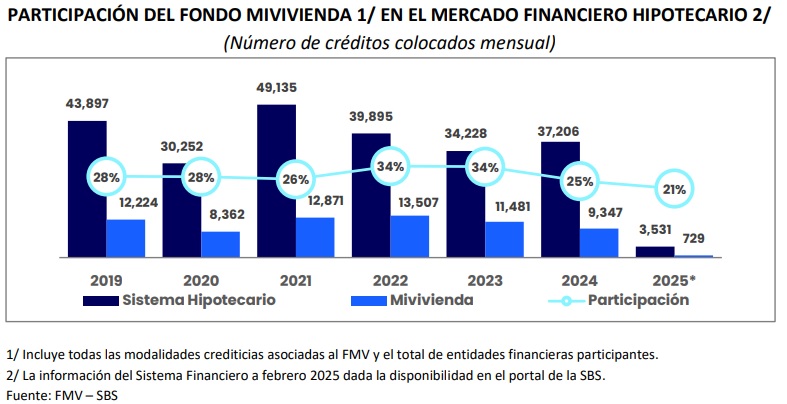
Pese a este retroceso, para 2025 el FMV proyecta la entrega de 11 mil créditos y un repunte en su participación de mercado, en línea con una mayor dinámica en el sector inmobiliario impulsada por la disminución de las tasas de interés.

Desembolsos aumentan en monto, pero se reducen en número
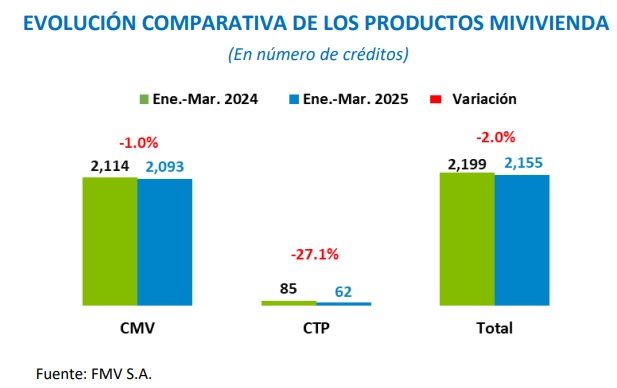
Durante el primer trimestre de 2025, el FMV otorgó 2,155 créditos, cifra que representa una disminución de 2% respecto al mismo periodo de 2024, cuando se desembolsaron 2,199 créditos. De este total, 236 créditos fueron financiados con recursos de Instituciones Financieras Intermediarias (IFI) y 1,919 con recursos propios del FMV.
Al analizar los productos específicos, el Crédito Mivivienda (CMV) registró una ligera disminución de 1%, equivalente a 21 operaciones menos, mientras que el Crédito Techo Propio (CTP) presentó una caída más marcada de 27,1%, es decir, 23 créditos menos respecto al primer trimestre del año anterior.
En términos monetarios, los desembolsos del primer trimestre sumaron S/ 409.2 millones, lo que representa un incremento de 1.2% (S/ 5.5 millones más) en comparación con el mismo periodo del 2024. Del total desembolsado, S/ 61.8 millones provinieron de las IFI y S/ 347.4 millones de recursos propios del FMV, según el reporte presentado por la entidad a la SMV.

Por tipo de producto, el Crédito Mivivienda aumentó 1.4% en montos desembolsados (S/ 5.7 millones adicionales), mientras que el Crédito Techo Propio disminuyó 20.5% (S/ 0.7 millones menos).
Factores que explican el comportamiento del primer trimestre
La ligera caída en el número de créditos otorgados obedece a varios factores. Dentro de la banca múltiple, se observó una variación dispar en marzo respecto a febrero: mientras que el BCP redujo sus colocaciones en 22.37%, Scotiabank las incrementó en 151.35% e Interbank en 4.30%. En el caso de las microfinancieras, las colocaciones también retrocedieron, destacando la Caja Municipal de Crédito Popular de Huancayo (-9.68%) y otras entidades financieras (-57.14%).
Asimismo, la demora en la atención de solicitudes de renovación de adendas y en la asignación de códigos a proyectos afectó el flujo de expedientes para el producto CTP. A ello se suma la demora en la operatividad del programa Techo Propio, lo que desincentivó el respaldo de nuevos proyectos por parte de las entidades del sistema financiero.

Mejora en el resultado financiero del Fondo
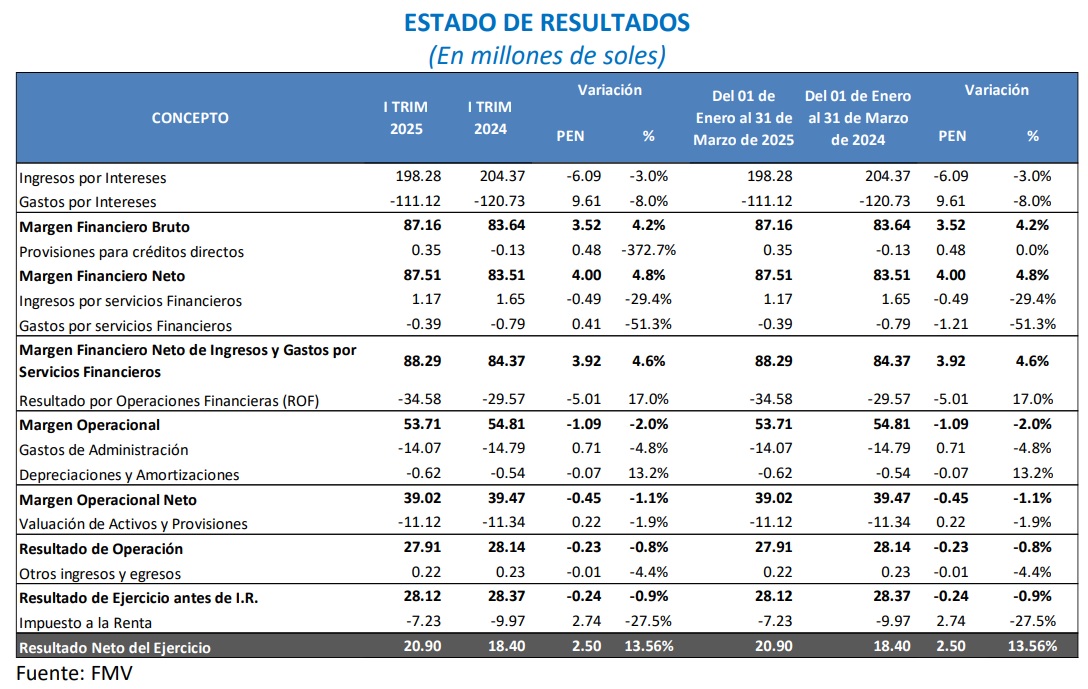
El resultado neto del FMV mostró un avance en el primer trimestre de 2025. El ejercicio cerró con una utilidad de S/ 20.9 millones, frente a los S/ 18.4 millones registrados en el mismo periodo de 2024. Este desempeño positivo se explicó principalmente por un mayor margen financiero bruto, que creció en S/ 3.52 millones debido a una reducción en los gastos por intereses. Esta baja en los costos financieros obedeció a menores saldos de deuda tras amortizaciones realizadas en periodos anteriores.
Sin embargo, este resultado se vio parcialmente contrarrestado por un mayor costo de cobertura en los nuevos financiamientos en moneda extranjera. El resultado por operaciones financieras (ROF) pasó de -S/ 29.57 millones en el primer trimestre de 2024 a -S/ 34.58 millones en el mismo periodo de 2025, reflejando el impacto de los nuevos costos asociados a coberturas cambiarias.
Vea Tambien:






Más leídas




Últimas Noticias
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026

Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025

Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac

Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas

Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros

Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes

Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026
Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025
Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac
Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas
Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros
Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.