Gobierno destina S/29 millones para entregar subsidios de S/100 por trabajador a las microempresas
El beneficio será por única vez y estará dirigido a empresas con ventas anuales de hasta 150 UIT y entre dos y diez trabajadores. Se considerará a empleados con una remuneración básica de S/1.130 y vínculo laboral vigente.

18 noviembre, 2026 / 8:26 am
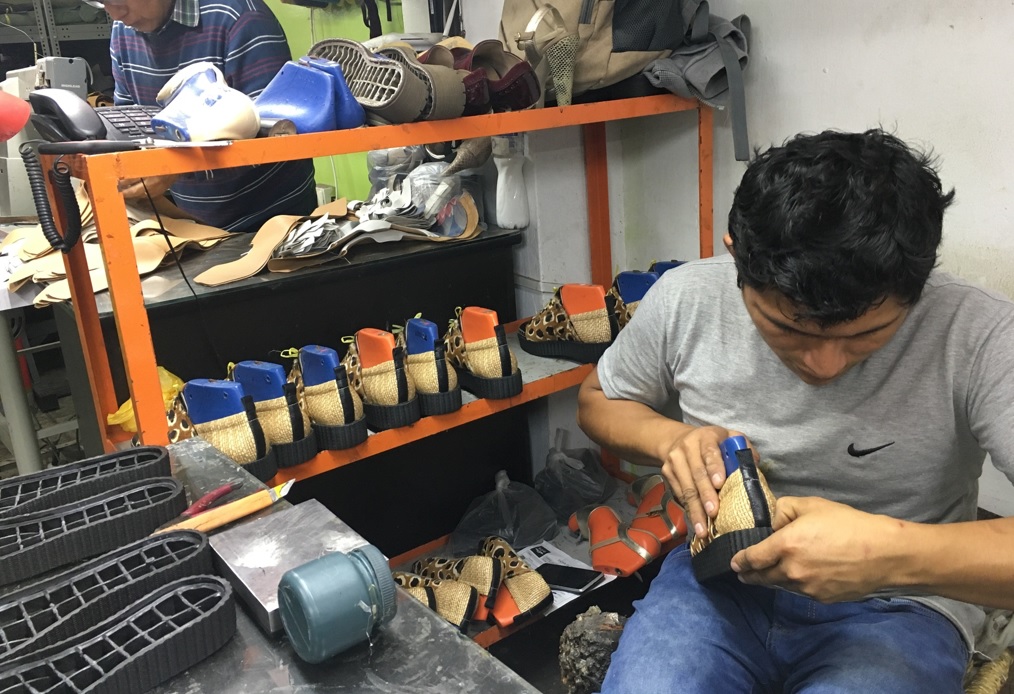
El Gobierno aprobó un subsidio extraordinario de S/100 por cada trabajador que cumpla determinadas condiciones, dirigido a microempresas con el propósito de contribuir a la preservación del empleo formal ante el incremento de los costos operativos y las presiones económicas ocasionadas por el encarecimiento de los combustibles y la intensificación del fenómeno El Niño Costero.
La medida fue establecida mediante el Decreto de Urgencia N.º 017-2026, publicado el 18 de noviembre en el diario oficial El Peruano, que autoriza una transferencia de hasta S/29 millones del Ministerio de Economía y Finanzas (MEF) al Ministerio de Trabajo y Promoción del Empleo (MTPE) para financiar este apoyo económico.
La norma señala que el subsidio se entregará por única vez a las microempresas que cumplan las condiciones de elegibilidad y se calculará en función del número de trabajadores que reúnan los requisitos establecidos. De esta manera, el monto que recibirá cada empresa dependerá de la cantidad de empleados considerados elegibles, a razón de S/100 por cada uno.
El decreto precisa que el objetivo es contribuir al cumplimiento de las obligaciones remunerativas de las microempresas y favorecer la continuidad de las relaciones laborales vigentes, considerando las restricciones de liquidez que enfrentan estas unidades productivas.
El encarecimiento de los combustibles y el fenómeno El Niño
Entre los fundamentos de la medida, el Ejecutivo señala que el incremento de los precios de los combustibles, asociado a las disrupciones del suministro energético internacional y acentuado hasta alcanzar en setiembre de 2026 sus mayores niveles del año, ha elevado los costos de transporte, producción y comercialización de las microempresas.
Esta situación reduce los recursos disponibles para atender sus obligaciones, entre ellas el pago de remuneraciones, en un contexto en el que estas empresas tienen una capacidad financiera limitada para absorber mayores desembolsos.
A este escenario se suma la intensificación del fenómeno El Niño Costero, reflejada en el aumento de las anomalías de la temperatura del mar entre agosto y setiembre de 2026, así como en los episodios recientes de lluvias en la costa norte y sequías en la zona andina. Según el decreto, estas condiciones alteran la actividad productiva y generan presiones adicionales sobre la producción, el abastecimiento y los costos empresariales.
La norma también recuerda las pérdidas económicas ocasionadas por anteriores episodios de El Niño. De acuerdo con estimaciones de la Corporación Andina de Fomento (CAF), el fenómeno de 1982-1983 generó pérdidas aproximadas de US$3.283 millones, equivalentes al 11,6% del PBI de 1983, mientras que el de 1997-1998 ocasionó daños cercanos a US$3.500 millones, equivalentes al 6,2% del PBI de 1998. De estas últimas pérdidas, el 46% correspondió a los sectores productivos de agricultura, industria y comercio.
Asimismo, el Banco Central de Reserva del Perú estimó que el Niño Costero de 2017 originó pérdidas cercanas a US$3.000 millones, equivalentes al 1,6% del PBI.
El Ejecutivo sostiene que la concurrencia de estos factores afecta la liquidez de las microempresas y puede comprometer su capacidad para mantener los puestos de trabajo. Por ello, considera necesario brindar un apoyo económico temporal que contribuya a sostener el empleo formal.
¿Qué microempresas podrán acceder al subsidio?
El decreto establece cuatro condiciones que deberán cumplir las empresas para ser consideradas elegibles.
En primer lugar, deberán registrar ventas anuales de hasta 150 Unidades Impositivas Tributarias (UIT). Para determinar este límite, la norma establece criterios diferenciados según el régimen tributario al que pertenezca la empresa.
En el caso de las microempresas comprendidas en el Régimen General del Impuesto a la Renta o en el Régimen MYPE Tributario, se consideran los ingresos netos anuales gravados con el Impuesto a la Renta, obtenidos de la sumatoria de los montos consignados en las declaraciones juradas mensuales de los pagos a cuenta. Para las empresas del Régimen Especial del Impuesto a la Renta se utilizan los ingresos netos anuales gravados declarados mensualmente, mientras que para aquellas acogidas al Nuevo Régimen Único Simplificado (NRUS) se consideran los ingresos brutos anuales.
El cálculo toma en cuenta las declaraciones correspondientes al periodo comprendido entre setiembre de 2025 y agosto de 2026, presentadas hasta el 30 de setiembre de este año, incluidas las declaraciones rectificatorias que hayan surtido efecto hasta esa fecha. Para las empresas que iniciaron actividades después de setiembre de 2025, se consideran los periodos vencidos desde el inicio de operaciones hasta agosto de 2026.
La norma también contempla el supuesto de las microempresas exceptuadas de presentar las declaraciones mensuales correspondientes a todos los periodos considerados, para las cuales se establece una presunción de que no han superado el límite de 150 UIT. Para el cálculo se utiliza la UIT correspondiente al año 2026.
La segunda condición es tener entre dos y diez trabajadores sujetos al régimen laboral de la actividad privada, de acuerdo con el total declarado en la Planilla Electrónica correspondiente a agosto de 2026, que debió presentarse hasta el 30 de setiembre.
En tercer lugar, las empresas deberán haber declarado, mediante el PDT Planilla Electrónica-PLAME o el formulario virtual correspondiente, las contribuciones a EsSalud y las retenciones del Impuesto a la Renta de quinta categoría, según corresponda, respecto de sus trabajadores de agosto de 2026. Esta obligación también debió cumplirse hasta el 30 de setiembre.
Finalmente, la empresa deberá encontrarse en estado activo en el Registro Único de Contribuyentes (RUC) y tener la condición de domicilio fiscal habido al 30 de setiembre de 2026.
¿Qué trabajadores serán considerados para calcular el subsidio?
Aunque la microempresa debe tener entre dos y diez trabajadores para acceder al beneficio, el subsidio no se calculará automáticamente sobre la totalidad de su planilla. El decreto establece condiciones específicas para identificar a los empleados por los cuales se reconocerán los S/100.
Se considerará a los trabajadores que generen rentas de quinta categoría, de acuerdo con la información declarada en la Planilla Electrónica correspondiente a agosto de 2026 y presentada hasta el 30 de setiembre.
Además, la remuneración básica mensual de cada trabajador deberá ser exactamente de S/1.130 a agosto de 2026, según la información consignada en la casilla 0121, correspondiente a remuneración o jornal básico, de la Planilla Electrónica.
Otro requisito es que el trabajador mantenga una relación laboral vigente con la microempresa a la fecha de publicación del decreto de urgencia, de acuerdo con la información del Registro de Información Laboral (T-Registro) de la Planilla Electrónica.
Por tanto, el monto que recibirá cada empresa dependerá del número de trabajadores que cumplan simultáneamente estas condiciones. Por ejemplo, una microempresa que tenga cinco trabajadores elegibles recibirá S/500, mientras que otra que tenga ocho empleados que cumplan los requisitos podrá acceder a S/800.
El decreto también establece que el subsidio recibido por la microempresa no tiene carácter remunerativo ni constituye un concepto computable para el cálculo de los beneficios sociales de los trabajadores.
Asimismo, precisa que el empleador no podrá compensar, deducir, imputar ni aplicar este dinero al cumplimiento de sus obligaciones remunerativas, laborales o de seguridad social. La recepción del beneficio tampoco lo exime de pagar la remuneración mínima vital vigente ni de cumplir las demás obligaciones establecidas en la legislación laboral.
SUNAT y MTPE identificarán a las empresas beneficiarias
La identificación de las microempresas elegibles estará a cargo del MTPE, que utilizará información proporcionada por la Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT).
De acuerdo con el procedimiento establecido, dentro de los tres días hábiles posteriores a la publicación del decreto, la SUNAT deberá proporcionar al MTPE el listado de contribuyentes que cumplan las condiciones relacionadas con el límite de ventas y la situación del RUC, además de la información correspondiente a los trabajadores que reúnan los requisitos establecidos en el artículo 3.
La información será proporcionada respetando la reserva tributaria. Una vez recibidos los datos, el MTPE tendrá un plazo máximo de cinco días hábiles para procesarlos, determinar qué microempresas califican como beneficiarias y calcular el monto que corresponde a cada una.
Para establecer el subsidio, se contabilizará únicamente a los trabajadores que cumplan las condiciones de remuneración, declaración en planilla y vínculo laboral vigente. El número de empleados elegibles se multiplicará por S/100.
Concluido el procesamiento, el MTPE tendrá un plazo máximo de dos días hábiles para aprobar, mediante resolución, la relación de microempresas beneficiarias y los montos correspondientes. Esta información deberá publicarse en la sede digital de la entidad.
Microempresas tendrán cinco días hábiles para informar su cuenta bancaria
Una vez publicada la relación de beneficiarios, las microempresas tendrán cinco días hábiles, contados desde el día siguiente de la publicación, para informar a la SUNAT su Código de Cuenta Interbancario (CCI).
El registro deberá realizarse a través de SUNAT Operaciones en Línea, ingresando a la opción “CCI Único”, disponible en el apartado “Mis Trámites y Consultas”.
La cuenta informada deberá ser corriente o de ahorros, estar denominada en moneda nacional y encontrarse abierta en una empresa del sistema financiero nacional comprendida en la opción CCI Único a la fecha de publicación del decreto. También deberá mantenerse activa hasta el momento del abono y estar habilitada para recibir transferencias interbancarias del Banco de la Nación.
La norma excluye expresamente las cuentas de Compensación por Tiempo de Servicios (CTS) y las cuentas de detracciones. Además, establece que la cuenta debe tener como único titular a la microempresa beneficiaria.
Las empresas que hubieran informado previamente un CCI a la SUNAT deberán modificarlo, de ser necesario, para adecuarse a estas condiciones.
Posteriormente, la SUNAT remitirá por lotes la información al Banco de la Nación (BN), que tendrá cuatro días hábiles para validar los códigos de cuenta. El resultado podrá ser consultado por las microempresas a través de SUNAT Operaciones en Línea.
Dentro de un día hábil de recibida la respuesta del banco, la SUNAT comunicará al MTPE cuáles son los CCI validados y cuáles no fueron validados o resultaron rechazados.
Banco de la Nación abrirá cuentas para las empresas que no tengan un CCI válido
El decreto también contempla una alternativa para las microempresas que no cuenten con una cuenta bancaria comprendida en la opción CCI Único, cuyo código no haya sido validado o que haya sido rechazado por el Banco de la Nación.
En estos casos, el MTPE tendrá un plazo máximo de tres días hábiles, contado desde el día siguiente de recibida la información de la SUNAT, para instruir al Banco de la Nación la apertura de cuentas bancarias a favor de las empresas beneficiarias.
El Banco de la Nación deberá abrir las cuentas en un plazo no mayor de dos días hábiles desde el día siguiente de recibida la comunicación del MTPE, sin necesidad de contar con la aceptación previa de las microempresas y de acuerdo con los productos que tenga habilitados para este propósito.
La entidad bancaria también deberá remitir al MTPE la relación de las cuentas abiertas. La información sobre estas cuentas estará exceptuada de la protección del secreto bancario.
Estas cuentas estarán destinadas a recibir el subsidio y podrán cerrarse cuando no mantengan saldo, no registren movimientos durante un periodo de 30 días calendario, por aplicación de normas prudenciales o a solicitud del titular. Si el cierre se realiza cuando todavía existe dinero en la cuenta, el Banco de la Nación deberá poner los fondos a disposición de la microempresa a través de los canales que tenga habilitados.
La norma precisa, además, que el Banco de la Nación asumirá con sus propios recursos las comisiones y gastos que se generen por el servicio de pagaduría, tanto cuando se abra una nueva cuenta bancaria como cuando se utilice una modalidad de pago distinta al depósito en cuenta.
Pagos se realizarán en un plazo máximo de un día hábil
Una vez recibida la información de los CCI validados y de las cuentas abiertas, el MTPE tendrá un plazo máximo de dos días hábiles para instruir al Banco de la Nación que efectúe los abonos correspondientes, hasta por el monto total autorizado de S/29 millones.
Para realizar los pagos, el ministerio deberá remitir una base de datos con la información de las microempresas beneficiarias, que incluirá como mínimo la carta de orden, la cuenta de cargo, el RUC, el CCI y el monto del subsidio asignado.
El Banco de la Nación tendrá un plazo máximo de un día hábil, contado desde el día siguiente de recibida la instrucción del MTPE, para efectuar los depósitos.
Una vez culminados los pagos, la entidad bancaria deberá remitir al ministerio un reporte de los abonos realizados en un plazo no mayor de cinco días hábiles.
El decreto también dispone que el MTPE deberá señalar en la instrucción de pago el tratamiento operativo que se aplicará cuando el Banco de la Nación no pueda realizar el depósito por causas atribuibles a la cuenta de destino.
MEF transferirá S/29 millones al Ministerio de Trabajo
Para financiar el subsidio extraordinario, el artículo 7 del decreto autoriza una transferencia de partidas de hasta S/29 millones del presupuesto del Ministerio de Economía y Finanzas, con cargo a la Reserva de Contingencia, a favor del Ministerio de Trabajo y Promoción del Empleo.
Los recursos serán transferidos bajo la fuente de financiamiento Recursos Ordinarios y estarán destinados exclusivamente al pago del subsidio establecido en la norma.
El titular del pliego del MTPE deberá aprobar, mediante resolución, la desagregación de los recursos a nivel programático dentro de los cinco días calendario posteriores a la entrada en vigencia del decreto. Además, las entidades involucradas deberán realizar las acciones presupuestarias necesarias para ejecutar la transferencia.
El documento precisa que los demás gastos operativos relacionados con la implementación de la medida, incluidos los costos del servicio de pago, serán financiados con cargo a los presupuestos institucionales de las entidades involucradas, sin demandar recursos adicionales al Tesoro Público.
Los titulares de los pliegos comprendidos serán responsables de la adecuada implementación de la medida y del uso de los recursos. El dinero transferido no podrá destinarse a fines distintos de los establecidos en el decreto.
Finalmente, la norma establece que su vigencia se extenderá hasta el 31 de diciembre de 2026 y faculta al Ministerio de Trabajo y Promoción del Empleo a emitir las disposiciones complementarias que resulten necesarias para su aplicación.
Vea Tambien:
Más leídas
Últimas Noticias

Finanzas
18 Nov, 2026 / 9:09 am
SBS obliga a entidades financieras a ofrecer planes de servicios sin costo y un canal gratuito para retirar efectivo
Economía
18 Nov, 2026 / 8:58 am
Gobierno declara en reorganización al Ministerio de la Mujer y sus programas nacionales por 60 días

Economía
18 Nov, 2026 / 8:26 am
Gobierno destina S/29 millones para entregar subsidios de S/100 por trabajador a las microempresas
Educación
17 Nov, 2026 / 12:05 pm
Con solo 13 años, peruano resuelve cubo Rubik en 4,43 segundos y conquista un nuevo récord nacional

Microfinanzas
16 Nov, 2026 / 7:00 am
Caja Huancayo alcanzó S/ 316 millones de utilidad, mientras sus gastos de personal crecieron 10.43%

Tributación
15 Nov, 2026 / 11:15 am
Sunat amplía facilidades tributarias para empresas de pesca, acuicultura y sector textil afectadas por El Niño

Economía
15 Nov, 2026 / 10:33 am
Ingresos laborales en Lima Metropolitana apenas crecieron 0,5% y llegaron a S/ 2.322

Economía
15 Nov, 2026 / 10:09 am
Empleo en Lima Metropolitana creció 6,2% y sumó 355.200 trabajadores en un año
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
18 Nov, 2026 / 9:09 am
SBS obliga a entidades financieras a ofrecer planes de servicios sin costo y un canal gratuito para retirar efectivo
Economía
18 Nov, 2026 / 8:58 am
Gobierno declara en reorganización al Ministerio de la Mujer y sus programas nacionales por 60 días
Economía
18 Nov, 2026 / 8:26 am
Gobierno destina S/29 millones para entregar subsidios de S/100 por trabajador a las microempresas
Educación
17 Nov, 2026 / 12:05 pm
Con solo 13 años, peruano resuelve cubo Rubik en 4,43 segundos y conquista un nuevo récord nacional
Microfinanzas
16 Nov, 2026 / 7:00 am
Caja Huancayo alcanzó S/ 316 millones de utilidad, mientras sus gastos de personal crecieron 10.43%
Tributación
15 Nov, 2026 / 11:15 am
Sunat amplía facilidades tributarias para empresas de pesca, acuicultura y sector textil afectadas por El Niño
Economía
15 Nov, 2026 / 10:33 am
Ingresos laborales en Lima Metropolitana apenas crecieron 0,5% y llegaron a S/ 2.322
Economía
15 Nov, 2026 / 10:09 am
Empleo en Lima Metropolitana creció 6,2% y sumó 355.200 trabajadores en un año
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.