Créditos de menor ticket ganan espacio en la cartera de Mibanco
La originación enfocada en micro y pequeñas empresas, con riesgo más controlado, ya explica el 34% de los desembolsos.

16 enero, 2026 / 7:00 am
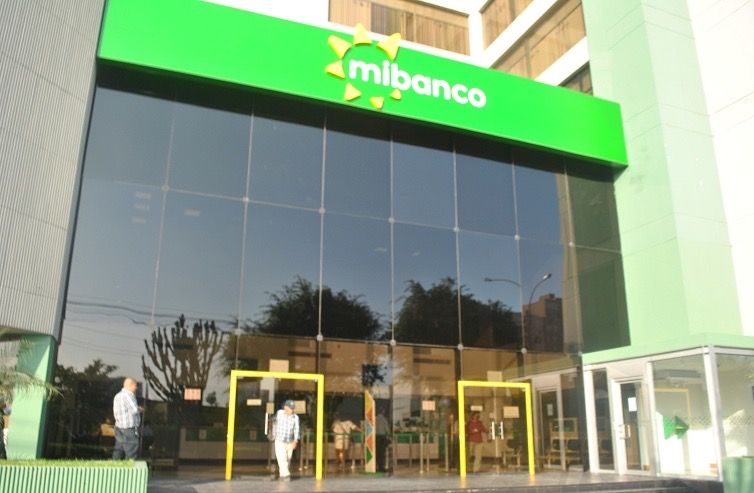
Moody’s Local Perú asignó la categoría AA.pe, con perspectiva Estable, a la Segunda Emisión del Quinto Programa de Bonos Subordinados de Mibanco, Banco de la Microempresa, decisión que refleja una evaluación positiva de sus fundamentos crediticios, su modelo de negocio y el respaldo de su accionista mayoritario. El reciente informe recoge avances relevantes en la calidad de la cartera, la gestión del riesgo y la solidez patrimonial del banco, aunque también identifica desafíos propios del segmento de microfinanzas.

Uno de los principales factores que sustenta la clasificación es el soporte técnico y patrimonial otorgado por el Banco de Crédito del Perú, principal accionista de Mibanco y entidad líder del sistema financiero local, perteneciente al holding Credicorp. Este respaldo se combina con una política conservadora en materia de solvencia y provisiones, basada en modelos de pérdidas esperadas, lo que ha permitido al banco mantener un importante stock de provisiones voluntarias para enfrentar eventuales deterioros de la cartera.
A ello se suma la experiencia del equipo de gestión y de la Junta Directiva, así como una administración prudente de la liquidez, con un adecuado equilibrio entre activos y pasivos por plazos y monedas, además del acceso a líneas de crédito y al mercado de capitales.
Crecimiento de colocaciones con mejora en la calidad crediticia
Desde la perspectiva de Moody’s, uno de los aspectos más relevantes del análisis crediticio es el desempeño de la cartera de colocaciones. Al cierre de setiembre de 2025, los activos de Mibanco crecieron 4.63% respecto al cierre de 2024, impulsados principalmente por un aumento de 6.96% en las colocaciones brutas. Este crecimiento estuvo acompañado por una reducción en la duración promedio de los créditos, lo que permitió una mayor rotación y renovación de la cartera.

El banco ha venido aplicando una estrategia de originación enfocada en créditos de tickets bajos, dirigidos a micro y pequeñas empresas, con un perfil de riesgo más controlado. Como resultado, la participación de estos créditos en los desembolsos alcanzó el 34%, frente al 30% observado en los años prepandemia, proporción que se espera mantener al cierre de 2025.
Reducción de morosidad y castigos mejora los indicadores de riesgo
La implementación de medidas de fortalecimiento en la originación y la intensificación de la gestión de cobranza han tenido un impacto positivo en la calidad de la cartera. Moody’s destaca que el indicador de cartera problema se redujo a 5.79% al cierre de setiembre de 2025, desde 7.53% registrado al cierre de 2024, reflejando una disminución en el stock de créditos vencidos y en cobranza judicial.
En línea con ello, el ratio de castigos descendió a 6.41% de las colocaciones brutas, desde 7.03% en 2024, lo que permitió una mejora en la mora real, que pasó de 14.28% a 11.83% en el mismo periodo. Si bien este nivel sigue siendo moderadamente alto, responde a una política de castigos más conservadora frente a otros pares y a la naturaleza de mayor riesgo del segmento atendido. Moody’s espera que el banco continúe reduciendo este indicador, con la meta de alcanzar un ratio de castigos cercano al 5% en los próximos periodos.

Mayor cobertura y menor exposición a programas de apoyo estatal
La mejora en la calidad de cartera también se reflejó en un mayor nivel de cobertura de provisiones, que ascendió a 117.23% al cierre de setiembre de 2025, frente al 111.21% observado al cierre de 2024, fortaleciendo la capacidad del banco para absorber eventuales pérdidas crediticias.
Por otro lado, los créditos reprogramados redujeron su participación sobre el total de colocaciones brutas a 3.06%, desde 4.76% en 2024, aunque Moody’s advierte que este segmento aún representa un potencial riesgo de deterioro. En cuanto a los programas de gobierno, la exposición se ha reducido de manera significativa, con créditos Reactiva representando solo el 0.09% de la cartera y los créditos Impulso MyPerú el 3.42%, evidenciando una recomposición hacia créditos regulares alineados con el foco estratégico del banco.
A pesar de los avances, la clasificación continúa limitada por el nivel de morosidad inherente al segmento de microfinanzas y por la concentración en los principales depositantes, así como por la necesidad de seguir diversificando la cartera y fortaleciendo la atomización de las fuentes de fondeo. No obstante, Moody’s considera que, de mantenerse las medidas de control de riesgo y la disciplina en la originación, Mibanco podrá continuar mejorando sus indicadores crediticios, flexibilizando gradualmente la admisión hacia créditos más rentables, siempre dentro de parámetros de riesgo acotados.
Vea Tambien:






Más leídas





Últimas Noticias

Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros

Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes

Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros
Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.