Bancos grandes elevan participación y cuadruplican el desembolso de microcréditos
Cerca del 50% de los usuarios de microcréditos tiene 35 años o menos, una proporción mayor a la observada en créditos de consumo de mayor monto.

19 enero, 2026 / 7:00 am
La transformación digital del sistema financiero peruano se aceleró de manera significativa tras la pandemia, impulsando la masificación de servicios financieros digitales y modificando la forma en que las entidades operan y se relacionan con sus clientes. Un informe elaborado por funcionarios del Banco Central de Reserva del Perú (BCRP) destaca que este proceso ha sido especialmente visible en el crecimiento de los pagos digitales y en la expansión de los microcréditos, dos tendencias que hoy se encuentran estrechamente vinculadas.
Durante los últimos años, las instituciones financieras han incrementado de manera sostenida su inversión en tecnología con el objetivo de mejorar su eficiencia operativa, reducir costos y ampliar su alcance hacia segmentos tradicionalmente excluidos del sistema financiero. Este proceso ha permitido optimizar procesos internos, lanzar productos que antes no eran viables por su alto costo y adoptar canales no presenciales que facilitan una atención masiva. Como resultado, se ha observado una reducción progresiva de las oficinas físicas, particularmente entre los bancos de mayor tamaño, en favor de canales digitales.

El dinamismo de los pagos digitales tras la pandemia
Los pagos digitales se consolidaron como uno de los servicios financieros de mayor crecimiento en el país, impulsados inicialmente por los cambios de hábitos derivados de la pandemia del COVID-19 y, posteriormente, por acciones regulatorias del BCRP. En este contexto, las billeteras digitales se han convertido en el principal canal de pagos minoristas, gracias a su facilidad de uso, bajas comisiones, interoperabilidad y una amplia red de comercios afiliados.
El uso intensivo de billeteras digitales ha generado una nueva fuente de información transaccional de los usuarios, que resulta clave para evaluar su comportamiento financiero y su capacidad de pago. Además, durante la pandemia, estos instrumentos se beneficiaron del uso de transferencias sin contacto y del desembolso de subsidios estatales a través de canales digitales, lo que contribuyó a su rápida adopción.
Un factor determinante para la masificación de estos instrumentos fue la implementación del Reglamento de Interoperabilidad de los Servicios de Pago, que permitió superar las limitaciones iniciales derivadas de la falta de conexión entre billeteras. Como resultado, en 2025 se registraron en promedio cerca de 4,4 millones de transacciones diarias interbancarias realizadas a través de billeteras digitales, consolidándolas como el principal instrumento de pagos digitales en el país.

Estas operaciones se caracterizan por su bajo monto promedio, que se redujo progresivamente hasta situarse en torno a los S/ 45 por transacción, lo que confirma su uso principalmente para pagos cotidianos y transferencias minoristas, desplazando gradualmente a las tarjetas de débito y crédito en este segmento.
Microcréditos: un producto impulsado por la digitalización
En paralelo al avance de los pagos digitales, el informe resalta el crecimiento sostenido de los microcréditos, definidos como créditos de consumo no revolventes por montos inferiores a S/ 500. Este tipo de financiamiento, de corto plazo y bajo monto, es viable en la medida en que se mantengan bajos costos operativos, una condición que ha sido favorecida por la transformación digital de la banca.
Los microcréditos ofrecen ventajas como desembolsos casi inmediatos, amplio alcance geográfico y la posibilidad de atender a personas sin historial crediticio o con acceso limitado al sistema financiero. La expansión de los canales digitales ha permitido que estos productos se ofrezcan de manera automatizada, reduciendo significativamente los costos frente a los canales físicos tradicionales.
Las billeteras digitales cumplen un rol central en este proceso, ya que permiten, por un lado, utilizar la información transaccional para mejorar la evaluación del riesgo crediticio, especialmente en sectores informales, y por otro, visibilizar la oferta de microcréditos directamente en la plataforma digital, facilitando su colocación masiva de acuerdo con el perfil de cada usuario.

Concentración del crecimiento en los bancos grandes
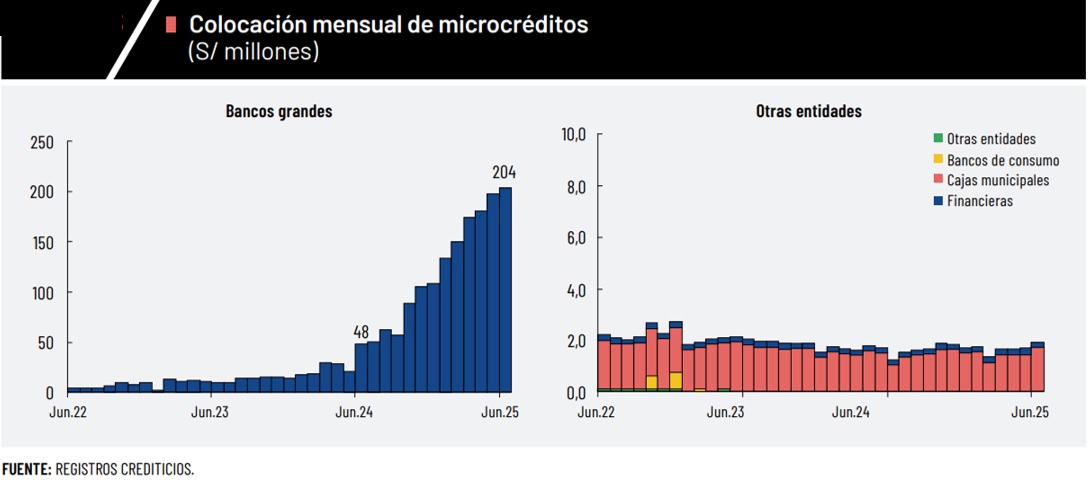
El crecimiento de los microcréditos no ha sido homogéneo entre las entidades financieras. El informe señala que los bancos de mayor tamaño han incrementado de manera sostenida su participación en este mercado desde 2024, apoyados en una infraestructura tecnológica más robusta y una mayor escala operativa. En junio de 2025, estos bancos desembolsaron alrededor de S/ 200 millones en microcréditos, cuadruplicando el monto registrado en el mismo mes del año anterior.
En contraste, las entidades financieras más pequeñas o con menor desarrollo tecnológico mantienen niveles de desembolso reducidos y estables. Esta dinámica ha generado un cambio estructural en el mercado de créditos de consumo, reflejado en la disminución del ticket promedio, que pasó de S/ 21 mil en diciembre de 2023 a S/ 15 mil en junio de 2025.
Al mismo tiempo, el número de deudores con créditos de consumo creció de manera significativa, registrando un incremento de 40,8% y alcanzando cerca de 4 millones de personas a junio de 2025. Este aumento se explica principalmente por el crecimiento de los créditos personales de libre disponibilidad, dentro de los cuales se concentran los microcréditos.
Inclusión financiera y nuevos perfiles de deudores
El avance de los microcréditos ha ampliado el acceso al crédito entre segmentos tradicionalmente desatendidos. Cerca del 50% de los usuarios de microcréditos tiene 35 años o menos, una proporción mayor a la observada en créditos de consumo de mayor monto. Asimismo, estos productos muestran una distribución más equilibrada por sexo y están dirigidos principalmente a personas de menores ingresos, lo que refuerza su aporte a la inclusión financiera.
Si bien las tasas de interés de los microcréditos se mantienen elevadas debido al mayor riesgo asociado a los deudores con poco o nulo historial crediticio, estas se sitúan por debajo, aunque cerca, de la tasa máxima establecida por el BCRP. A medida que los usuarios construyen un historial positivo de pagos, pueden acceder posteriormente a tasas más bajas, fortaleciendo su integración al sistema financiero.

Pagos digitales y crédito: una relación cada vez más estrecha
El informe de los funcionarios del BCRP evidencia una relación positiva entre el desarrollo de los pagos digitales y el crecimiento de los microcréditos. En 2025, el número promedio de pagos digitales por persona alcanzó los 591, más del doble de lo registrado en 2023. En paralelo, las entidades financieras reportaron un promedio mensual de 856 mil nuevas colocaciones de microcréditos, una cifra 15 veces superior a la observada dos años atrás.
La experiencia internacional respalda esta tendencia, destacando que la información generada por los pagos digitales complementa los mecanismos tradicionales de evaluación de riesgo, reduce la asimetría de información y mejora tanto el acceso al crédito como las condiciones financieras para los usuarios.
El acelerado crecimiento de los pagos digitales y los microcréditos ha permitido incorporar a un número creciente de personas al sistema financiero formal. En 2025, el número de nuevos deudores incluidos a través de microcréditos se elevó a cerca de 40 mil por mes, frente a los 6,6 mil registrados a inicios de 2024.
De acuerdo con el informe, la combinación de innovación tecnológica, regulación orientada a la interoperabilidad y uso intensivo de datos transaccionales está sentando las bases para un sistema financiero más eficiente, competitivo e inclusivo. En este escenario, los pagos digitales y los microcréditos se consolidan como pilares clave de la inclusión financiera en el Perú.
Vea Tambien:






Más leídas





Últimas Noticias

Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros

Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes

Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros
Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.