Andahuasi continúa en pérdidas a setiembre, aunque reduce su resultado negativo en 11.15%
La azucarera registró una pérdida neta de S/7.7 millones en los primeros nueve meses de 2026. Si bien mejoró su margen bruto, los gastos administrativos aumentaron 39.05% y mantiene un capital de trabajo negativo de S/114.2 millones.

28 octubre, 2026 / 9:25 am
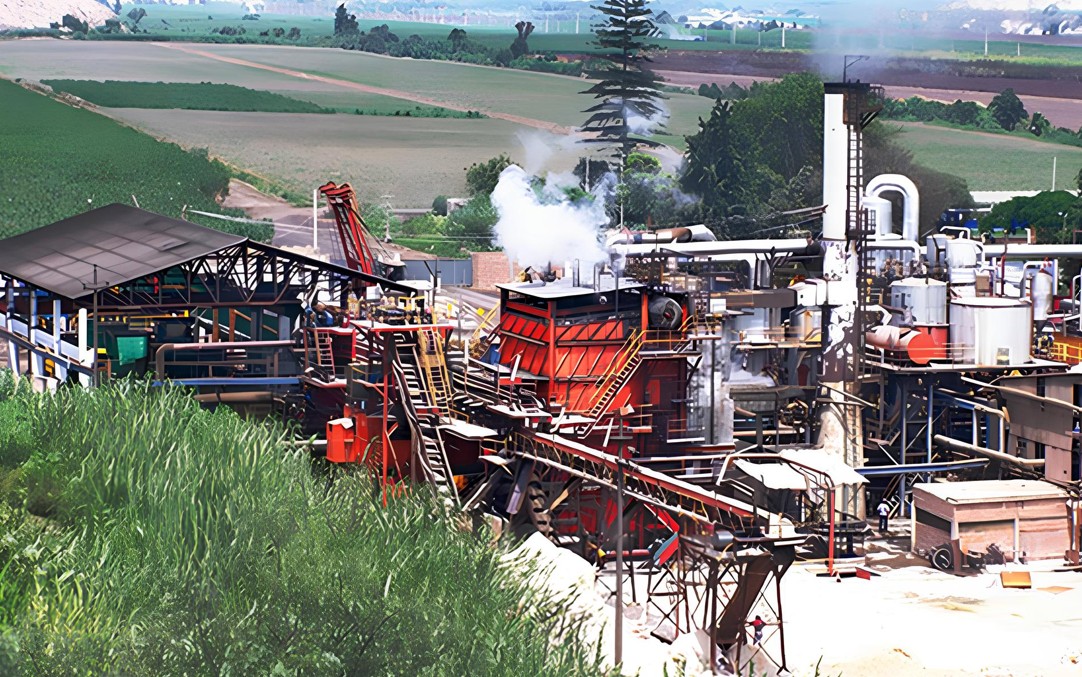
Empresa Agraria Azucarera Andahuasi registró una pérdida neta de S/7.695 millones durante los primeros nueve meses de 2026, frente a los S/8.661 millones de pérdida reportados en el mismo periodo del año anterior. De esta manera, el resultado negativo se redujo en S/966,000, equivalente a una mejora de 11.15%.
Aunque la empresa continuó operando en terreno negativo, sus resultados muestran una recuperación en el margen bruto y una reducción de la pérdida operativa. No obstante, esta evolución estuvo condicionada por el comportamiento de la valorización de sus activos biológicos y por el incremento de los gastos administrativos, que limitaron el efecto de las mejoras registradas en los costos de producción.
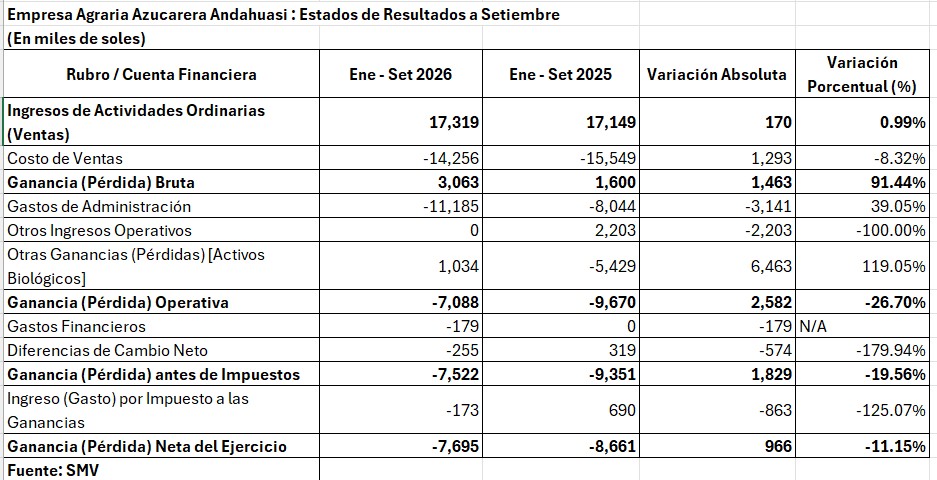
Entre enero y setiembre de 2026, los ingresos por actividades ordinarias alcanzaron S/17.319 millones, lo que representó un incremento de 0.99% respecto de los S/17.149 millones obtenidos en igual periodo de 2025. El avance de las ventas fue moderado, con una diferencia positiva de S/170,000 entre ambos periodos.
El principal cambio favorable se produjo en el costo de ventas, que disminuyó de S/15.549 millones a S/14.256 millones, una reducción de S/1.293 millones o 8.32%. Al reducirse los costos en una proporción mayor que el crecimiento de los ingresos, la empresa consiguió ampliar la ganancia obtenida directamente de sus actividades de venta.
Como resultado, la ganancia bruta aumentó de S/1.6 millones a S/3.063 millones, lo que significó un crecimiento de 91.44%. El margen bruto —la proporción de las ventas que queda después de descontar el costo de ventas— pasó de 9.33% en los primeros nueve meses de 2025 a 17.69% en el mismo periodo de 2026.
Esta mejora indica que la empresa obtuvo una mayor ganancia por cada sol vendido antes de considerar los gastos administrativos y otros componentes del resultado operativo. Sin embargo, el avance no fue suficiente para revertir las pérdidas, debido a la magnitud de los gastos que se registran después del margen bruto.
La valorización de las plantaciones de caña favorece el resultado operativo
Uno de los factores que más influyó en la comparación interanual fue el rubro de otras ganancias y pérdidas, correspondiente a activos biológicos. En los primeros nueve meses de 2026, Andahuasi registró una ganancia de S/1.034 millones en esta cuenta, mientras que en el mismo periodo de 2025 había reportado una pérdida de S/5.429 millones.
El cambio entre ambos periodos fue favorable en S/6.463 millones. De acuerdo con la información proporcionada, este rubro está relacionado con la valorización a valor razonable de las plantaciones de caña de azúcar.
La evolución de esta cuenta tuvo una incidencia importante en la reducción de la pérdida operativa. No obstante, debe distinguirse entre una ganancia contable derivada de la valorización de activos biológicos y los ingresos efectivamente cobrados por la venta de productos. Por ello, este resultado no necesariamente representa una entrada equivalente de efectivo.
El comportamiento de esta cuenta también explica por qué la mejora del resultado operativo fue superior a la variación registrada en las ventas. Mientras los ingresos ordinarios avanzaron menos de 1%, el cambio en la valorización de los activos biológicos modificó sustancialmente el resultado contable respecto de 2025.
Aun con este efecto favorable, la empresa registró una pérdida operativa de S/7.088 millones entre enero y setiembre de 2026. Aunque el resultado continuó siendo negativo, representó una mejora de S/2.582 millones frente a la pérdida operativa de S/9.670 millones del mismo periodo del año anterior, equivalente a una reducción de 26.70%.
Los gastos administrativos aumentan 39.05%
La recuperación del margen bruto y el cambio favorable en la valorización de los activos biológicos fueron parcialmente absorbidos por el aumento de los gastos administrativos.
Este rubro pasó de S/8.044 millones entre enero y setiembre de 2025 a S/11.185 millones en igual periodo de 2026. El incremento fue de S/3.141 millones, equivalente a 39.05%.
El crecimiento de estos gastos constituye uno de los principales factores que limitan la recuperación de los resultados de Andahuasi. En el periodo analizado, los gastos administrativos superaron ampliamente la ganancia bruta de S/3.063 millones, lo que contribuyó a mantener la operación en terreno negativo.
Además, la empresa no registró ingresos operativos en la cuenta de otros ingresos durante los primeros nueve meses de 2026, frente a los S/2.203 millones contabilizados en el mismo periodo de 2025. La ausencia de ese ingreso también incidió en la comparación de los resultados operativos.
En conjunto, la reducción del costo de ventas y el cambio favorable en los activos biológicos contribuyeron a mejorar el resultado, pero el aumento de los gastos administrativos y la desaparición de los otros ingresos operativos limitaron la recuperación.
El resultado antes de impuestos mejora, pero continúa en negativo
La pérdida antes de impuestos de Andahuasi se redujo de S/9.351 millones en los primeros nueve meses de 2025 a S/7.522 millones en el mismo periodo de 2026. La mejora fue de S/1.829 millones, equivalente a 19.56%.
Sin embargo, el resultado financiero y cambiario tuvo un efecto desfavorable. La compañía registró gastos financieros por S/179,000 en el periodo de 2026, frente a ningún gasto registrado en la cuenta correspondiente durante el mismo periodo del año anterior.
Asimismo, las diferencias de cambio pasaron de una ganancia neta de S/319,000 en 2025 a una pérdida de S/255,000 en 2026. Este cambio representó una variación desfavorable de S/574,000.
En el componente tributario también se produjo una variación negativa. Entre enero y setiembre de 2026, la empresa contabilizó un gasto por impuesto a las ganancias de S/173,000, mientras que en el mismo periodo de 2025 había reconocido un ingreso por este concepto de S/690,000.
Como resultado, la pérdida neta llegó a S/7.695 millones. Aunque fue menor que la registrada un año antes, la compañía todavía no logra alcanzar un resultado positivo y continúa enfrentando dificultades para cubrir sus gastos operativos con la ganancia generada por sus ventas.
Las obligaciones con empresas relacionadas concentran el 61.39% de los pasivos
La estructura financiera de Andahuasi muestra una elevada concentración de obligaciones con entidades relacionadas. Al 30 de setiembre de 2026, los pasivos totales ascendieron a S/424.267 millones, de los cuales S/260.446 millones correspondían a cuentas por pagar a entidades relacionadas.
Estas obligaciones representaban el 61.39% del pasivo total de la empresa. Del monto adeudado a entidades relacionadas, S/34.937 millones correspondían al pasivo corriente y S/225.509 millones al pasivo no corriente.
La concentración de estas cuentas significa que una parte sustancial de las obligaciones financieras y comerciales de la empresa se encuentra vinculada con entidades de su mismo entorno empresarial. Para evaluar adecuadamente el riesgo que representa esta estructura, resulta relevante conocer las condiciones de pago, los vencimientos, las tasas aplicables cuando corresponda y la disposición de esas entidades para mantener o refinanciar los recursos.
La distinción entre deuda corriente y no corriente también es importante. Mientras las obligaciones de corto plazo presionan directamente las necesidades inmediatas de caja, las de largo plazo pueden ofrecer mayor margen de gestión, dependiendo de sus condiciones contractuales.
En el caso de Andahuasi, el volumen de cuentas por pagar a entidades relacionadas debe analizarse junto con sus indicadores de liquidez, su generación de efectivo y la dependencia que muestra respecto de nuevos préstamos de esas mismas fuentes.
Liquidez corriente de 0.18 veces y capital de trabajo negativo
La compañía presenta una posición de liquidez ajustada. Al cierre de setiembre de 2026, sus activos corrientes sumaban S/25.437 millones, frente a pasivos corrientes por S/139.596 millones.
Esta relación se traduce en un ratio de liquidez corriente de 0.18 veces. En términos simples, la empresa disponía de aproximadamente S/0.18 en activos corrientes por cada sol de obligaciones de corto plazo.
La diferencia entre ambos rubros generó un capital de trabajo negativo de S/114.159 millones. Esto significa que los recursos clasificados como corrientes no eran suficientes para cubrir las obligaciones exigibles dentro del corto plazo, por lo que la empresa necesita administrar cuidadosamente sus pagos y acceder a fuentes adicionales de financiamiento o liquidez.
La situación es aún más ajustada si se excluyen los activos biológicos corrientes, que ascendían a S/20.258 millones. Según los indicadores proporcionados, la prueba ácida se situó en 0.034 veces, lo que refleja una cobertura muy reducida de las obligaciones corrientes mediante activos más líquidos.
Esta diferencia es relevante porque los activos biológicos no necesariamente pueden convertirse en efectivo con la misma rapidez que el dinero disponible o las cuentas por cobrar de recuperación próxima. Por ello, el ratio de liquidez corriente puede ofrecer una visión más amplia de los activos corrientes, mientras que la prueba ácida permite observar una cobertura más estricta de los compromisos inmediatos.
La combinación de un capital de trabajo negativo y una elevada concentración de pasivos con entidades relacionadas muestra que la capacidad de pago de Andahuasi depende en buena medida de la administración de sus vencimientos y de la disponibilidad de financiamiento.
El patrimonio cae 30.12% y las pérdidas acumuladas alcanzan S/53.777 millones
Otro aspecto relevante es la reducción del patrimonio neto. Al cierre de 2025, este ascendía a S/25.547 millones, mientras que al 30 de setiembre de 2026 se situó en S/17.852 millones. La caída fue de 30.12%.
La disminución se produce en un contexto de pérdidas recurrentes. Los resultados acumulados negativos alcanzaron S/53.777 millones, lo que refleja el efecto de las pérdidas registradas en distintos ejercicios sobre la posición patrimonial de la empresa.
El patrimonio constituye una referencia importante para evaluar la capacidad de una compañía de absorber pérdidas y respaldar sus obligaciones. Cuando disminuye, se reduce también el colchón contable disponible para enfrentar resultados negativos futuros.
En Andahuasi, la caída patrimonial coincide con una pérdida neta de S/7.695 millones durante los primeros nueve meses de 2026, una liquidez corriente de 0.18 veces y un capital de trabajo negativo. Estos indicadores, considerados conjuntamente, evidencian que la mejora de los resultados operativos todavía no se ha traducido en una recuperación de la posición financiera general.
Las operaciones consumen efectivo y la empresa recurre a préstamos relacionados
La evolución del flujo de caja también muestra presión sobre las finanzas de Andahuasi. Entre enero y setiembre de 2026, las actividades operativas generaron una salida neta de efectivo de S/9.730 millones, frente a una salida de S/3.674 millones en el mismo periodo de 2025.
Esto significa que el efectivo generado por las operaciones no fue suficiente para cubrir los desembolsos del periodo y que la salida neta de caja aumentó en S/6.056 millones respecto del año anterior.
Para atender esta necesidad, la compañía recibió nuevos préstamos de entidades relacionadas por S/11.371 millones. Estos recursos permitieron financiar parte del déficit de efectivo y mantener un saldo final de caja de apenas S/188,000.
El flujo de caja resulta especialmente importante porque permite distinguir entre el resultado contable y la capacidad real de generar efectivo. Aunque la pérdida neta se redujo durante el periodo, las actividades operativas continuaron consumiendo recursos. Por tanto, la mejora del resultado contable no estuvo acompañada de una evolución favorable del flujo operativo.
La necesidad de recurrir a préstamos de entidades relacionadas evidencia la importancia de mantener abiertas esas fuentes de financiamiento para atender las obligaciones de corto plazo. Sin embargo, también refuerza la necesidad de evaluar la sostenibilidad de este mecanismo, dadas la elevada concentración de pasivos con entidades relacionadas y la reducida liquidez de la empresa.
Vea Tambien:
Más leídas
Últimas Noticias
Negocios
28 Oct, 2026 / 9:48 am
Cerro Verde eleva su utilidad a US$ 1,535.7 millones, con un alza de 80.46%
Negocios
28 Oct, 2026 / 9:25 am
Andahuasi continúa en pérdidas a setiembre, aunque reduce su resultado negativo en 11.15%
Negocios
28 Oct, 2026 / 9:15 am
Pluz Energía destinará S/1,050 millones a ampliar y modernizar sus redes eléctricas
Negocios
28 Oct, 2026 / 7:58 am
Cementos Pacasmayo: Directorio deja en manos de accionistas decisión sobre OPA de Holcim
Microfinanzas
27 Oct, 2026 / 5:16 pm
Caja Ica fortalece sus finanzas verdes con capacitación en buenas prácticas agrícolas
Sociedad
27 Oct, 2026 / 10:30 am
El 47,8% de jóvenes con discapacidad en Perú no estudia ni trabaja
Comercio exterior
27 Oct, 2026 / 9:45 am
El 88.5% de las empresas exportadoras son mypes y su número crece 3.6% a agosto
Actualidad
27 Oct, 2026 / 9:45 am
Cómo elegir el shampoo según tu tipo de cabello
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Negocios
28 Oct, 2026 / 9:48 am
Cerro Verde eleva su utilidad a US$ 1,535.7 millones, con un alza de 80.46%
Negocios
28 Oct, 2026 / 9:25 am
Andahuasi continúa en pérdidas a setiembre, aunque reduce su resultado negativo en 11.15%
Negocios
28 Oct, 2026 / 9:15 am
Pluz Energía destinará S/1,050 millones a ampliar y modernizar sus redes eléctricas
Negocios
28 Oct, 2026 / 7:58 am
Cementos Pacasmayo: Directorio deja en manos de accionistas decisión sobre OPA de Holcim
Microfinanzas
27 Oct, 2026 / 5:16 pm
Caja Ica fortalece sus finanzas verdes con capacitación en buenas prácticas agrícolas
Sociedad
27 Oct, 2026 / 10:30 am
El 47,8% de jóvenes con discapacidad en Perú no estudia ni trabaja
Comercio exterior
27 Oct, 2026 / 9:45 am
El 88.5% de las empresas exportadoras son mypes y su número crece 3.6% a agosto
Actualidad
27 Oct, 2026 / 9:45 am
Cómo elegir el shampoo según tu tipo de cabello
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.