Crédito al sector privado creció 10,3% en setiembre, impulsado por préstamos a personas
Los depósitos aumentaron 15,5% interanual, con mayor dinamismo de los depósitos a la vista (19,4%) y de ahorro (16,6%), aunque moderaron su crecimiento respecto a agosto.

23 octubre, 2026 / 8:00 am
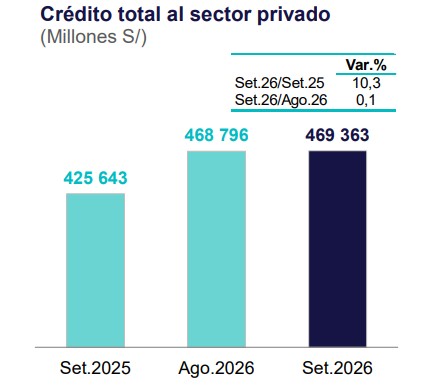
El crédito total al sector privado mantuvo en setiembre de 2026 un crecimiento interanual de 10,3%, la misma tasa registrada en agosto, de acuerdo con el Banco Central de Reserva del Perú (BCRP). El saldo de los préstamos otorgados por bancos, financieras, cajas municipales y rurales y cooperativas llegó a S/ 469.363 millones, frente a los S/ 425.643 millones de setiembre de 2025.
En comparación con agosto de 2026, cuando el saldo ascendió a S/ 468.796 millones, el crédito registró un incremento mensual de 0,1%, equivalente a S/ 567 millones. Esta variación estuvo asociada principalmente con la expansión del financiamiento a las personas, mientras que los préstamos destinados a las empresas mostraron una contracción durante el mes.
Los resultados muestran un comportamiento diferenciado entre los segmentos del mercado crediticio. Mientras el financiamiento a los hogares aceleró su crecimiento interanual, impulsado por los créditos de consumo y, en menor medida, los hipotecarios, el crédito empresarial moderó su expansión. Esta evolución se produjo en un contexto en el que la liquidez del sector privado también mantuvo un crecimiento de dos dígitos, aunque a un ritmo inferior al observado en agosto.
Crédito a personas acelera su crecimiento a 11%
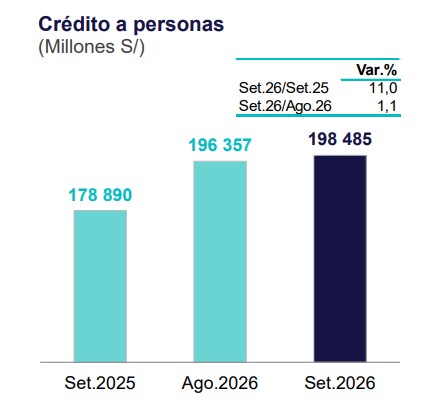
El crédito dirigido a las personas registró uno de los principales avances del mes. Su saldo alcanzó los S/ 198.485 millones en setiembre de 2026, frente a los S/ 178.890 millones del mismo mes del año anterior, lo que representó un crecimiento interanual de 11%.
La tasa superó en 0,4 puntos porcentuales la registrada en agosto, cuando el financiamiento a las personas crecía a un ritmo anual de 10,6%. En términos mensuales, el saldo aumentó 1,1% respecto a los S/ 196.357 millones de agosto, equivalente a un incremento de S/ 2.128 millones.
El BCRP atribuyó este comportamiento principalmente al dinamismo de los préstamos de consumo, que registraron un crecimiento interanual de 13,2% en setiembre. Este segmento comprende financiamientos destinados a cubrir gastos personales y familiares, entre otras necesidades de los hogares.
Por su parte, el crédito hipotecario creció 7,8% interanual. Aunque su expansión fue menor que la de los préstamos de consumo, también contribuyó al incremento del financiamiento dirigido a las personas.
La evolución de ambos componentes refleja que el crédito a los hogares continuó expandiéndose a un ritmo superior al promedio del sistema. Sin embargo, las cifras agregadas no permiten determinar por sí solas cuánto de este crecimiento responde a una mayor demanda de financiamiento, a cambios en las condiciones de oferta crediticia o a otros factores relacionados con el comportamiento de los consumidores.
Crédito a empresas modera su avance a 9,8%
En contraste con la evolución del financiamiento a las personas, el crédito a las empresas redujo su tasa de crecimiento interanual de 10,2% en agosto a 9,8% en setiembre.
Además de esta moderación en términos anuales, el saldo de los préstamos empresariales disminuyó 0,6% durante el mes. Este comportamiento explica que, pese al incremento del crédito a las personas, el saldo total del financiamiento al sector privado solo registrara un avance mensual de 0,1%.
La diferencia entre ambos segmentos resulta relevante para evaluar la composición del crecimiento crediticio. Por un lado, los préstamos a personas aumentaron 1,1% mensual; por otro, el financiamiento a empresas retrocedió 0,6%. De esta manera, el dinamismo de los hogares compensó parcialmente la contracción del crédito empresarial.
El indicador comprende los préstamos concedidos a las empresas por las distintas entidades financieras incluidas en las estadísticas del BCRP. No obstante, la información presentada en el reporte no desagrega la evolución por tamaño de empresa, sector económico o modalidad de financiamiento, por lo que no permite establecer qué actividades productivas explicaron la moderación observada en setiembre.
En términos generales, el crédito empresarial mantuvo una expansión interanual cercana al 10%, aunque perdió algo de dinamismo frente al mes anterior. La evolución de los próximos meses permitirá observar si esta moderación es temporal o si se prolonga hacia el cierre de 2026.
El crédito en soles crece 9,2% y el financiamiento en dólares se desacelera
Por monedas, el crédito en moneda nacional registró un crecimiento interanual de 9,2% en setiembre, tasa que se mantuvo sin cambios respecto a agosto. En términos mensuales, los préstamos en soles aumentaron 0,1%.
El crédito en moneda extranjera, en cambio, moderó su crecimiento interanual de 14,6% en agosto a 14,1% en setiembre. Pese a esta desaceleración, continuó expandiéndose a un ritmo superior al del financiamiento en moneda nacional.
En la comparación mensual, los créditos en moneda extranjera crecieron 0,3%, por encima del incremento de 0,1% registrado en soles. Estas cifras muestran que el financiamiento denominado en dólares mantuvo un mayor dinamismo relativo, aunque su tasa anual disminuyó respecto al mes previo.
El coeficiente de dolarización del crédito al sector privado se mantuvo en 22,5% en setiembre. Esto significa que aproximadamente una quinta parte del saldo crediticio correspondía a moneda extranjera, mientras que el resto estaba denominado en soles.
Sin embargo, la composición por monedas presenta diferencias importantes entre los prestatarios. La dolarización del crédito a las empresas aumentó ligeramente de 34,7% en agosto a 34,9% en setiembre. En el caso de las personas, se mantuvo en 5,6%.
La menor dolarización del crédito a los hogares indica que la mayor parte de sus obligaciones financieras se encuentra denominada en moneda nacional. En el segmento empresarial, en cambio, la proporción de préstamos en moneda extranjera es considerablemente más elevada, lo que hace relevante considerar la exposición cambiaria de las empresas que mantienen deudas en dólares y generan ingresos principalmente en soles.
La liquidez privada crece 15,1%, pero pierde ritmo
La liquidez del sector privado, que comprende el circulante y los depósitos, registró un crecimiento interanual de 15,1% en setiembre de 2026. La tasa fue inferior al 16,1% observado en agosto, lo que evidencia una moderación en el ritmo de expansión de los recursos monetarios disponibles para los agentes privados.
El saldo de liquidez llegó a S/ 583.366 millones, frente a los S/ 506.707 millones de setiembre de 2025. En términos absolutos, esto representa un incremento de S/ 76.659 millones en doce meses.
No obstante, respecto a agosto, cuando el saldo se situó en S/ 583.595 millones, la liquidez disminuyó ligeramente en S/ 229 millones. La variación mensual fue de aproximadamente 0,0% al redondearse a un decimal, según las cifras publicadas por el BCRP.
El comportamiento de la liquidez ofrece una perspectiva complementaria a la evolución del crédito. Mientras el financiamiento al sector privado mantuvo una expansión interanual de 10,3%, los recursos monetarios disponibles crecieron 15,1%. Esto significa que la liquidez avanzó a una tasa superior a la del crédito, aunque ambos indicadores mostraron una variación mensual reducida en setiembre.
La evolución de estos agregados, sin embargo, no implica necesariamente que todo el incremento de los recursos disponibles se traduzca en nuevos préstamos. Los depósitos pueden destinarse al ahorro, a operaciones financieras o a otros usos, mientras que la expansión crediticia también depende de la demanda de financiamiento, la evaluación de riesgos y las condiciones de otorgamiento de préstamos.
La liquidez en soles avanza 16,7% y la de dólares se desacelera
Por monedas, la liquidez en moneda nacional creció 16,7% interanual en setiembre, frente al 17,0% registrado en agosto. Aunque mostró una ligera desaceleración, continuó expandiéndose a un ritmo elevado.
En moneda extranjera, la liquidez aumentó 10,8% interanual, una tasa inferior al 13,6% observado en agosto. La desaceleración fue más pronunciada que la registrada en soles, lo que refleja una menor expansión anual de los recursos mantenidos en dólares.
En términos mensuales, la liquidez en moneda nacional se redujo 0,1%, mientras que la correspondiente a moneda extranjera permaneció estable. En conjunto, estas variaciones contribuyeron a que el saldo total de liquidez prácticamente no cambiara respecto al mes anterior.
Los coeficientes de dolarización de la liquidez y de los depósitos se mantuvieron en 26,0% y 32,0%, respectivamente. El primer indicador muestra la proporción de los recursos líquidos denominados en moneda extranjera, mientras que el segundo permite observar la participación de los depósitos en dólares dentro del total de depósitos del sector privado.
Ambos indicadores permanecieron sin cambios respecto de los niveles reportados por el BCRP, lo que sugiere que, durante setiembre, la composición general por monedas de estos agregados no registró una variación significativa.
El circulante crece 14,7% y los depósitos aumentan 15,5%
Dentro de los componentes de la liquidez, el circulante registró un crecimiento interanual de 14,7% en setiembre, por debajo del 15,5% de agosto y del 16,8% de julio. Pese a esta moderación progresiva, el dinero en circulación continuó mostrando una expansión de dos dígitos.
En términos mensuales, el circulante aumentó 0,1%, de acuerdo con las cifras del BCRP. Su evolución muestra que el dinero disponible para realizar pagos y transacciones mantuvo un crecimiento positivo, aunque a una tasa anual menor que en los meses anteriores.
Los depósitos del sector privado, por su parte, crecieron 15,5% interanual en setiembre, frente al 16,7% registrado en agosto. Este resultado estuvo acompañado por un comportamiento diferenciado entre los principales tipos de depósitos.
Los depósitos a la vista aumentaron 19,4% interanual, mientras que los depósitos de ahorro crecieron 16,6%. Ambos componentes mantuvieron tasas de expansión superiores al promedio de los depósitos, lo que refleja un mayor crecimiento anual de estas modalidades frente al conjunto.
Los depósitos a plazo registraron un incremento interanual de 11,1%, superior al 10,4% de agosto y al 9,3% de julio. A diferencia de los depósitos a la vista y de ahorro, este componente aceleró su crecimiento durante los últimos tres meses reportados.
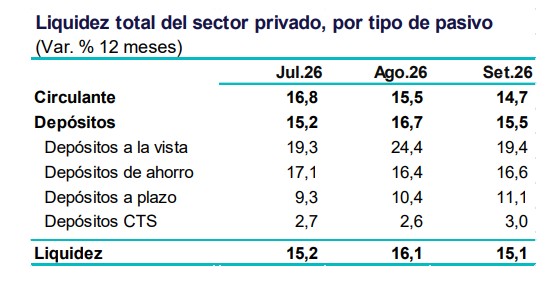
En el caso de los depósitos por compensación por tiempo de servicios (CTS), el crecimiento interanual alcanzó 3,0% en setiembre, por encima del 2,6% de agosto y del 2,7% de julio. Aunque la tasa aumentó, se mantuvo considerablemente por debajo de las registradas en los demás tipos de depósitos.
Pese al crecimiento interanual de los depósitos, el saldo total disminuyó 0,2% en términos mensuales. Según el BCRP, esta reducción respondió a la caída de los depósitos a plazo y de CTS.
La evolución conjunta de estos componentes muestra que los depósitos mantuvieron una expansión anual significativa, aunque con una moderación frente a agosto. Al mismo tiempo, las diferencias entre modalidades indican que los depósitos a la vista y de ahorro conservaron un mayor dinamismo, mientras que los depósitos a plazo aceleraron su crecimiento interanual.
Vea Tambien:
Más leídas
Últimas Noticias
Finanzas
23 Oct, 2026 / 9:35 am
Dónde guardar criptomonedas con seguridad: billetera custodial o no custodial
Microfinanzas
23 Oct, 2026 / 8:33 am
Caja Arequipa coloca S/ 49.75 millones en certificados de depósito
Actualidad
23 Oct, 2026 / 8:20 am
Osiptel: Usuarios afectados por cortes de telefonía e internet móvil recibirán compensaciones
Negocios
23 Oct, 2026 / 8:10 am
Corporación Cervesur gana S/ 10.60 millones a setiembre, 38.64% menos que en 2025
Finanzas
23 Oct, 2026 / 8:00 am
Crédito al sector privado creció 10,3% en setiembre, impulsado por préstamos a personas
Finanzas
22 Oct, 2026 / 10:04 am
SBS destaca la importancia de fortalecer la seguridad digital para impulsar la innovación en la banca
Regionales
22 Oct, 2026 / 8:52 am
UTP fue sede de la Réplica del CADE Universitario 2026
Mipymes
21 Oct, 2026 / 3:38 pm
Ocho de cada diez MYPE esperan mantener o elevar sus ventas en la campaña navideña 2026
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
23 Oct, 2026 / 9:35 am
Dónde guardar criptomonedas con seguridad: billetera custodial o no custodial
Microfinanzas
23 Oct, 2026 / 8:33 am
Caja Arequipa coloca S/ 49.75 millones en certificados de depósito
Actualidad
23 Oct, 2026 / 8:20 am
Osiptel: Usuarios afectados por cortes de telefonía e internet móvil recibirán compensaciones
Negocios
23 Oct, 2026 / 8:10 am
Corporación Cervesur gana S/ 10.60 millones a setiembre, 38.64% menos que en 2025
Finanzas
23 Oct, 2026 / 8:00 am
Crédito al sector privado creció 10,3% en setiembre, impulsado por préstamos a personas
Finanzas
22 Oct, 2026 / 10:04 am
SBS destaca la importancia de fortalecer la seguridad digital para impulsar la innovación en la banca
Regionales
22 Oct, 2026 / 8:52 am
UTP fue sede de la Réplica del CADE Universitario 2026
Mipymes
21 Oct, 2026 / 3:38 pm
Ocho de cada diez MYPE esperan mantener o elevar sus ventas en la campaña navideña 2026
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.