Caja Cusco proyecta nuevas emisiones en 2025 y fortalece su presencia en el mercado de capitales
Tras el éxito de sus colocaciones recientes, la entidad busca consolidar una relación estable y recurrente con inversionistas institucionales, en el marco de una estrategia financiera sostenible.

16 mayo, 2025 / 7:00 am
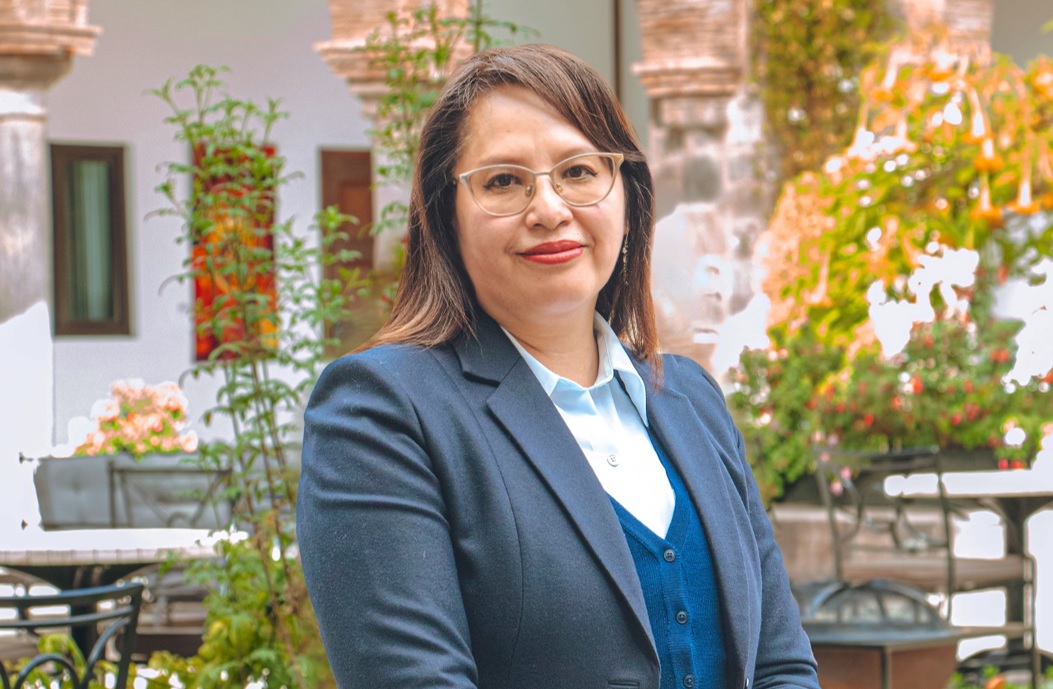
Yovana M. Enríquez Tisoc, Gerente Central de Finanzas y Control de Gestión de Caja Cusco.
Durante abril, Caja Cusco se convirtió en la primera caja municipal del país en colocar bonos subordinados por S/ 20.5 millones en el mercado local, dirigidos a inversionistas institucionales. Además, concretó su primera emisión de Certificados de Depósito Negociables por S/ 29.9 millones, con una demanda que superó ampliamente la oferta. En entrevista con Gan@Más, Yovana M. Enríquez Tisoc, Gerente Central de Finanzas y Control de Gestión de la Caja, detalla el impacto de estas operaciones en su estrategia financiera, los factores detrás del interés del mercado y las perspectivas de la institución y del sistema microfinanciero para el 2025.
¿Qué significa para Caja Cusco y para el sistema de cajas municipales ser los primeros en emitir bonos subordinados en el mercado local y en abril lo hicieron por S/ 20.5 millones? ¿Qué puertas abre este hito para futuras operaciones?
Este es un momento histórico para Caja Cusco y para todo el sistema de cajas municipales del Perú. Convertirnos en la primera caja en emitir bonos subordinados en el mercado local marca un hito en la forma en que las cajas pueden fortalecer su patrimonio y acceder a fuentes sostenibles de financiamiento a largo plazo.
Esta operación, por un monto de S/ 20.5 millones, no solo refleja la confianza del mercado en nuestra gestión, sino que también abre camino a futuras emisiones, tanto públicas como privadas, dirigidas a inversionistas comprometidos con el crecimiento formal, inclusivo y descentralizado del país. Este paso nos reafirma como socios estratégicos de los emprendedores peruanos y como actores clave en la construcción de una nueva riqueza para el Perú, basada en la inclusión, la sostenibilidad y una visión de largo plazo.
"Convertirnos en la primera caja en emitir bonos subordinados en el mercado local marca un hito en la forma en que las cajas pueden fortalecer su patrimonio"
En el caso de la emisión de Certificados de Depósito Negociables por S/ 29.9 millones, la demanda superó ampliamente la oferta. ¿A qué factores atribuye esta alta confianza de los inversionistas institucionales en Caja Cusco?
La alta demanda, que alcanzó los S/ 48.91 millones, refleja la confianza del mercado en la solidez y trayectoria de Caja Cusco. En primer lugar, está respaldada por nuestros sólidos indicadores financieros, como el haber duplicado utilidades en 2024, tener un ratio de morosidad de solo 4.76% y contar con la mejor rentabilidad (ROE) y la mayor cobertura de provisiones del sector.
Además, el respaldo de clasificadoras de riesgo, una propuesta de valor clara en microfinanzas y una estrategia digital y sostenible bien definida han sido determinantes. Pero, sobre todo, el mercado reconoce que Caja Cusco no solo financia, sino transforma vidas, especialmente en las regiones y sectores donde la banca tradicional no llega. Esa conexión real con la base productiva del país genera confianza auténtica.

¿Cómo encajan estas emisiones en su estrategia de diversificación de fuentes de financiamiento y fortalecimiento patrimonial? ¿Planean nuevas colocaciones este año?
Estas emisiones son el resultado natural de una estrategia que venimos construyendo con visión y responsabilidad. Con el respaldo de aliados internacionales como BID Invest, Oikocredit, Finance in Motion, entre otros, y con el ingreso al mercado de valores, ahora diversificamos nuestras fuentes de fondeo, lo que reduce riesgos, fortalece el patrimonio efectivo y nos posiciona para un crecimiento más sostenible. Este es solo el inicio: planeamos continuar con nuevas emisiones durante el año, consolidando una relación estable y recurrente con el mercado de capitales.
En el 2024 duplicaron utilidades y ahora han marcado un récord en el primer trimestre de 2025. ¿Cuáles han sido las principales palancas para este desempeño financiero tan sólido?
El 2024 fue un año de consolidación y madurez institucional. Las claves han sido tres: eficiencia operativa, calidad de cartera y una oferta centrada en las verdaderas necesidades de nuestros clientes. Un crecimiento prudente del 7% en créditos y 17% en captaciones, acompañado de la digitalización del 60% de nuestras transacciones, ha permitido mejorar la rentabilidad sin sacrificar inclusión.
Además, el foco en sostenibilidad e innovación, como lo muestran nuestros productos Agroprotector y Agronativo, premiados internacionalmente, nos permite crear valor real y duradero. Todo esto es fruto del esfuerzo y compromiso de toda la familia de Caja Cusco con el objetivo de seguir siendo el mejor aliado de los emprendedores peruanos.

¿Cómo evalúa el momento actual del sistema microfinanciero en el Perú? ¿Está el sector ya en una etapa clara de recuperación o todavía enfrenta riesgos importantes?
Estamos en un punto de inflexión. Si bien hay señales claras de recuperación —con mejora en colocaciones, reducción de morosidad y mayor bancarización—, persisten riesgos relevantes, como el sobreendeudamiento en ciertos segmentos, la competencia por tasas y la inseguridad. Sin embargo, la resiliencia del sector microfinanciero es notable, y con instituciones comprometidas como Caja Cusco, que además trabajan de la mano con comunidades rurales y emprendedores, el sector puede convertirse en un verdadero motor de inclusión económica y recuperación nacional.
Desde su perspectiva como gerente de Finanzas y Control de Gestión de una de las cajas líderes, ¿cuáles son los principales desafíos que enfrentan hoy las microfinancieras? ¿Y cuáles deberían ser las prioridades regulatorias?
El mayor desafío es mantener la sostenibilidad sin perder la esencia social del microcrédito. La competencia no siempre se traduce en mejores servicios si se enfoca únicamente en precio. Otro reto es la transformación digital, que debe ser accesible, sin excluir a clientes no bancarizados. A nivel regulatorio, se necesita una agenda que incentive el fondeo local y externo, que reconozca la naturaleza distinta del riesgo en microfinanzas y que apoye la formalización y educación financiera del cliente. Regulaciones más ágiles y diferenciadas pueden facilitar un desarrollo más inclusivo y equilibrado del sistema financiero.
¿Cuáles son las expectativas para el sector en 2025? ¿Se mantendrán las tasas de crecimiento en colocaciones y captaciones como las proyectadas por Caja Cusco?
Somos optimistas. En Caja Cusco proyectamos crecer un 9% en colocaciones y depósitos en 2025, con foco en productos con impacto, tecnología accesible y expansión territorial. Vemos que el sector se mueve hacia una etapa de consolidación postcrisis económica, en la que el crecimiento será más sostenible, con una mayor atención a la calidad del servicio, la experiencia del cliente y el impacto social. Nuestro compromiso es firme: seguir construyendo, junto a los emprendedores del Perú, una economía más justa, descentralizada y resiliente, donde todos tengamos las mismas oportunidades de progresar.
Vea Tambien: