Pagos digitales superan los 186 millones de transacciones mensuales en 2025
La interoperabilidad entre billeteras, bancos y fintechs impulsa la inclusión financiera y reduce el uso del efectivo. Con la integración de billeteras, QR y transferencias inmediatas, el sistema registra un crecimiento sostenido y atrae a nuevos actores.

18 agosto, 2025 / 7:00 am
La interoperabilidad de los pagos minoristas en el Perú ha dejado de ser una aspiración para convertirse en una realidad palpable. En 2022, el Banco Central de Reserva del Perú (BCRP) impulsó una estrategia para conectar billeteras digitales, transferencias inmediatas y sistemas de pago, con el objetivo de masificar las transacciones electrónicas y promover la inclusión financiera. Tres años después, los avances son significativos: al cierre del primer semestre de 2025, el país registra más de 186 millones de transacciones interoperables mensuales, un cambio que ha transformado el ecosistema financiero.
De un sistema fragmentado a un ecosistema conectado
Hasta antes de la estrategia, los usuarios enfrentaban limitaciones para transferir dinero entre distintas billeteras digitales o realizar pagos inmediatos en plataformas distintas. La falta de conexión entre proveedores y sistemas desincentivaba la adopción masiva y frenaba el ingreso de nuevos actores como fintechs o bigtechs.

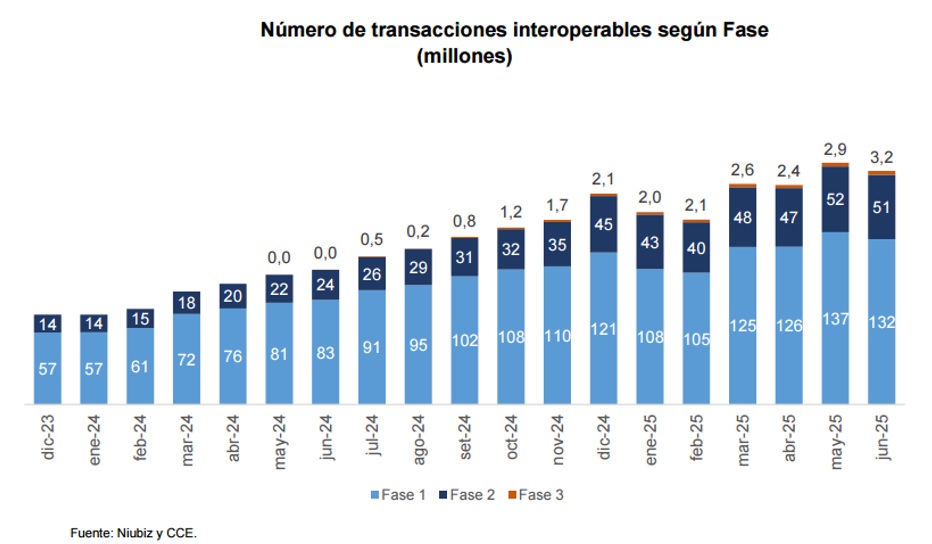
La implementación de la estrategia permitió superar estas barreras. La Fase 1, iniciada con la interoperabilidad entre Yape y Plin, abrió el camino con más de 131 millones de transacciones en junio de 2025. Posteriormente, la Fase 2 incorporó transferencias inmediatas vía celular y pagos con códigos QR, alcanzando 51 millones de operaciones en el mismo mes. A ello se sumó la Fase 3, que integró a las empresas emisoras de dinero electrónico y al sistema Bim, con más de 3 millones de transacciones en junio de este año, según subraya un reciente informe el BCRP: “Estrategia de Interoperabilidad de los Pagos Minoristas en Perú: Principales Avances al Primer Semestre del 2025”.
Crecimiento sostenido y nuevos actores
El dinamismo del sistema se refleja en el crecimiento constante desde julio de 2024, cuando la Fase 3 registraba apenas medio millón de operaciones, frente a los 3,2 millones alcanzados en junio de 2025. En valor, las transacciones pasaron de 104 millones a 395 millones de soles en el mismo periodo.

Las empresas emisoras de dinero electrónico (EEDEs) han cobrado protagonismo. Bim, ahora bajo control mayoritario de Compartamos Banco, ha crecido en volumen, aunque con limitaciones de integración. GMoney, en cambio, superó el millón de transacciones interoperables en 2025 y expandió su alcance con Prexpe. Otras iniciativas como LigoPay, de Tarjetas Peruanas Pre-Pago, y los avances de Servitebca muestran la diversificación del ecosistema.
Competencia e inclusión financiera
La interoperabilidad no solo ha incrementado la eficiencia de los pagos, sino que también ha generado mayor competencia. Hoy, bancos, cajas municipales, cooperativas y fintechs participan activamente en el ecosistema. Proyectos como la billetera Wayki de Caja Cusco y la futura billetera de la Federación de Cajas Municipales muestran cómo las microfinancieras buscan digitalizar sus servicios para llegar a más usuarios.
El ingreso de nuevos actores también se extiende al sector de tarjetas de pago y a empresas de telecomunicaciones que exploran modelos de sponsoría y soluciones BaaS. Este escenario genera un entorno más competitivo y fomenta la innovación en beneficio de los consumidores.

El reto frente al efectivo
Uno de los impactos más claros es la creciente competencia con el uso del efectivo. Desde la Fase 1, los pagos digitales han crecido a tal punto que, al cierre de 2024, las transacciones interoperables superaron en número y valor a las realizadas con tarjetas de débito. Además, el ticket promedio de las billeteras digitales se ha reducido, lo que revela que los usuarios las utilizan cada vez más para compras de bajo valor, sustituyendo billetes y monedas en el día a día.
Perspectivas y desafíos
El camino recorrido demuestra que la estrategia ha sido efectiva en transformar un ecosistema cerrado en uno interconectado. El reto inmediato está en consolidar la Fase 4, que busca incorporar un modelo de iniciación de pagos para sumar más participantes al sistema. Asimismo, se requiere ampliar el uso de códigos QR dinámicos y consolidar un marco regulatorio que acompañe la innovación sin restringir la competencia.
En conclusión, la interoperabilidad de los pagos digitales en el Perú ha marcado un hito en el proceso de modernización financiera del país. El avance no solo ha facilitado la vida de millones de usuarios, sino que también ha abierto el espacio a una mayor inclusión, innovación y competencia en el sector de pagos minoristas.
Vea Tambien:






Más leídas





Últimas Noticias

Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros

Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes

Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros
Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.