Grandes empresas concentran más de dos tercios de las ventas y casi la mitad del empleo empresarial
El INEI identificó 213,619 empresas con ventas anuales desde S/ 257,500, que registraron una facturación neta de S/ 1.48 billones y generaron 4.87 millones de empleos directos.

19 octubre, 2026 / 7:00 am
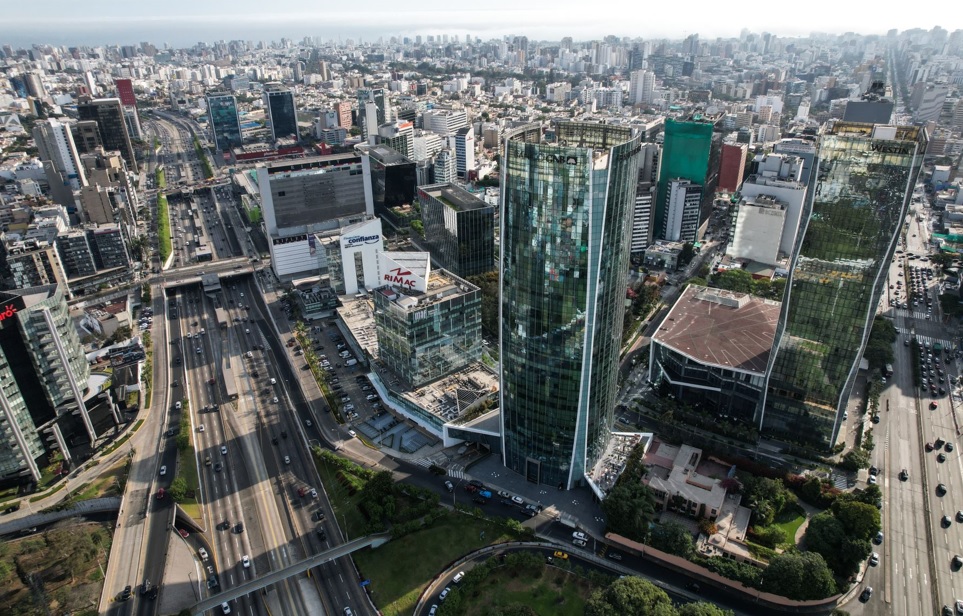
La estructura empresarial peruana muestra una amplia presencia de unidades de menor dimensión, aunque la generación de ventas, ingresos y empleo presenta diferencias importantes según el tamaño de las compañías. Así lo revela la Encuesta Económica Anual (EEA) 2025 del INEI, elaborada con información correspondiente al ejercicio económico 2024.
El estudio comprende 213,619 empresas operativas en el país que registraron ventas netas anuales iguales o superiores a 50 Unidades Impositivas Tributarias (UIT), equivalentes a S/ 257,500 en 2024, cuando el valor de la UIT ascendió a S/ 5,150.
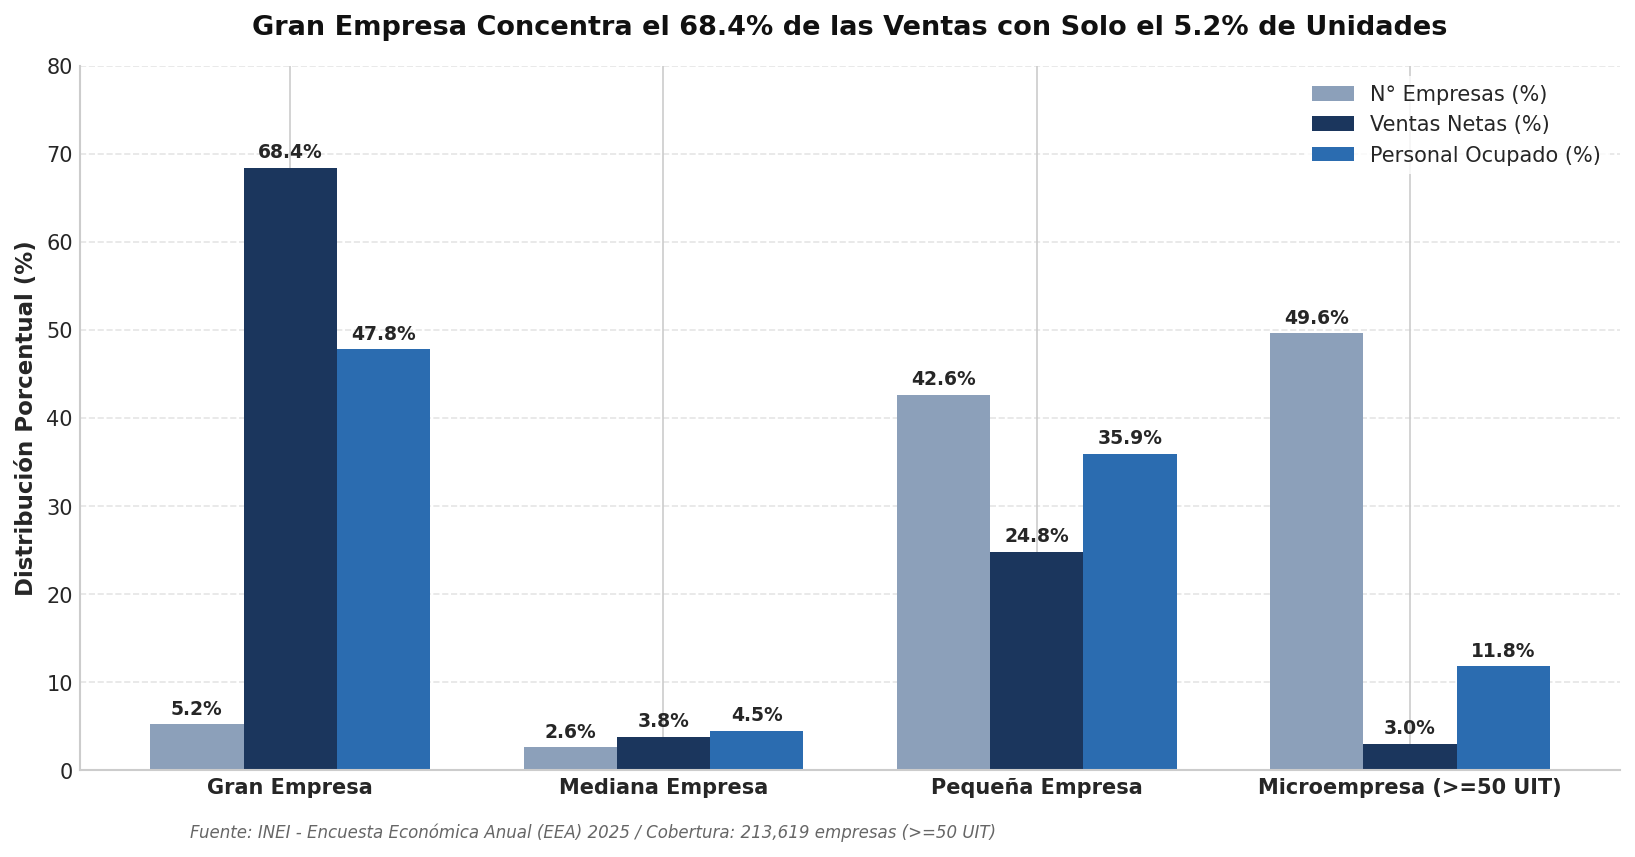
Dentro de este universo, las microempresas constituyen el grupo más numeroso, con 106,059 unidades, equivalentes al 49.6% del total. Les siguen las pequeñas empresas, con 90,955 unidades (42.6%), mientras que las grandes empresas suman 11,047 (5.2%) y las medianas empresas, 5,558 (2.6%).
En conjunto, las micro y pequeñas empresas representan el 92.2% de las unidades incluidas en la encuesta. Sin embargo, su participación en la actividad económica monetaria es considerablemente menor que su peso numérico, particularmente cuando se compara con el aporte de las grandes compañías.
Es importante precisar que las microempresas consideradas en esta encuesta corresponden a aquellas que alcanzaron el umbral mínimo de ventas establecido para el estudio. Por tanto, los resultados no representan la totalidad de las microempresas que operan en el país.
La diferencia se aprecia al contrastar la EEA con el Directorio Central de Empresas y Establecimientos (DCEE). Según la información, este registro administrativo contabilizó 3 millones 302,973 unidades económicas activas en 2024, cifra que incluye a empresas con ventas inferiores a 50 UIT y actividades económicas que no forman parte del ámbito de la encuesta.
Dentro del DCEE, las microempresas ascendieron a 3 millones 182,274 unidades, equivalentes al 96.4% del total. Las pequeñas empresas representaron 99,231 unidades (3%), mientras que las grandes y medianas empresas sumaron 21,468 (0.6%).
Comercio, manufactura y servicios concentran la mayor cantidad de empresas
La distribución por actividad económica evidencia una marcada concentración en el comercio y en las actividades de servicios. El comercio reúne 94,761 empresas, equivalentes al 44.4% de las unidades comprendidas en la encuesta, lo que lo convierte en la principal actividad por número de establecimientos.
En segundo lugar se encuentran los servicios prestados a empresas, con 22,615 unidades (10.6%), seguidos por manufactura, con 22,143 empresas (10.4%), y transporte y almacenamiento, con 21,567 (10.1%). La construcción ocupa el quinto lugar, con 15,698 unidades, que representan el 7.3%.
En conjunto, estas cinco actividades agrupan el 82.8% de las empresas estudiadas. El resultado refleja el predominio del comercio y los servicios en la estructura empresarial analizada, aunque la participación de cada sector varía cuando se consideran las ventas, los ingresos y el empleo.
El comercio también es la principal actividad en número de empresas dentro de los cuatro estratos empresariales. Concentra el 47.9% de las grandes empresas, el 53.3% de las medianas, el 44.4% de las pequeñas y el 43.4% de las microempresas incluidas en la encuesta.
En manufactura, en cambio, se registran 22,143 unidades, de las cuales 11,466 corresponden a microempresas y 8,686 a pequeñas empresas. Las grandes compañías manufactureras suman 1,541 unidades, mientras que las medianas alcanzan 450.
Transporte y almacenamiento reúne una proporción importante de pequeñas y medianas empresas. En este sector se registran 10,085 pequeñas empresas y 625 medianas, además de 10,091 microempresas y 766 grandes empresas.
En el extremo opuesto, hidrocarburos y el suministro de electricidad, gas, vapor y aire acondicionado presentan una participación reducida en el número total de unidades. El primero registra 44 empresas y el segundo, 204. No obstante, su escasa participación numérica no implica necesariamente una contribución económica igualmente pequeña, pues se trata de actividades que pueden operar con elevados niveles de inversión y producción por empresa.
La sociedad anónima es la principal forma jurídica empresarial
La organización jurídica de las compañías también presenta una concentración significativa. La sociedad anónima es la modalidad predominante, con 110,053 empresas, equivalentes al 51.5% del total de la EEA.
La segunda figura más extendida es la persona natural, con 42,781 unidades (20%), seguida por la Empresa Individual de Responsabilidad Limitada (EIRL), con 33,963 (15.9%). La Sociedad Comercial de Responsabilidad Limitada (SRL) reúne 19,507 empresas, que representan el 9.1%, mientras que otras formas jurídicas, como asociaciones, cooperativas y sociedades civiles, agrupan 7,315 unidades (3.5%).
La elección de la forma jurídica varía según el tamaño de la empresa. En el segmento de las grandes compañías, la sociedad anónima concentra el 80.3% de las unidades, con 8,877 empresas. En las medianas, su participación llega al 70.5%, mientras que en las pequeñas alcanza el 61.5%.
En las microempresas, aunque la sociedad anónima también ocupa el primer lugar, con 41,287 unidades (38.9%), la figura de persona natural mantiene una presencia importante, con 37,154 empresas, equivalentes al 35%.
La composición muestra que las formas societarias están más extendidas entre las empresas de mayor tamaño, mientras que las personas naturales conservan un peso significativo en el segmento de menor escala. Esta distribución permite describir diferencias en la organización legal, aunque por sí sola no determina el nivel de formalidad, productividad o acceso al financiamiento de cada empresa.
Las ventas empresariales alcanzaron S/ 1.48 billones en 2024
Las ventas netas de las empresas comprendidas en la encuesta ascendieron a S/ 1 billón 483,682 millones durante 2024. La distribución por tamaño evidencia una marcada concentración en las grandes compañías, que generaron S/ 1 billón 14,156 millones, equivalentes al 68.4% del total.
Las pequeñas empresas ocuparon el segundo lugar, con ventas por S/ 368,509 millones, que representaron el 24.8%. Las medianas registraron S/ 56,405 millones (3.8%), mientras que las microempresas facturaron S/ 44,612 millones (3%).
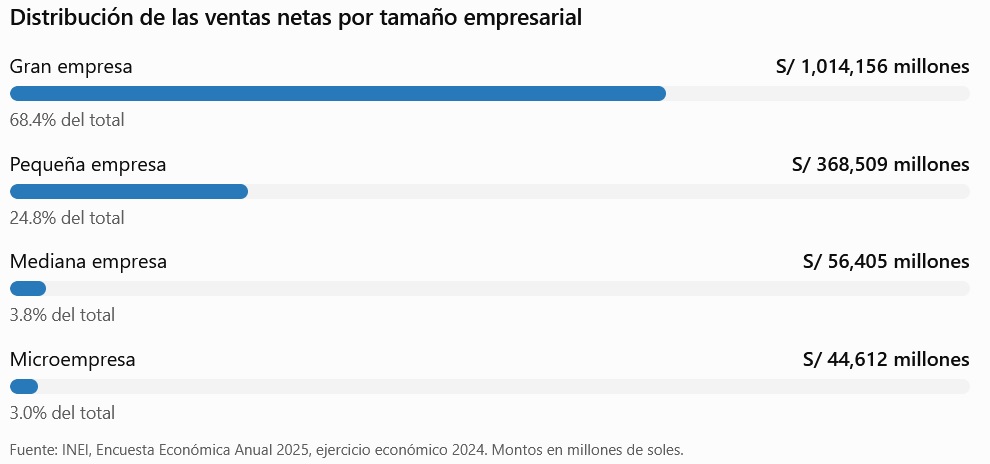
La diferencia entre la participación en el número de empresas y su contribución a las ventas constituye uno de los principales resultados del estudio. Las grandes compañías representan el 5.2% de las unidades analizadas, pero generan más de dos tercios de las ventas netas. En contraste, las microempresas concentran casi la mitad de las unidades, aunque aportan el 3% de la facturación.
Esta distribución pone de manifiesto la desigual escala de operaciones dentro del universo empresarial. Sin embargo, las ventas agregadas no deben confundirse con utilidades: la facturación refleja el valor de las ventas realizadas, mientras que el resultado económico depende también de los costos, gastos, obligaciones financieras e impuestos.
Comercio y manufactura lideran la facturación
Por actividad económica, el comercio encabezó las ventas netas con S/ 634,882 millones, equivalentes al 42.8% del total. Le siguió manufactura, con S/ 300,348 millones (20.2%).
En conjunto, ambas actividades generaron el 63% de las ventas netas de las empresas analizadas. La distancia frente al resto de sectores es considerable: transporte y almacenamiento registró S/ 106,076 millones (7.1%), los servicios prestados a empresas alcanzaron S/ 94,013 millones (6.3%) y construcción facturó S/ 91,374 millones (6.2%).
Estas cinco actividades concentraron el 82.6% de las ventas netas del universo estudiado.
La importancia de las grandes compañías también se aprecia dentro de los principales sectores. En manufactura, generaron S/ 255,203 millones, equivalentes al 85% de las ventas netas de esa actividad. En comercio, sus ventas llegaron a S/ 414,059 millones, que representaron el 65.2% del total sectorial.
De esta manera, tanto la composición del tejido empresarial como la distribución de las ventas muestran una presencia dominante de las grandes compañías en actividades de elevado volumen de facturación, especialmente en manufactura y comercio.
Los ingresos totales sumaron S/ 1.07 billones y los egresos llegaron a S/ 986,095 millones
Además de las ventas netas, el INEI presenta información sobre los ingresos y egresos totales de las empresas. En 2024, los ingresos totales alcanzaron S/ 1 billón 74,266 millones, mientras que los egresos ascendieron a S/ 986,095 millones.
Las grandes empresas concentraron S/ 744,811 millones de los ingresos, equivalentes al 69.3% del total. Las pequeñas empresas registraron S/ 256,549 millones (23.9%), las medianas S/ 37,793 millones (3.5%) y las microempresas S/ 35,113 millones (3.3%).
La composición sectorial de los ingresos difiere de la distribución de las ventas netas. Manufactura ocupó el primer lugar, con S/ 324,718 millones, equivalentes al 30.1% del total. Comercio se ubicó en segundo lugar, con S/ 156,641 millones (14.6%), seguido por transporte y almacenamiento, con S/ 115,271 millones (10.7%).
Los servicios prestados a empresas registraron ingresos por S/ 103,381 millones (9.6%), mientras que construcción alcanzó S/ 102,138 millones (9.5%). Estas cinco actividades concentraron el 74.5% de los ingresos totales.
En cuanto a los egresos, las grandes empresas registraron S/ 662,250 millones, equivalentes al 67.2% del total. Las pequeñas empresas desembolsaron S/ 256,458 millones (26%), las medianas S/ 34,417 millones (3.5%) y las microempresas S/ 32,970 millones (3.3%).
Por actividad económica, manufactura concentró el mayor volumen de egresos, con S/ 313,616 millones (31.8%). Le siguieron comercio, con S/ 131,369 millones (13.3%); transporte y almacenamiento, con S/ 101,839 millones (10.3%); construcción, con S/ 100,919 millones (10.2%); y servicios prestados a empresas, con S/ 87,935 millones (8.9%).
La diferencia aritmética entre los ingresos totales y los egresos totales reportados asciende a S/ 88,171 millones. No obstante, este resultado no debe interpretarse automáticamente como utilidad neta del conjunto empresarial, ya que la determinación del beneficio contable requiere considerar la definición de cada rubro y las partidas adicionales que correspondan.
Las sociedades anónimas concentran más del 80% de los flujos monetarios
La estructura por organización jurídica confirma el predominio de las sociedades anónimas en la actividad económica agregada.
Estas empresas registraron ventas netas por S/ 1 billón 205,539 millones, equivalentes al 81.3% del total. También concentraron S/ 882,322 millones de ingresos totales (82.1%) y S/ 816,026 millones de egresos (82.8%).
La participación de esta forma jurídica en los flujos monetarios supera ampliamente su peso en el número de empresas, que alcanza el 51.5%. La diferencia es consistente con su mayor presencia relativa entre las grandes y medianas compañías.
En ventas, la Sociedad Comercial de Responsabilidad Limitada ocupó la segunda posición, con una participación del 6.9%, mientras que también representó el 5.5% de los egresos. En ingresos totales, la categoría de otras formas jurídicas alcanzó el 7%, seguida por las SRL, con el 5.8%.
Las cifras reflejan que la actividad monetaria empresarial está más concentrada en las sociedades anónimas que el número total de unidades registradas.
Las empresas generaron 4.87 millones de empleos directos
El universo empresarial comprendido en la EEA registró 4 millones 875,754 puestos de trabajo directos durante 2024. Las grandes empresas fueron el principal empleador, con 2 millones 332,458 trabajadores, equivalentes al 47.8% del total.
Las pequeñas empresas concentraron el 35.9% de los puestos de trabajo, mientras que las microempresas representaron el 11.8%. Las medianas empresas generaron 218,061 empleos, equivalentes al 4.5%.
De esta forma, las grandes y pequeñas empresas reunieron el 83.7% del empleo directo registrado por la encuesta. Esta distribución muestra que las compañías de mayor dimensión tienen una participación relevante no solo en la facturación, sino también en la contratación de trabajadores.
El resultado debe interpretarse dentro del ámbito de la investigación: corresponde al empleo registrado por las empresas cubiertas por la EEA y no equivale al total de ocupados del país, que comprende otras unidades productivas y distintas modalidades de empleo.
Manufactura, comercio y servicios concentran las remuneraciones
La masa salarial, que comprende las remuneraciones y cargas patronales consideradas en el reporte, ascendió a S/ 169,512 millones durante 2024.
Las grandes empresas desembolsaron S/ 102,882 millones, equivalentes al 60.7% de la planilla total. Las pequeñas empresas pagaron S/ 51,616 millones (30.4%), las medianas S/ 7,682 millones (4.5%) y las microempresas S/ 7,332 millones (4.4%).
Por actividad económica, manufactura encabezó el pago de remuneraciones, con S/ 35,028 millones, equivalentes al 20.7% del total. Le siguió comercio, con S/ 32,945 millones (19.4%), mientras que los servicios prestados a empresas sumaron S/ 30,255 millones (17.8%).
En construcción, las remuneraciones llegaron a S/ 16,019 millones (9.5%), y en transporte y almacenamiento alcanzaron S/ 12,893 millones (7.6%). La enseñanza privada registró S/ 11,367 millones, equivalentes al 6.7% de la masa salarial.
En conjunto, estos seis sectores concentraron el 81.7% de los desembolsos salariales.
La distribución sectorial de las remuneraciones guarda relación con la escala de operaciones y el volumen de empleo de cada actividad, aunque los montos agregados no permiten establecer por sí solos cuánto percibe un trabajador promedio en cada sector. Para esa comparación se requiere examinar los indicadores de remuneración media.
La participación laboral por sexo presenta diferencias entre estratos
La distribución del empleo por sexo muestra que las grandes empresas concentraron el 47.9% de los hombres ocupados y el 47.8% de las mujeres comprendidas en la encuesta.
Las pequeñas empresas reunieron el 35.3% del personal masculino y el 36.9% del femenino. En las microempresas, la participación llegó al 12.4% entre los hombres y al 10.7% entre las mujeres, mientras que las medianas empresas representaron el 4.5% en ambos grupos.
Estos porcentajes corresponden a la distribución de trabajadores de cada sexo entre los estratos empresariales, por lo que no deben confundirse con la proporción de hombres y mujeres dentro de cada tipo de empresa. La información permite observar dónde se concentra el empleo, pero no basta para establecer diferencias salariales por sexo ni para evaluar la igualdad de remuneraciones.
La productividad laboral alcanzó los S/ 96,000 por trabajador
Uno de los indicadores relevantes del reporte es la productividad del trabajo, que permite examinar el valor de la producción o actividad económica atribuible, en promedio, a cada trabajador, según la definición estadística aplicada por el INEI.
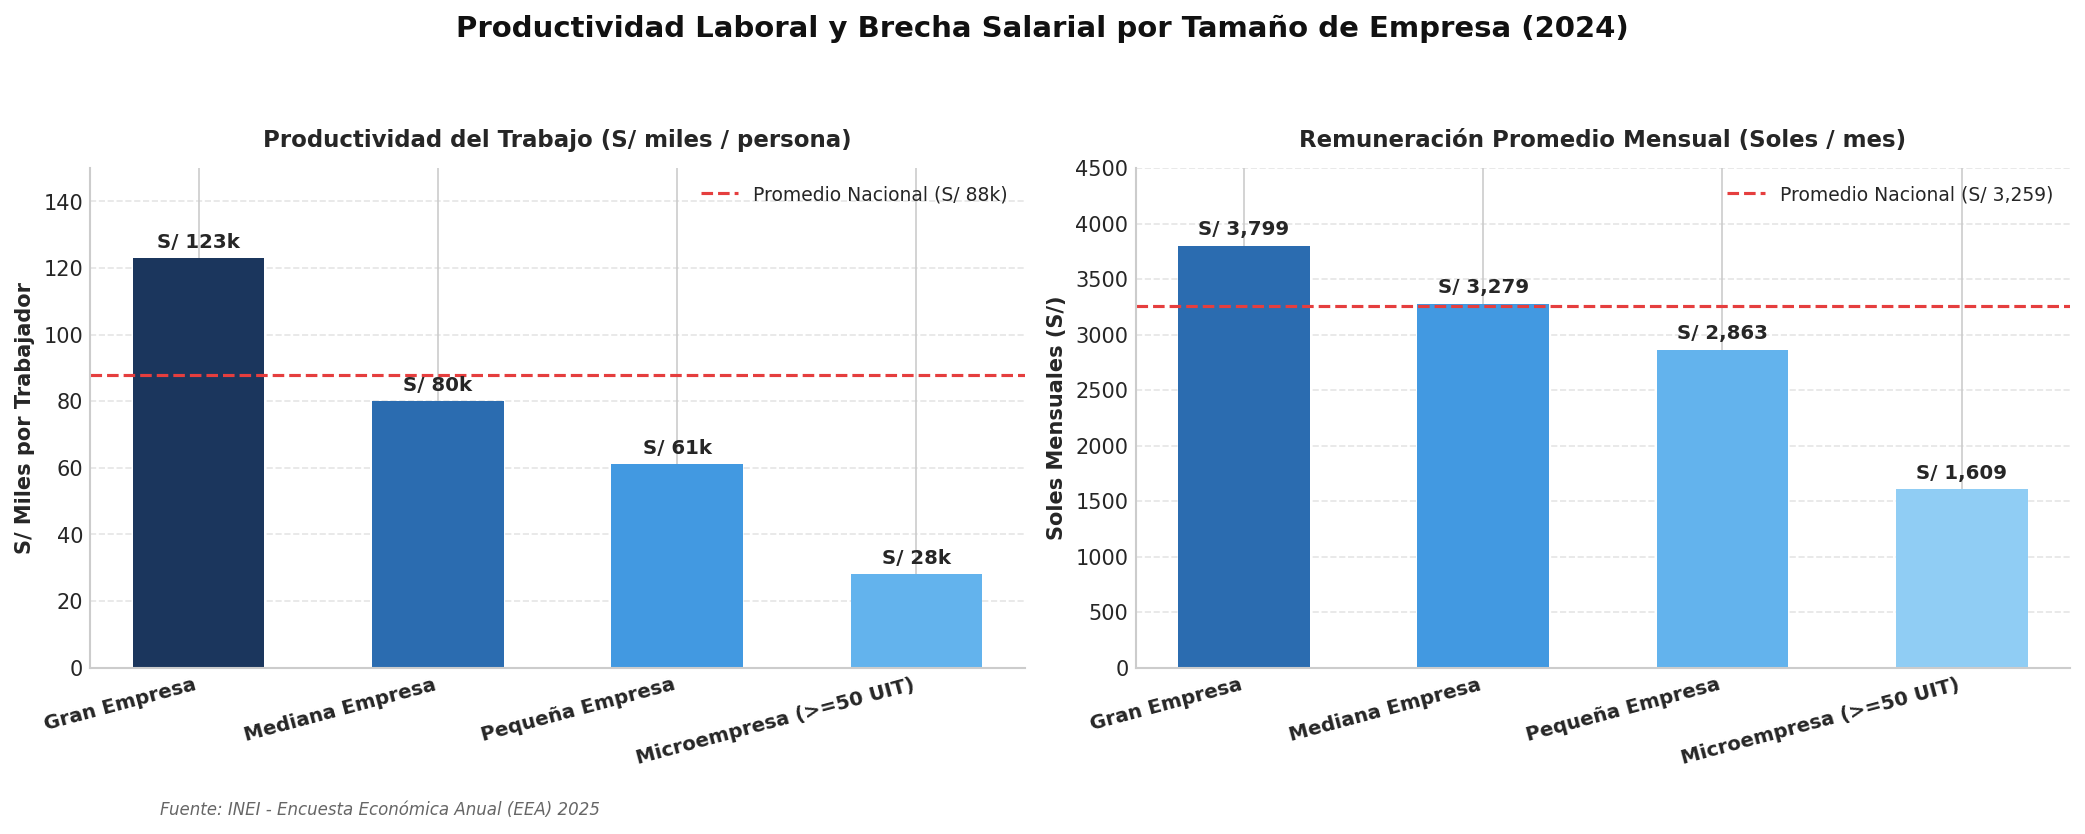
En 2024, la productividad laboral promedio reportada se situó en S/ 96,000 por trabajador, por encima de los S/ 84,000 registrados en 2023. La variación interanual fue de 14.3%, calculada a partir de los valores redondeados de ambos años.
Por tamaño empresarial, las grandes empresas encabezaron el indicador, con S/ 123,000 por trabajador. Las medianas registraron S/ 80,000, las pequeñas S/ 61,000 y las microempresas S/ 28,000.
La brecha entre las grandes empresas y las microempresas llega a S/ 95,000 por trabajador. En términos relativos, el indicador de las grandes compañías equivale a aproximadamente 4.4 veces el de las microempresas.
Esta diferencia puede estar relacionada con las características de las actividades económicas, la intensidad de capital, la tecnología utilizada, la escala operativa y la organización de los procesos productivos. Sin embargo, el indicador agregado no permite atribuir la brecha a una sola causa ni debe interpretarse directamente como rentabilidad o remuneración laboral.
La productividad del trabajo tampoco significa que cada trabajador genere individualmente ese monto en ingresos o utilidades. Se trata de un promedio estadístico cuya interpretación depende de la variable económica utilizada como denominador y numerador en el cálculo.
Hidrocarburos y electricidad registran las mayores remuneraciones promedio
El reporte también muestra diferencias importantes en los ingresos laborales promedio según la actividad económica. Hidrocarburos encabezó la clasificación, con una remuneración promedio mensual de S/ 15,966.
En segundo lugar se ubicó el suministro de electricidad, gas, vapor y aire acondicionado, con S/ 11,692 mensuales. Bastante más abajo aparecen información y comunicaciones, con S/ 5,097; actividades inmobiliarias, con S/ 4,959; y transporte y almacenamiento, con S/ 3,388.
Los montos de los dos primeros sectores superan ampliamente el promedio general reportado para el conjunto de empresas, lo que evidencia una estructura salarial heterogénea.
Las diferencias pueden estar relacionadas con los requerimientos técnicos, la especialización de los puestos, la composición ocupacional y las características de cada actividad. En sectores como hidrocarburos y electricidad, el reducido número de empresas y la mayor especialización de algunas funciones también deben considerarse al interpretar los promedios.
En la evolución histórica presentada por el INEI, la remuneración promedio mensual pasó de S/ 3,093 en 2020 a S/ 3,210 en 2021, S/ 3,350 en 2022 y S/ 3,564 en 2023. En 2024 descendió a S/ 3,418.
Esto representa una caída de 4.1% frente a 2023, aunque el indicador de 2024 se mantiene 10.5% por encima del nivel de 2020. La trayectoria muestra que el crecimiento acumulado durante el quinquenio no fue uniforme y que el último año registró una reducción respecto del ejercicio anterior.
Grandes empresas: margen sobre ventas de 5.2% y endeudamiento de 55.7%
Los indicadores económico-financieros de las grandes empresas permiten examinar tres dimensiones de su situación: rentabilidad, liquidez y endeudamiento.
El margen sobre ventas netas se situó en 5.2% en promedio. La razón corriente llegó a 1.1 veces y la razón de endeudamiento alcanzó el 55.7%.
El margen sobre ventas mide la proporción que representa el resultado considerado en el indicador respecto de las ventas netas. Su interpretación precisa depende de la definición de resultado empleada en la metodología. En términos generales, un margen de 5.2% equivale a S/ 5.20 por cada S/ 100 de ventas, siempre que el numerador corresponda al beneficio definido para ese ratio.
La razón corriente, por su parte, relaciona los activos corrientes con los pasivos corrientes y permite evaluar la capacidad de atender obligaciones de corto plazo. Un indicador de 1.1 veces significa que, en términos agregados, los activos corrientes equivalen a 1.1 veces los pasivos corrientes. No obstante, el indicador no garantiza por sí solo la disponibilidad inmediata de efectivo, pues los activos corrientes pueden incluir inventarios y cuentas por cobrar.
La razón de endeudamiento se ubicó en 55.7%. Para interpretar adecuadamente este porcentaje debe considerarse la definición específica utilizada por el INEI, así como la composición del pasivo y del patrimonio de las empresas analizadas.
En conjunto, los indicadores muestran que las grandes empresas operaron con un margen promedio sobre ventas relativamente acotado frente al volumen de facturación, una razón corriente superior a una vez y un nivel de endeudamiento que disminuyó respecto de los años anteriores.
Las actividades inmobiliarias y electricidad registran los mayores márgenes
La información sectorial muestra que las actividades inmobiliarias alcanzaron un margen sobre ventas netas de 17.6%, el mayor entre los sectores destacados en el reporte. El suministro de electricidad, gas, vapor y aire acondicionado registró 16.1%, mientras que otras actividades llegaron a 14.8%.
Estos resultados contrastan con el promedio de 5.2% de las grandes empresas. Sin embargo, la diferencia entre sectores debe interpretarse considerando la naturaleza de cada actividad y la estructura de sus ingresos y costos.
En el caso inmobiliario, los resultados pueden variar según el tipo de operación, los ingresos por alquileres, la venta de inmuebles y el reconocimiento de los costos asociados. En electricidad y actividades vinculadas, la estructura de inversión, los costos operativos y las condiciones de los mercados pueden influir en los márgenes. Los porcentajes, por sí solos, no permiten establecer una relación causal única.
Comidas y bebidas y comercio presentan elevados niveles de endeudamiento
En materia de endeudamiento, el reporte identifica porcentajes de 76.1% para el servicio de comidas y bebidas, 64.9% para comercio y 64.7% para información y comunicaciones.
Estos niveles superan el promedio de 55.7% correspondiente a las grandes empresas en su conjunto.
En actividades comerciales y de comidas y bebidas, las necesidades de capital de trabajo, el financiamiento de inventarios y los ciclos de cobro y pago pueden tener relevancia para la estructura financiera. Sin embargo, no es posible concluir que esas necesidades expliquen por sí solas los ratios observados, pues para ello sería necesario examinar información adicional sobre activos, pasivos, vencimientos y flujos de caja.
En cuanto a la liquidez, hidrocarburos registró una razón corriente de 1.6 veces, mientras que construcción alcanzó 1.4 veces. Los servicios prestados a empresas y transporte y almacenamiento presentaron indicadores de 1.3 veces.
Estas cifras permiten comparar la cobertura contable de obligaciones de corto plazo, aunque no sustituyen un análisis de la calidad de los activos corrientes, la disponibilidad de efectivo y la evolución de los flujos operativos.
La remuneración promedio retrocedió en 2024, pese al avance acumulado del quinquenio
La remuneración promedio mensual mostró una tendencia creciente entre 2020 y 2023, pero registró una reducción en el último año analizado.
En 2020, el promedio se situó en S/ 3,093; en 2021 subió a S/ 3,210; en 2022 alcanzó S/ 3,350, y en 2023 llegó a S/ 3,564. En 2024, el indicador descendió a S/ 3,418.
La disminución de 2024 fue de S/ 146 mensuales respecto del año anterior, equivalente a aproximadamente 4.1%. No obstante, frente a 2020, el nivel de 2024 fue superior en S/ 325, lo que representa un aumento acumulado cercano al 10.5%.
Esta evolución evidencia que el avance de la remuneración promedio durante el periodo no fue continuo. El retroceso del último año plantea la necesidad de examinar con mayor detalle los cambios en la composición sectorial del empleo, las características de las empresas y la distribución de los puestos de trabajo para establecer los factores que incidieron en el resultado.
Además, al tratarse de un promedio agregado, la cifra no implica que todos los trabajadores hayan experimentado una reducción salarial. Las variaciones pueden responder tanto a cambios en las remuneraciones como a modificaciones en el tipo de empleo y en la composición de la población ocupada.
Los resultados de la Encuesta Económica Anual 2025 muestran una economía empresarial con diferencias pronunciadas entre el número de unidades productivas, su capacidad de facturación, la generación de empleo y sus indicadores financieros.
Vea Tambien:

Más leídas

Últimas Noticias
Negocios
19 Oct, 2026 / 7:00 am
Grandes empresas concentran más de dos tercios de las ventas y casi la mitad del empleo empresarial
Finanzas
19 Oct, 2026 / 7:00 am
Mibanco gana S/ 528 millones a setiembre y amplía su cartera de créditos en 18.71%
Microfinanzas
19 Oct, 2026 / 7:00 am
Caja Huancayo aumenta sus utilidades 65.52% y sus gastos de personal y directorio 10.37%
Actualidad
18 Oct, 2026 / 2:57 pm
Cómo los clubes de fútbol utilizan el Big Data para decidir qué jugadores fichar
Comercio exterior
18 Oct, 2026 / 10:15 am
ADEX advierte que El Niño Costero amenaza a pequeños agroexportadores y pide financiamiento urgente
Empresa
17 Oct, 2026 / 9:00 am
SMV actualiza el Código de Buen Gobierno Corporativo con foco en la sostenibilidad y fortalecimiento de los directorios
Microfinanzas
16 Oct, 2026 / 5:32 pm
Caja Ica promueve el acceso a soluciones financieras para emprendedores y pequeñas empresas
Actualidad
16 Oct, 2026 / 2:28 pm
Registro, verificación y mesas en vivo: así funciona el casino online en el Perú
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Negocios
19 Oct, 2026 / 7:00 am
Grandes empresas concentran más de dos tercios de las ventas y casi la mitad del empleo empresarial
Finanzas
19 Oct, 2026 / 7:00 am
Mibanco gana S/ 528 millones a setiembre y amplía su cartera de créditos en 18.71%
Microfinanzas
19 Oct, 2026 / 7:00 am
Caja Huancayo aumenta sus utilidades 65.52% y sus gastos de personal y directorio 10.37%
Actualidad
18 Oct, 2026 / 2:57 pm
Cómo los clubes de fútbol utilizan el Big Data para decidir qué jugadores fichar
Comercio exterior
18 Oct, 2026 / 10:15 am
ADEX advierte que El Niño Costero amenaza a pequeños agroexportadores y pide financiamiento urgente
Empresa
17 Oct, 2026 / 9:00 am
SMV actualiza el Código de Buen Gobierno Corporativo con foco en la sostenibilidad y fortalecimiento de los directorios
Microfinanzas
16 Oct, 2026 / 5:32 pm
Caja Ica promueve el acceso a soluciones financieras para emprendedores y pequeñas empresas
Actualidad
16 Oct, 2026 / 2:28 pm
Registro, verificación y mesas en vivo: así funciona el casino online en el Perú
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.