Caja Arequipa casi duplica sus utilidades a setiembre y reduce su morosidad a 3,11%
La microfinanciera obtuvo ganancias por S/ 246,46 millones entre enero y setiembre de 2026, un aumento de 99,71% interanual. Su cartera de créditos creció 8,8% y los depósitos del público avanzaron 17,1%.

16 octubre, 2026 / 8:00 am
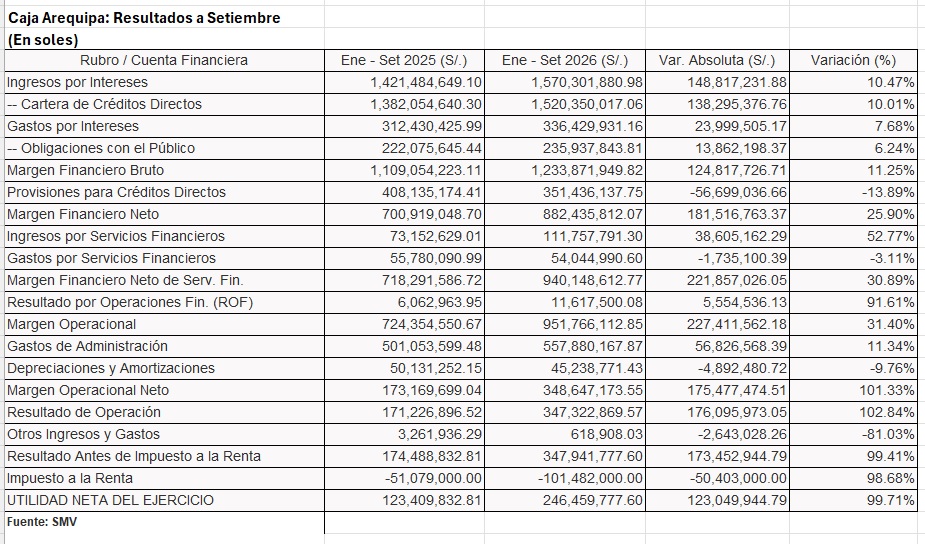
Caja Arequipa registró una utilidad neta de S/ 246,46 millones entre enero y setiembre de 2026, frente a los S/ 123,41 millones obtenidos en el mismo periodo del año anterior. El resultado representa un incremento de S/ 123,05 millones, equivalente a un crecimiento de 99,71%, con lo que la entidad prácticamente duplicó sus ganancias en los primeros nueve meses del año.
La mejora estuvo respaldada por el aumento de los ingresos financieros, el crecimiento de los ingresos por servicios y la reducción de los gastos por provisiones para créditos directos. Estos factores contribuyeron a ampliar los márgenes financieros y operativos de la caja municipal, pese al incremento de algunos componentes de sus gastos.
Los ingresos por intereses sumaron S/ 1.570,30 millones, frente a los S/ 1.421,48 millones registrados entre enero y setiembre de 2025. El aumento fue de S/ 148,82 millones, equivalente a 10,47%, y estuvo explicado principalmente por los mayores ingresos generados por la cartera de créditos directos.
En este último rubro, los ingresos por intereses pasaron de S/ 1.382,05 millones a S/ 1.520,35 millones, con un crecimiento de 10,01%. Por su parte, los ingresos procedentes de los fondos disponibles y las inversiones aumentaron 26,68%, hasta alcanzar S/ 49,95 millones.
Los gastos por intereses también se incrementaron, aunque a un ritmo menor que los ingresos financieros. Entre enero y setiembre de 2026, sumaron S/ 336,43 millones, frente a los S/ 312,43 millones del mismo periodo de 2025, lo que representa un aumento de 7,68%.
Dentro de este componente, los gastos asociados a las obligaciones con el público crecieron 6,24%, hasta S/ 235,94 millones, mientras que los correspondientes a adeudos y obligaciones financieras aumentaron 11,78%, hasta S/ 96,79 millones.
Como resultado de la evolución de los ingresos y gastos por intereses, el margen financiero bruto alcanzó S/ 1.233,87 millones, un incremento de 11,25% respecto a los S/ 1.109,05 millones del año anterior.
Menores provisiones impulsaron el margen financiero neto
Uno de los factores que contribuyó al crecimiento de los resultados fue la reducción del gasto por provisiones para créditos directos. Entre enero y setiembre de 2026, este concepto ascendió a S/ 351,44 millones, frente a los S/ 408,14 millones registrados en igual periodo de 2025. La disminución fue de S/ 56,70 millones, equivalente a 13,89%.
La reducción de este gasto permitió que el margen financiero neto aumentara 25,9%, al pasar de S/ 700,92 millones a S/ 882,44 millones.
Esta evolución coincide con la mejora de los indicadores de calidad de la cartera, en particular con la reducción de los créditos vencidos y refinanciados. No obstante, la variación del gasto por provisiones también puede responder a cambios en la composición de la cartera y en las necesidades de cobertura de riesgo, por lo que no debe atribuirse exclusivamente a una menor morosidad.
A la mejora del margen financiero se sumó el crecimiento de los ingresos por servicios financieros, que aumentaron 52,77%, desde S/ 73,15 millones hasta S/ 111,76 millones. En términos absolutos, la variación fue de S/ 38,61 millones.
Al mismo tiempo, los gastos por servicios financieros disminuyeron 3,11%, hasta S/ 54,04 millones. La combinación de mayores ingresos y menores gastos en este segmento contribuyó a que el margen financiero neto de servicios financieros se incrementara 30,89%, alcanzando S/ 940,15 millones.
El resultado por operaciones financieras también mostró una evolución favorable. Este rubro pasó de S/ 6,06 millones a S/ 11,62 millones, con un aumento de 91,61%, aunque su contribución en términos absolutos fue menor que la de los ingresos por intereses y los servicios financieros.
El margen operacional neto aumentó 101,33%
El crecimiento de los ingresos financieros permitió a Caja Arequipa mejorar sus resultados operativos, incluso con el incremento de los gastos administrativos. El margen operacional pasó de S/ 724,35 millones entre enero y setiembre de 2025 a S/ 951,77 millones en el mismo periodo de 2026, lo que representa un aumento de 31,4%.
Los gastos de administración sumaron S/ 557,88 millones, frente a los S/ 501,05 millones registrados un año antes, con un incremento de 11,34%. Dentro de este rubro, los gastos de personal y directorio aumentaron 19,25%, al pasar de S/ 333,28 millones a S/ 397,43 millones.
En contraste, los gastos por servicios recibidos de terceros disminuyeron 5,37%, hasta S/ 153,28 millones, mientras que las depreciaciones y amortizaciones se redujeron 9,76%, a S/ 45,24 millones.
Con estos resultados, el margen operacional neto ascendió a S/ 348,65 millones, más del doble de los S/ 173,17 millones obtenidos en los primeros nueve meses de 2025. La variación fue de 101,33%.
El resultado de operación también registró un crecimiento significativo, de 102,84%, al pasar de S/ 171,23 millones a S/ 347,32 millones. Por su parte, el resultado antes del impuesto a la renta alcanzó S/ 347,94 millones, frente a los S/ 174,49 millones del periodo comparable, un incremento de 99,41%.
El impuesto a la renta ascendió a S/ 101,48 millones, casi el doble de los S/ 51,08 millones registrados en 2025. Pese a este mayor gasto tributario, la utilidad neta llegó a S/ 246,46 millones, consolidando el crecimiento de las ganancias de la entidad.
La cartera de créditos creció 8,8% y superó los S/ 11.000 millones
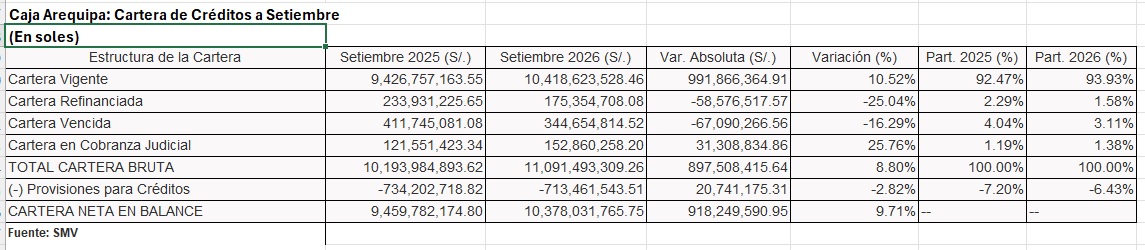
Al cierre de setiembre de 2026, la cartera bruta de créditos de Caja Arequipa alcanzó S/ 11.091,49 millones, frente a los S/ 10.193,98 millones registrados en setiembre de 2025. Esto representa un incremento de S/ 897,51 millones, equivalente a 8,8%.
La expansión estuvo acompañada por un aumento de los créditos vigentes, que constituyen la mayor parte de las colocaciones de la entidad. Este segmento pasó de S/ 9.426,76 millones a S/ 10.418,62 millones, con un crecimiento de 10,52%.
Además de aumentar en términos absolutos, los créditos vigentes ganaron participación dentro de la cartera total: pasaron de representar 92,47% en setiembre de 2025 a 93,93% un año después.
La evolución de los créditos vigentes estuvo acompañada por una reducción de los préstamos vencidos y refinanciados. La cartera vencida disminuyó de S/ 411,75 millones a S/ 344,65 millones, una caída de S/ 67,09 millones o 16,29%.
Por su parte, los créditos refinanciados bajaron de S/ 233,93 millones a S/ 175,35 millones, lo que representa una reducción de 25,04%, equivalente a S/ 58,58 millones.
Sin embargo, los créditos en cobranza judicial siguieron una trayectoria diferente. Este segmento aumentó de S/ 121,55 millones a S/ 152,86 millones, con un crecimiento de 25,76%. Su participación en la cartera bruta pasó de 1,19% a 1,38%.
El aumento de los créditos en cobranza judicial constituye un aspecto que conviene seguir, pese a la reducción de la cartera vencida y refinanciada. Ambos indicadores describen situaciones distintas de los créditos y deben evaluarse conjuntamente para tener una visión más completa de la calidad de los activos.
La morosidad se redujo a 3,11%
La mejora de la estructura de la cartera se reflejó en la evolución de la morosidad. El indicador calculado como la relación entre la cartera vencida y la cartera bruta disminuyó de 4,04% en setiembre de 2025 a 3,11% en setiembre de 2026, una reducción de 0,93 puntos porcentuales, equivalente a 93 puntos básicos.
Si se consideran conjuntamente los créditos vencidos y los que se encuentran en cobranza judicial, la morosidad ampliada bajó de 5,23% a 4,49%, una reducción de 0,74 puntos porcentuales.
Estos resultados muestran que la cartera vencida disminuyó en un contexto de crecimiento de las colocaciones, lo que contribuyó a reducir el peso relativo de los créditos en mora. No obstante, el incremento de la cartera judicial evidencia que la recuperación de determinados préstamos continúa siendo relevante para la gestión del riesgo crediticio.
En cuanto a las provisiones, Caja Arequipa registró un saldo de S/ 713,46 millones a setiembre de 2026, frente a los S/ 734,20 millones del mismo mes de 2025. La reducción fue de 2,82%.
Pese a esta disminución, la cobertura de las provisiones respecto de los créditos vencidos y en cobranza judicial mejoró. Según los cálculos proporcionados, el indicador pasó de 137,67% a 143,39%.
En otras palabras, al cierre de setiembre las provisiones equivalían a aproximadamente 1,43 veces el saldo conjunto de los créditos vencidos y judiciales. Esta cobertura constituye un respaldo frente a las pérdidas potenciales asociadas a esos préstamos, aunque no elimina el riesgo de crédito ni sustituye la necesidad de continuar con las acciones de recuperación.
Los activos aumentaron 10,73% y alcanzaron S/ 13.651,9 millones
El crecimiento de las colocaciones y de los fondos disponibles contribuyó a la expansión del balance de Caja Arequipa. Al 30 de setiembre de 2026, los activos totales ascendieron a S/ 13.651,90 millones, frente a los S/ 12.328,55 millones registrados un año antes, lo que representa un incremento de 10,73%.
Uno de los componentes que mostró mayor variación fue el disponible, que aumentó 35,01%, desde S/ 1.376,66 millones hasta S/ 1.858,66 millones.
Dentro de este rubro destacó el crecimiento de los depósitos colocados en el Banco Central de Reserva del Perú (BCRP), que pasaron de S/ 402,88 millones a S/ 1.220,99 millones. Este incremento contribuyó a elevar los recursos líquidos de la entidad al cierre del periodo.
Las inversiones a vencimiento también registraron una expansión significativa. Su saldo aumentó 298,09%, hasta alcanzar S/ 232,19 millones. Aunque la variación porcentual fue elevada, debe considerarse que corresponde a un componente específico del balance y que su peso absoluto es menor que el de la cartera de créditos.
En conjunto, la evolución de los activos refleja una mayor dimensión del balance de la entidad, con crecimiento de las colocaciones y un aumento importante de los fondos disponibles.
Los depósitos del público crecieron 17,1%
Por el lado del financiamiento, las obligaciones con el público continuaron siendo un componente central de la estructura de Caja Arequipa. Al cierre de setiembre de 2026, los depósitos alcanzaron S/ 9.920,34 millones, frente a los S/ 8.471,43 millones registrados en setiembre de 2025.
El incremento fue de S/ 1.448,91 millones, equivalente a 17,1%, una tasa superior al crecimiento de 8,8% de la cartera bruta de créditos.
Las cuentas de ahorro aumentaron 24,44%, hasta alcanzar S/ 3.160,46 millones. Por su parte, los depósitos a plazo crecieron 14,17%, hasta S/ 6.345,10 millones.
La expansión de ambas modalidades contribuyó al aumento de los recursos captados de los clientes. El mayor crecimiento de las cuentas de ahorro muestra que este componente avanzó a un ritmo más rápido que los depósitos a plazo durante el periodo analizado.
En contraste, los adeudos y obligaciones financieras disminuyeron 2,92%, al pasar de S/ 2.005,74 millones a S/ 1.947,13 millones.
Esta evolución muestra una reducción del saldo de financiamiento obtenido mediante adeudos y obligaciones financieras, al mismo tiempo que aumentaron los depósitos del público. Sin embargo, para determinar si hubo una reducción efectiva del costo de fondeo sería necesario evaluar también las tasas pagadas por los depósitos y por las distintas fuentes de financiamiento.
El pasivo total de Caja Arequipa llegó a S/ 12.297,01 millones en setiembre de 2026, con un crecimiento de 9,92% respecto al mismo mes del año anterior.
El patrimonio neto aumentó 18,69%
La posición patrimonial de Caja Arequipa también se fortaleció durante el periodo. Al cierre de setiembre de 2026, el patrimonio neto alcanzó S/ 1.354,89 millones, lo que representa un incremento de S/ 213,38 millones o 18,69% frente al saldo registrado un año antes.
El capital social aumentó de S/ 803,89 millones a S/ 872,92 millones, una variación de 8,59%. De acuerdo con la información proporcionada, este crecimiento estuvo relacionado con la capitalización de utilidades.
Las reservas, por su parte, se incrementaron 11,4%, hasta alcanzar S/ 238,11 millones.
El crecimiento patrimonial es relevante porque amplía la base de recursos propios que respalda las operaciones de la entidad. No obstante, para evaluar de manera integral su solvencia regulatoria también se requiere considerar indicadores como el ratio de capital global, que relaciona el patrimonio efectivo con los activos y contingentes ponderados por riesgo.
Vea Tambien:

Más leídas
Últimas Noticias
Microfinanzas
16 Oct, 2026 / 5:32 pm
Caja Ica promueve el acceso a soluciones financieras para emprendedores y pequeñas empresas
Actualidad
16 Oct, 2026 / 2:28 pm
Registro, verificación y mesas en vivo: así funciona el casino online en el Perú
Microfinanzas
16 Oct, 2026 / 8:00 am
Caja Arequipa casi duplica sus utilidades a setiembre y reduce su morosidad a 3,11%
Economía
16 Oct, 2026 / 8:00 am
Déficit fiscal acumulado baja a 0,9% del PBI a setiembre de 2026

Comercio exterior
16 Oct, 2026 / 7:00 am
Fletes de importación desde China a Perú se disparan 133,8%
Economía
16 Oct, 2026 / 7:00 am
Buenaventura recorta proyección de oro de San Gabriel y mantiene estimados de sus otras unidades
Mipymes
15 Oct, 2026 / 11:02 am
Ventas de las pymes crecerían hasta 12 % por Halloween y el Día de la Canción Criolla
Economía
15 Oct, 2026 / 10:19 am
Producción nacional creció 3,23% en agosto, por debajo del resultado de julio
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Microfinanzas
16 Oct, 2026 / 5:32 pm
Caja Ica promueve el acceso a soluciones financieras para emprendedores y pequeñas empresas
Actualidad
16 Oct, 2026 / 2:28 pm
Registro, verificación y mesas en vivo: así funciona el casino online en el Perú
Microfinanzas
16 Oct, 2026 / 8:00 am
Caja Arequipa casi duplica sus utilidades a setiembre y reduce su morosidad a 3,11%
Economía
16 Oct, 2026 / 8:00 am
Déficit fiscal acumulado baja a 0,9% del PBI a setiembre de 2026
Comercio exterior
16 Oct, 2026 / 7:00 am
Fletes de importación desde China a Perú se disparan 133,8%
Economía
16 Oct, 2026 / 7:00 am
Buenaventura recorta proyección de oro de San Gabriel y mantiene estimados de sus otras unidades
Mipymes
15 Oct, 2026 / 11:02 am
Ventas de las pymes crecerían hasta 12 % por Halloween y el Día de la Canción Criolla
Economía
15 Oct, 2026 / 10:19 am
Producción nacional creció 3,23% en agosto, por debajo del resultado de julio
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.